Página viva · Publicado en el DOF
Cambios fiscales 2027: Ley de Ingresos, Miscelánea y lo que cambia para ti

Por Deepak Middha, Chartered Accountant
Publicado: 27 de septiembre de 2026 · Actualizado: 14 de noviembre de 2026
¿Qué impuestos cambian en 2027?
cambios verificados para trabajador asalariado · Publicado en el DOF
Fuente: Gaceta Parlamentaria 7121-A (LIF 2027) y 7121-E (LISR), 8 de septiembre de 2026, y minuta devuelta por el Senado (7156-I-2) · Verificado por Calcu.mx al 14 de noviembre de 2026. Elige tu perfil para ver la lista.
Ni el ISR ni el IVA suben en 2027. La Ley de Ingresos y la reforma a la Ley del ISR se publicaron en el DOF el 13 de noviembre de 2026 y rigen desde el 1 de enero de 2027. El Paquete Económico presentado el 8 de septiembre de 2026 deja las tarifas del ISR de personas físicas y la tasa del IVA como están, y trae 9 cambios que hemos verificado en el texto del Congreso: el tope del RESICO sube a $5 millones, la retención sobre intereses baja a 0.68 %, hay un programa de regularización con 100 % de condonación de multas y una tasa de 7.5 % para retornar capitales, quien tributa en el RESICO podrá optar por pagar el IVA aplicando el 7 % a lo que cobre —sin que la tasa del IVA cambie— y las empresas grandes pierden margen para deducir intereses y gastos. Los recargos por prórroga siguen en 1.38 % mensual (los de mora, 2.07 %). Nada de esto aplica antes del 1 de enero de 2027. Siguiente paso: RMF 2027 y Anexo 8 en el DOF (finales de diciembre de 2026).
Contenido de esta página(12 secciones)
Lo que necesitas saber
- Sin cambio de tasas. El decreto de reformas a la LISR no toca los artículos 9, 96 ni 152; el Paquete no trae reforma a la tasa del IVA. Las tablas del ISR 2027 serían las de 2026.
- RESICO a $5 millones. El artículo 113-E sube el tope de personas físicas de 3.5 a 5 millones; el de personas morales pasa de 35 a 50 y el régimen se vuelve opcional (art. 206).
- Menos retención al ahorro. La retención anual sobre intereses baja de 0.90 % a 0.68 % del capital (art. 24 de la LIF). Los recargos por prórroga se quedan en 1.38 % mensual (art. 11); los de mora, en 2.07 %.
- IVA del 7 % en el RESICO: es una opción de pago, no una tasa nueva. El artículo 25, fracción XVIII de la LIF permite pagar el IVA aplicando el 7 % a lo efectivamente cobrado, en pagos definitivos y sin acreditar nada. Se sigue trasladando al cliente el 16 % (el 8 % de la frontera es un estímulo con requisitos, vigente hasta el 31 de diciembre de 2026): la tasa del IVA no cambia.
- Más control a empresas grandes. Intereses deducibles hasta el 20 % de la utilidad ajustada (antes 30 %) y un tope nuevo a deducciones del 96.67 % de los ingresos para quien facture más de $50 millones, con nueve fracciones de excluidos en el artículo 78-E.
- Ya es ley. Diputados aprobó todo del 13 al 15 de octubre; el Senado aprobó la Ley de Ingresos sin cambios el 27 de octubre de 2026 y cambió el artículo 78-E de la reforma a la LISR, cambio que Diputados aprobó el 3 de noviembre. El DOF publicó los dos decretos el 13 de noviembre de 2026; la Miscelánea y el Anexo 8 salen a fin de diciembre; todo rige el 1 de enero de 2027.
Dónde va el trámite
Una reforma fiscal no existe cuando se anuncia: existe cuando el DOF la publica, y aplica cuando llega el 1 de enero. Entre el anuncio y ese día hay 8 pasos, cuatro de ellos con plazo constitucional; el regreso de la LISR a Diputados por el cambio del Senado no lo tenía y se resolvió el 3 de noviembre. El rastreador de abajo es la parte de esta página que se actualiza más seguido: en cada votación cambiamos el estado del paso y la fecha de revisión, y si el Congreso mueve una cifra, la fila correspondiente de la tabla de propuestas cambia con él.
- ✓El Ejecutivo presenta el Paquete Económico 2027: CGPE, iniciativa de LIF, PPEF y reformas a la LISR8 de septiembre de 2026 · SHCP → Cámara de DiputadosArt. 74 fr. IV CPEUM (a más tardar el 8 de septiembre) · Hecho
- ✓La Cámara de Diputados aprueba la Ley de Ingresos y las reformas fiscales13 al 15 de octubre de 2026 · Cámara de DiputadosArt. 74 fr. IV CPEUM · Hecho
- ✓El Senado aprueba la Ley de Ingresos sin cambios y la envía al Ejecutivo; aprueba la reforma a la LISR con un cambio al artículo 78-E y la devuelve a Diputados27 de octubre de 2026 · Senado de la RepúblicaArt. 74 fr. IV y art. 72 fr. E CPEUM; oficio DGPL-1P3A.-3160 · Hecho
- ✓La Cámara de Diputados aprueba el cambio del Senado al artículo 78-E (349 votos a favor, 92 en contra) y el decreto de la LISR pasa al Ejecutivo3 de noviembre de 2026 · Cámara de Diputados (Comisión de Hacienda y pleno)Art. 72 fr. E CPEUM; Gaceta Parlamentaria 7159-IV · Hecho
- ✓Diputados aprueba el Presupuesto de Egresos (fija, entre otras cosas, la Pensión Bienestar)9 de noviembre de 2026 · Cámara de Diputados (facultad exclusiva)Art. 74 fr. IV CPEUM; Gaceta Parlamentaria 7163-IV (372 votos a favor, 102 en contra) · Hecho
- ✓Publicación en el DOF de la LIF 2027 y del decreto de reformas a la LISR13 de noviembre de 2026 (edición matutina) · Ejecutivo FederalDOF 13-nov-2026, notas 5803757 (LIF) y 5803758 (LISR) · Hecho
- 7Resolución Miscelánea Fiscal 2027 y Anexo 8 (tarifas del ISR) en el DOF; decreto del subsidio al empleofinales de diciembre de 2026 · SAT / SHCPArt. 33 fr. I inciso g) CFF · Pendiente
- 8Entran en vigor la LIF 2027, las reformas a la LISR y el salario mínimo 2027; la UMA 2027 rige desde el 1 de febrero1 de enero de 2027 · Todos los contribuyentesArtículo Primero transitorio de la LIF; art. 5 de la Ley de la UMA · Pendiente
Elaboración de Calcu.mx con el artículo 74 fr. IV de la Constitución y el calendario de la LIF 2026. Los pasos se marcan como hechos el día de la votación; la línea ámbar es la última revisión.
Todas las propuestas, con artículo y estado
Cada fila se leyó en el texto de la Gaceta Parlamentaria del 8 de septiembre de 2026: el anexo A trae la iniciativa de Ley de Ingresos (recargos, retención sobre intereses, plataformas, regularización, retorno de capitales) y el anexo E la reforma a la Ley del ISR (RESICO, intereses, tope de deducciones, Plan México). La columna de verificación dice de cuál salió cada cifra. Después se recotejaron contra los dictámenes que votó Diputados, contra el texto que el Senado le devolvió el 27 de octubre (Gaceta 7156-I-2) —el único cambio del Senado está en el artículo 78-E— y contra los decretos publicados en el DOF el 13 de noviembre de 2026. Una sola medida —el IEPS a botanas y sodio— circuló en prensa y no tiene iniciativa; va marcada aparte y no cuenta en el total de la tarjeta.
| Medida | Artículo | 2026 | Propuesta 2027 | Estado | A quién afecta |
|---|---|---|---|---|---|
Tope de ingresos del RESICO de personas físicasVerificado en la Gaceta 7121-EActualizado con la cifra oficial el 14 de noviembre de 2026Qué decía la iniciativaNuestra estimación previa fue 5000000, calculada el 27 de septiembre de 2026. | Art. 113-E LISR (párrafos primero, tercero, quinto y séptimo) | $3,500,000 anuales | $5,000,000 anuales | Publicada en el DOF | RESICO / arrendadores |
| Tope del RESICO de personas morales, ahora opcionalVerificado en la Gaceta 7121-E | Art. 206 LISR (párrafos primero y tercero) | $35,000,000 anuales, obligatorio | $50,000,000 anuales, opcional | Publicada en el DOF | Patrones |
| Opción de pagar el IVA aplicando el 7 % a lo efectivamente cobrado (RESICO)Verificado en la Gaceta 7121-A | Art. 25 fr. XVIII de la LIF 2027 (arts. 1o., 5o.-D, 28 y 33 LIVA) | No existe la opción: se aplica la mecánica ordinaria de la LIVA | Opción de pagar el 7 % de lo cobrado en el mes, en pagos definitivos y sin acreditamiento alguno. La tasa del IVA NO cambia: se sigue trasladando 16 % general, 8 % en frontera (estímulo con requisitos, vigente hasta el 31 de diciembre de 2026), 0 % y exentos | Publicada en el DOF | Patrones, RESICO / arrendadores |
Retención anual de ISR sobre intereses del sistema financieroVerificado en la Gaceta 7121-AActualizado con la cifra oficial el 14 de noviembre de 2026Qué decía la iniciativaNuestra estimación previa fue 0.68, calculada el 27 de septiembre de 2026. | Art. 24 de la LIF 2027 (arts. 54 y 135 LISR) | 0.90 % sobre el capital | 0.68 % sobre el capital | Publicada en el DOF | Asalariados, Patrones, RESICO / arrendadores |
Tasa de recargos por prórroga y pagos a plazosVerificado en la Gaceta 7121-AActualizado con la cifra oficial el 14 de noviembre de 2026Qué decía la iniciativaNuestra estimación previa fue 1.38, calculada el 27 de septiembre de 2026. | Art. 11 de la LIF 2027 | 1.38 % mensual; plazos 1.42 / 1.63 / 1.97 % | 1.38 % mensual; plazos 1.42 / 1.63 / 1.97 % (sin cambio) | Publicada en el DOF | Asalariados, Patrones, RESICO / arrendadores |
| Límite a la deducción de intereses netosVerificado en la Gaceta 7121-E | Art. 28 fr. XXXII LISR | 30 % de la utilidad fiscal ajustada | 20 % de la utilidad fiscal ajustada | Publicada en el DOF | Patrones |
| Tope a deducciones y pérdidas de personas morales con ingresos > 50 mdpVerificado en la Gaceta 7121-E | Nuevo Capítulo X, arts. 78-A a 78-F LISR | No existe | Deducciones hasta el 96.67 % de los ingresos (factor 0.9667); si están por debajo, el 99 % de las deducciones | Publicada en el DOF | Patrones |
| Retención de ISR a personas morales que venden por plataformas digitalesVerificado en la Gaceta 7121-A | Art. 25 fr. VI de la LIF 2026, que la LIF 2027 (DOF 13-nov-2026) RENUEVA (mecanismo del art. 113-A LISR) | 2.5 % del ingreso; 20 % si no dan su RFC (ya en vigor) | Lo mismo: la LIF 2027 publicada en el DOF repite el texto por un año más | Publicada en el DOF | Patrones, RESICO / arrendadores |
| Programa de regularización fiscal 2027Verificado en la Gaceta 7121-A | Art. Vigésimo Primero transitorio de la LIF 2027 (reserva Monreal en Diputados; el Senado lo aprobó en sus términos) | Programa 2026 (ingresos ≤ 300 mdp) | 100 % de multas, recargos y gastos de ejecución, sin tope de ingresos (Diputados quitó el de 300 mdp); solicitud antes del 31-oct-2027 y pago antes del 31-dic-2027 | Publicada en el DOF | Asalariados, Patrones, RESICO / arrendadores |
| Retorno de capitales del extranjeroVerificado en la Gaceta 7121-A | Art. Vigésimo Tercero transitorio de la LIF 2027 | No existe | ISR del 7.5 % sin deducciones sobre recursos mantenidos en el extranjero hasta el 8-sep-2026, retornados antes del 31-dic-2027 e invertidos al menos 3 años | Publicada en el DOF | Patrones |
| Deducción inmediata de inversiones (Plan México)Verificado en la Gaceta 7121-E | Disposiciones transitorias del decreto de reformas a la LISR | Decreto del 21-ene-2025 (vigente hasta el 30-sep-2030) | Deducción inmediata de bienes nuevos de activo fijo adquiridos del 1-ene-2027 al 30-sep-2030, con porcentajes por tipo de bien (de 35 % a 89 %) | Publicada en el DOF | Patrones |
| Tarifas del ISR de personas físicasLey vigente (no requiere reforma) | Art. 152 LISR, último párrafo (Anexo 8 de la RMF) | Tarifas actualizadas en 2026 (13.21 % acumulado) | Sin cambio: la inflación acumulada desde 2026 no llega al 10 % | Publicada en el DOF | Asalariados |
| Tasas del ISR de personas físicas y del IVAVerificado en la Gaceta 7121-E | Arts. 96 y 152 LISR; art. 1o. LIVA | ISR hasta 35 %; IVA 16 % (8 % por el estímulo fronterizo) | Sin cambio de tasas | Publicada en el DOF | Asalariados, Patrones, RESICO / arrendadores |
| Retención del 10 % a arrendadores que rentan a personas morales (régimen general)Verificado en la Gaceta 7121-E | Art. 116 LISR | 10 % de retención | Sin cambio (el art. 116 no está en el decreto) | Publicada en el DOF | RESICO / arrendadores |
| IEPS a alimentos no básicos con alta densidad calórica y a bebidas con sodioReportado por prensa, sin verificar en la Gaceta | Art. 2o. LIEPS (sin iniciativa en el Paquete Económico 2027) | 8 % a alimentos de más de 275 kcal por 100 g | Sólo reportado por prensa: 20 % a alimentos no básicos y gravamen al sodio. El Paquete no trae iniciativa de LIEPS | Sin iniciativa en el Congreso | Asalariados |
Las filas grises son medidas que la reforma deja igual; la fila ámbar no tiene iniciativa ni dictamen. «Estado» cambia con cada votación. Verificado el 14 de noviembre de 2026.
¿Qué me cambia? La lista por perfil
La tabla de arriba es completa; esta lista es la tuya. Elige si cobras por nómina, si tienes empleados o si tributas en el RESICO o rentas un inmueble, y verás sólo lo que te toca, lo que no cambia aunque lo hayas leído en algún lado, y lo que sigue pendiente de verificar.
¿Qué me cambia en 2027?
Publicado en el DOFElige tu perfil. La lista sale de la tabla de propuestas de esta página, filtrada por a quién afecta cada una; el número de la tarjeta de arriba es el de la primera lista.
Cobras por nómina, tu patrón te retiene el ISR y tienes ahorros en el banco o en Cetes.
Te cambia (2)
Retención anual de ISR sobre intereses del sistema financiero
0.90 % sobre el capital → 0.68 % sobre el capital
Art. 24 de la LIF 2027 (arts. 54 y 135 LISR) · Publicada en el DOF · ISR de los Cetes
Programa de regularización fiscal 2027
Programa 2026 (ingresos ≤ 300 mdp) → 100 % de multas, recargos y gastos de ejecución, sin tope de ingresos (Diputados quitó el de 300 mdp); solicitud antes del 31-oct-2027 y pago antes del 31-dic-2027
Art. Vigésimo Primero transitorio de la LIF 2027 (reserva Monreal en Diputados; el Senado lo aprobó en sus términos) · Publicada en el DOF · declaraciones atrasadas
Cifras de nómina que se mueven cada año (estimaciones)
UMA 2027 (desde el 1 de febrero)
$117.31 → ≈ $121.86 diarios · UMA 2027
Salario mínimo 2027 (desde el 1 de enero)
$315.04 → ≈ $352.84 diarios · salario mínimo 2027
Subsidio al empleo 2027 (cuota mensual)
$535.65 → ≈ $556.42 · subsidio 2027
No cambia, aunque lo hayas leído (3)
Tasa de recargos por prórroga y pagos a plazos
1.38 % mensual; plazos 1.42 / 1.63 / 1.97 % (sin cambio)
Art. 11 de la LIF 2027 · Verificado en la Gaceta 7121-A
Tarifas del ISR de personas físicas
Sin cambio: la inflación acumulada desde 2026 no llega al 10 %
Art. 152 LISR, último párrafo (Anexo 8 de la RMF) · Ley vigente (no requiere reforma)
Tasas del ISR de personas físicas y del IVA
Sin cambio de tasas
Arts. 96 y 152 LISR; art. 1o. LIVA · Verificado en la Gaceta 7121-E
Pendiente de verificar (1)
IEPS a alimentos no básicos con alta densidad calórica y a bebidas con sodio
Sólo reportado por prensa: 20 % a alimentos no básicos y gravamen al sodio. El Paquete no trae iniciativa de LIEPS
Reportado por prensa, sin verificar en la Gaceta
Ya es ley, pero todavía no rige. La LIF 2027 y la reforma a la LISR se publicaron en el DOF el 13 de noviembre de 2026 y aplican desde el 1 de enero de 2027. Las cifras de UMA, salario mínimo y subsidio son estimaciones de Calcu.mx.
Asalariados: lo que se mueve aunque el ISR no cambie
Para quien cobra por nómina, el Paquete Económico es casi una noticia de lo que no pasa: ni tarifa nueva ni IVA nuevo. Lo que sí se mueve cada año son las cifras que rodean al recibo —UMA, salario mínimo, subsidio al empleo, exenciones— y ninguna de ellas la fija el Congreso. Las tres primeras son estimaciones con su propia página; las dos últimas son aritmética sobre ellas.
| Concepto | 2026 | 2027 | Estado | Quién lo fija y cuándo |
|---|---|---|---|---|
| UMA diaria | $117.31 | ≈ $121.86 | Estimación | INEGI, enero; rige desde el 1 de febrero |
| Salario mínimo general | $315.04 | ≈ $352.84 | Estimación | CONASAMI, diciembre; rige desde el 1 de enero |
| Subsidio al empleo (cuota mensual) | $535.65 | ≈ $556.42 | Estimación | Decreto de la SHCP, fin de diciembre; tope de ingreso $11,492.66 salvo decreto nuevo |
| Tarifas del ISR | Actualizadas en 2026 | Sin cambio | Estimación (art. 152) | SAT, Anexo 8 de la RMF, fin de diciembre |
| Retención sobre intereses (ahorro) | 0.90 % | 0.68 % | Publicado (DOF 13-nov-2026) | Congreso, LIF art. 24; rige desde el 1 de enero |
| Aguinaldo exento (30 UMA) | $3,519.30 | ≈ $3,655.80 | Deriva de la UMA | Art. 93 fr. XIV LISR: 30 × UMA diaria vigente en diciembre |
Cuenta del aguinaldo exento 2027: 30 × $121.86 = $3,655.80. Cuenta del subsidio 2026: $3,566.22 × 15.02 % = $535.65. La inflación que gobierna UMA y subsidio está en inflación 2027.
Patrones: cuotas del IMSS, prima de riesgo y las medidas para empresas
El cambio más seguro de 2027 para un patrón no está en el Paquete Económico: está legislado desde 2020. La cuota patronal de cesantía en edad avanzada y vejez sube otro escalón el 1 de enero, según la tabla del DOF del 16 de diciembre de 2020, y lo hace más para los salarios altos que para los bajos. A eso se suman el salario mínimo y la UMA estimados, y las dos medidas de la reforma que sí apuntan a las empresas: el límite a intereses y el tope a deducciones. La retención de plataformas a personas morales no es nueva: rige desde enero de 2026 y la LIF 2027 sólo la repite.
| Salario base de cotización | Cuota patronal CEAV 2026 | Cuota patronal CEAV 2027 | Diferencia |
|---|---|---|---|
| Hasta 1 salario mínimo | 3.150 % | 3.150 % | +0.000 pp |
| De 1.01 SM a 1.50 UMA | 3.676 % | 3.807 % | +0.131 pp |
| De 1.51 a 2.00 UMA | 4.851 % | 5.276 % | +0.425 pp |
| De 2.01 a 2.50 UMA | 5.556 % | 6.157 % | +0.601 pp |
| De 2.51 a 3.00 UMA | 6.026 % | 6.745 % | +0.719 pp |
| De 3.01 a 3.50 UMA | 6.361 % | 7.164 % | +0.803 pp |
| De 3.51 a 4.00 UMA | 6.613 % | 7.479 % | +0.866 pp |
| De 4.01 UMA en adelante | 7.513 % | 8.603 % | +1.090 pp |
Cifra oficial: DOF 16-dic-2020, artículo Segundo transitorio de la reforma a la LSS. La tabla completa por año y el resto de las ramas están en cuotas patronales del IMSS.
Prima de riesgo: vence el lunes 1 de marzo de 2027
La determinación anual se presenta durante febrero (art. 32 fr. V del Reglamento). En 2027 el 28 de febrero cae en domingo, así que el plazo se recorre al 1 de marzo de 2027 (art. 3, último párrafo). Cifra oficial. Detalle en prima de riesgo 2027.
Tope de cotización: 25 UMA
Con la UMA 2027 estimada, el tope mensual del salario base de cotización pasaría de $89,155.50 a ≈ $92,613.60 desde febrero: 25 × $121.86 × 30.4. En enero sigue la UMA de 2026.
Intereses deducibles: del 30 % al 20 %
Art. 28 fr. XXXII: los intereses netos del ejercicio serán deducibles sólo hasta el 20 % de la utilidad fiscal ajustada. Una empresa con utilidad ajustada de $10,000,000 podía deducir $3,000,000 de intereses netos; con la reforma, $2,000,000: $10,000,000 × 20 % = $2,000,000.
Tope de deducciones: 96.67 % de los ingresos
Nuevo Capítulo X (arts. 78-A a 78-F), para personas morales residentes en México con ingresos acumulables de más de $50,000,000 que determinen utilidad fiscal. Son dos ramas del artículo 78-B. Si las deducciones rebasan los ingresos multiplicados por 0.9667, el límite es ese resultado: con ingresos de $80,000,000 y deducciones de $79,000,000, el tope es $80,000,000 × 0.9667 = $77,336,000 y los $1,664,000 restantes se difieren hasta 20 ejercicios, actualizados. Si no los rebasan —digamos $60,000,000— el límite es el 99 % de las propias deducciones: $60,000,000 × 0.99 = $59,400,000.
Pérdidas al 50 %, y la PTU fuera del tope
El artículo 78-C limita las pérdidas de ejercicios anteriores al factor 0.5000 de la utilidad fiscal ya topada: siguiendo el ejemplo, $80,000,000 − $77,336,000 = $2,664,000 de utilidad y $2,664,000 × 0.5000 = $1,332,000 de pérdidas aplicables; el resto va a los 20 ejercicios siguientes. El artículo 78-D aplica el mismo factor en pagos provisionales. Y lo que no se pierde con todo esto es el reparto de utilidades: el segundo párrafo del 78-A dice que la renta gravable de la PTU se determina sin considerar estos límites, así que el tope no puede reducir lo que reciben los trabajadores.
Quién queda fuera del tope (art. 78-E)
El artículo 78-E tiene nueve fracciones. Las ocho primeras venían en la iniciativa y Diputados las aprobó tal cual; el Senado, el 27 de octubre de 2026, añadió la fracción IX y amplió la III. Diputados aprobó ese cambio el 3 de noviembre de 2026 (349 votos a favor, 92 en contra) y el texto publicado en el DOF el 13 de noviembre de 2026 trae las nueve fracciones.
- Fr. IEl régimen de coordinados (Título II, Capítulo VII).
- Fr. IIEl régimen de actividades agrícolas, ganaderas, silvícolas y pesqueras (Título II, Capítulo VIII).
- Fr. IIILa maquila del artículo 182, salvo por sus ventas en territorio nacional.
- Fr. IVLas empresas declaradas en quiebra.
- Fr. VQuien aplique la deducción inmediata de inversiones o la deducción adicional de capacitación, certificaciones, modelos de utilidad y patentes, sólo respecto de ese beneficio y mientras dure.
- Fr. VILas empresas con menos de cinco ejercicios de inscritas en el RFC, salvo que hereden activos, clientes o socios de otra persona moral.
- Fr. VIILas sociedades que surjan o subsistan de una fusión o escisión dentro de esos cinco ejercicios, por el plazo que le restaba a la de origen.
- Fr. VIIILas instituciones de seguros en las operaciones propias de su objeto.
- Fr. III (ampliada)Quien ensamble y fabrique vehículos con autorización de depósito fiscal del artículo 121, fracción IV, de la Ley Aduanera, salvo por sus ventas en territorio nacional.Añadida por el Senado.
- Fr. IXQuien venda al público, distribuya o comercialice gasolinas y diésel con permiso del artículo 76, fracción II, inciso b), de la Ley del Sector Hidrocarburos.Añadida por el Senado.
Texto del proyecto de decreto que el Senado devolvió a Diputados: Gaceta Parlamentaria 7156-I-2, 28 de octubre de 2026, pp. 11 a 13; cotejado con el decreto del DOF del 13 de noviembre de 2026 (nota 5803758). La fracción V no exime a la empresa entera: sólo el beneficio de deducción inmediata o adicional, mientras dure.
RESICO y arrendadores: el tope sube, la retención se queda
Es el cambio con más beneficiarios directos del Paquete: la propia exposición de motivos dice que el régimen tiene 4.4 millones de contribuyentes y que el tope de 3.5 millones expulsaba a quien crecía. Para el arrendador que renta a una empresa, lo que no cambia importa tanto como lo que sí: el artículo 116 no está en el decreto, así que la retención del 10 % del régimen general de arrendamiento sigue. Si el arrendador tributa en el RESICO, la persona moral le retiene el 1.25 % (art. 113-J), que el decreto tampoco toca.
| Regla | 2026 | 2027 (DOF 13-nov-2026) | Verificación |
|---|---|---|---|
| Tope de ingresos, personas físicas (art. 113-E) | $3,500,000 | $5,000,000 | Gaceta 7121-E, p. 5 |
| Tabla mensual: tasa máxima del 2.50 % | Hasta $3,500,000 | Hasta $5,000,000 | Gaceta 7121-E, p. 6 |
| Salida del régimen por rebasar el tope | Pagos mensuales previos sin regla expresa | Los pagos de los meses en RESICO son definitivos | Gaceta 7121-E, art. 113-E párr. 3 |
| Volver al régimen tras incumplir | Prohibido (párr. séptimo) | Permitido si te pones al corriente y no rebasas el tope | Gaceta 7121-E, p. 6 |
| Personas morales (art. 206) | Hasta $35,000,000, obligatorio | Hasta $50,000,000, opcional | Gaceta 7121-E, p. 8 |
| Retención del 10 % al rentar a una persona moral (régimen general, art. 116) | 10 % | Sin cambio | El art. 116 no aparece en el artículo Primero del decreto (ni el 113-J, que fija el 1.25 % del RESICO) |
| Pago del IVA (art. 25 fr. XVIII LIF) | Mecánica ordinaria de la LIVA: se traslada 16 % y se paga la diferencia contra el IVA acreditable | Opción: 7 % de lo cobrado, definitivo y sin acreditamiento alguno. Se sigue trasladando 16 %: la tasa del IVA no cambia | Gaceta 7121-A, art. 25 fr. XVIII |
| Retención por plataformas a personas morales | 2.5 %; 20 % sin RFC (en vigor desde enero de 2026) | Sin cambio: la LIF 2027 repite el texto | LIF 2026 (DOF 7-nov-2025) y Gaceta 7121-A, art. 25 fr. VI |
Ejemplo con la tabla vigente: un contribuyente con ingresos de $4,200,000 hoy tiene que salir del RESICO; con la reforma pagaría $4,200,000 × 2.5 % = $105,000 de ISR anual en el régimen. Calcúlalo con la calculadora de RESICO y revisa la guía del régimen.
El IVA del 7 % del RESICO: una forma de pagar, no una tasa nueva
La tasa del IVA no cambia.
Es la confusión más fácil de todo el Paquete, así que va primero: la Ley de Ingresos no reforma la Ley del IVA ni toca su artículo 1o. La tasa sigue siendo del 16 % general, y la tasa del 0 % y los actos exentos se quedan exactamente como están; el 8 % de la frontera es un estímulo del decreto para la región fronteriza (con requisitos), vigente hasta el 31 de diciembre de 2026; su prórroga para 2027 no se ha publicado. Lo que el artículo 25, fracción XVIII de la LIF 2027 publicada en el DOF establece es una opción de pago para quien tributa en el RESICO: seguirá facturando y trasladando a su cliente la tasa que corresponda al acto, y le pagará al SAT el 7 % de lo que efectivamente cobró en el mes. El 7 % es la tasa con la que paga, no la que cobra: el consumidor no paga menos IVA y no nace ninguna tasa nueva en la Ley del IVA.
Es, con el tope de $5 millones, la medida del Paquete con más contribuyentes detrás: la exposición de motivos la presenta como la extensión al IVA de las facilidades que el RESICO ya da en el ISR, «una forma sencilla, rápida y eficaz en el pago de las contribuciones». Puede ejercerla quien tributa en el Título IV, Capítulo II, Sección IV de la Ley del ISR (RESICO de personas físicas) y también quien tributa en el Título VII, Capítulo XII (RESICO de personas morales). No es gratis: a cambio de los 9 puntos de diferencia se pierde todo el IVA acreditable, y ahí está el cálculo que decide si conviene.
| Regla | Lo que dice la fracción XVIII |
|---|---|
| Quién puede | Personas físicas del Título IV, Capítulo II, Sección IV de la LISR y personas morales del Título VII, Capítulo XII, que trasladen IVA por sus actos o actividades. |
| Qué se paga | El 7 % del monto total de las contraprestaciones gravadas efectivamente cobradas en el mes por los actos del artículo 1o., primer párrafo, de la LIVA. Lo cobrado, no lo facturado. Queda fuera la importación de bienes tangibles. |
| Cuándo y con qué carácter | Declaración mensual, en los mismos términos y plazos del artículo 5o.-D, segundo párrafo, de la LIVA. Los pagos mensuales son definitivos. |
| Qué se le cobra al cliente | La tasa que corresponda al tipo de acto conforme a la LIVA: 16 %, 8 % con el estímulo fronterizo (vigente hasta el 31 de diciembre de 2026), 0 % o exento. La tasa del IVA no cambia. |
| Acreditamiento | Ninguno: «no tendrán derecho a efectuar acreditamiento alguno» por el IVA que les trasladen ni por el que paguen en la importación. Lo único que se disminuye es el IVA que le hayan retenido en el mes. |
| Importaciones | El total de importaciones del ejercicio no puede exceder los montos de los artículos 113-E y 206 de la LISR. El IVA de la importación se paga conforme a los artículos 28 y 33 de la LIVA, a la tasa normal, y es definitivo. Si se excede el monto, hay que dejar de aplicar la opción desde el mes inmediato siguiente. |
| La diferencia que queda | La diferencia entre lo trasladado y el 7 % pagado no se considera ingreso para efectos del ISR. La exposición de motivos la llama «una recuperación inmediata de cantidades», precisamente porque no se acredita nada. |
| Contabilidad | Sólo las personas físicas quedan relevadas de llevar contabilidad por esos actos; las personas morales del Título VII, Capítulo XII no, porque ya están obligadas para el ISR. En ambos casos hay que emitir y conservar los comprobantes de lo efectivamente cobrado. |
| Meses y permanencia | Sólo por meses de calendario completos. Una vez ejercida, la opción no puede variarse durante el ejercicio. Cesa desde el mes en que se deje de tributar conforme a los artículos 113-E o 206. |
| Aviso | Aviso de opción ante el SAT dentro de los 30 días siguientes al primer cobro del año por esas actividades, conforme a las reglas de carácter general que emita el propio SAT. |
Texto leído en la Gaceta Parlamentaria 7121-A (iniciativa de Ley de Ingresos 2027), artículo 25, fracción XVIII, que Diputados y el Senado aprobaron sin cambios y que el DOF publicó el 13 de noviembre de 2026 (nota 5803757). Aplica desde el 1 de enero de 2027.
¿Conviene? La cuenta, no la opinión
Con la mecánica ordinaria el IVA es neutral: cobras 16 %, acreditas el que te trasladaron y pagas la diferencia. Con la opción cobras igual, pagas 7 % y te quedas los 9 puntos libres de ISR, pero el IVA de tus compras deja de ser recuperable y se vuelve un costo real. Así que todo depende de cuánto IVA acreditable tengas. Mismo mes, mismos $200,000 cobrados, dos negocios distintos:
| Concepto | Servicios: IVA acreditable bajo | Comercio: IVA acreditable alto |
|---|---|---|
| Contraprestaciones gravadas cobradas en el mes | $200,000 | $200,000 |
| IVA trasladado al cliente (16 %, sin cambio) | $32,000 | $32,000 |
| IVA acreditable del mes | $10,000 | $25,000 |
| (a) Pago con la mecánica ordinaria | $22,000 | $7,000 |
| (b) Pago con la opción del 7 % | $14,000 | $14,000 |
| (a) − (b): qué gana la opción | $8,000 | −$7,000 |
| Qué conviene | La opción del 7 % | La mecánica ordinaria |
La aritmética, para que la rehagas
IVA trasladado: $200,000 × 16 % = $32,000.
Pago con la opción: $200,000 × 7 % = $14,000.
Con IVA acreditable de $10,000 — ordinaria: $32,000 − $10,000 = $22,000; opción: $14,000; gana la opción por $8,000.
Con IVA acreditable de $25,000 — ordinaria: $32,000 − $25,000 = $7,000; opción: $14,000; pierde por $7,000.
Punto de equilibrio: 16 % − 7 % = 9 puntos, así que las dos mecánicas se igualan cuando el IVA acreditable es el 9 % de lo cobrado gravado: $200,000 × 9 % = $18,000. Ahí ordinaria y opción pagan lo mismo: $14,000 = $14,000.
Ese IVA acreditable equivale a compras y gastos gravados de $112,500 al mes: $18,000 ÷ 16 % = $112,500, el 56.25 % de lo cobrado.
La regla en una línea: la opción del 7 % gana mientras tu IVA acreditable esté por debajo del 9 % de lo que cobras gravado, y pierde en cuanto lo rebase. Por eso favorece a quien vende servicios o trabajo propio —honorarios, arrendamiento, oficios— y castiga a quien revende mercancía o compra insumos gravados. Y como sólo se puede ejercer por meses completos y no se puede cambiar durante el año, la decisión hay que tomarla con el IVA acreditable esperado de todo el ejercicio, no con el de un mes bueno.
Cuánto espera recaudar el gobierno en 2027
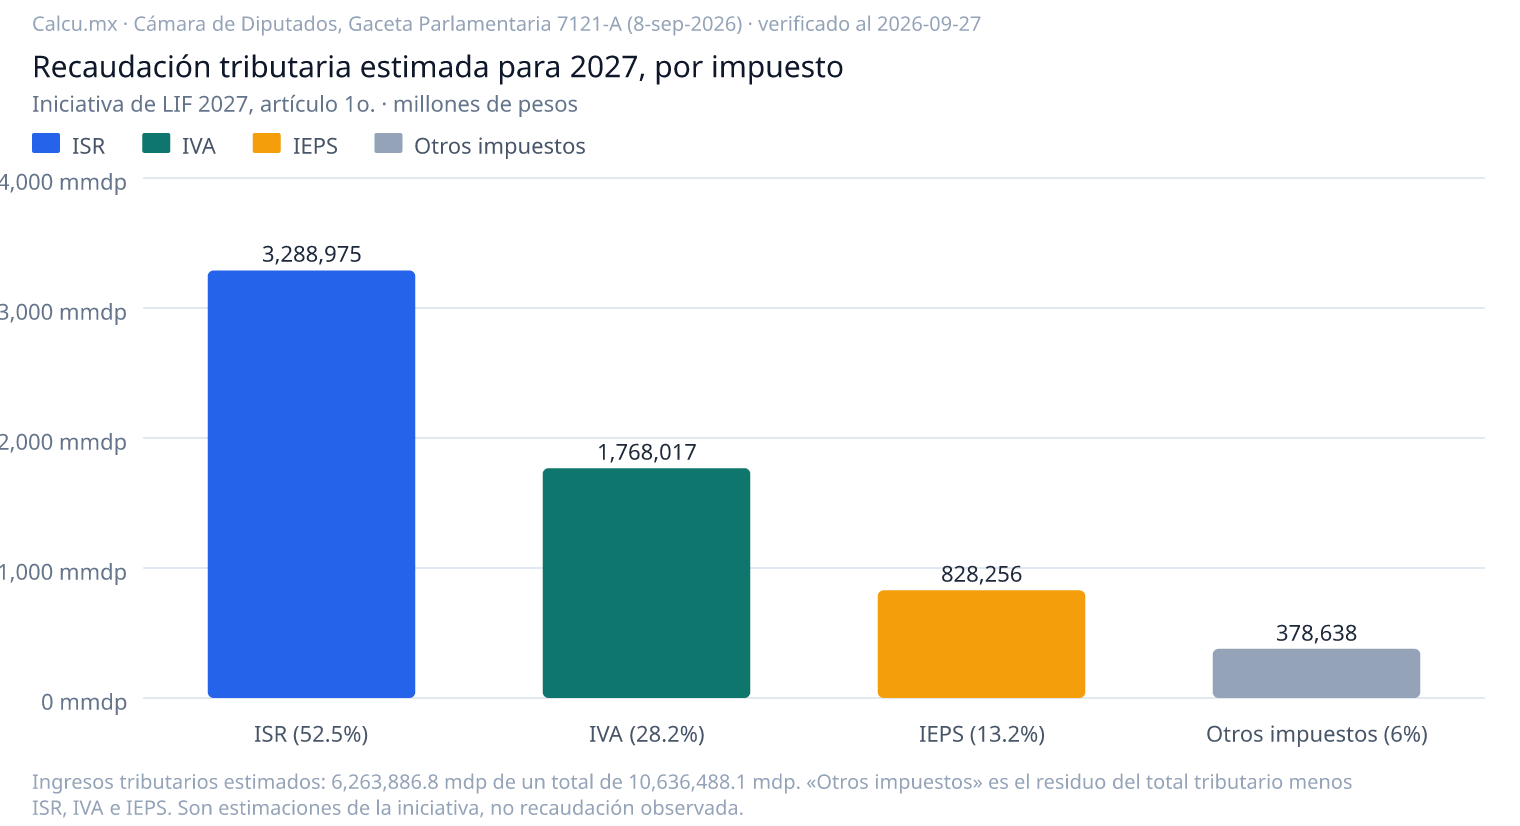
El artículo 1o. de la Ley de Ingresos es la tabla que justifica todo lo demás: estima 10,636,488.1 mdp de ingresos totales, de los cuales 6,263,886.8 mdp son impuestos. El ISR solo aporta más de la mitad de la recaudación tributaria, y eso explica por qué la iniciativa dedica sus páginas más largas a las factureras y a las deducciones de las empresas y no a la tasa. Los supuestos macro detrás de estas cifras —crecimiento, inflación, tipo de cambio, petróleo— están en inflación 2027 y dólar 2027.
Fuente: Iniciativa de Ley de Ingresos de la Federación 2027, artículo 1o. (millones de pesos). Total de ingresos: 10,636,488.1 mdp; tributarios: 6,263,886.8 mdp. «Otros impuestos» es el residuo. Son estimaciones de la iniciativa, no recaudación observada. Verificado el 2026-11-14.
Calendario: fechas límite y quién decide
| Fecha | Paso | Quién | Base legal | Estado |
|---|---|---|---|---|
| 8 de septiembre de 2026 | El Ejecutivo presenta el Paquete Económico 2027: CGPE, iniciativa de LIF, PPEF y reformas a la LISR | SHCP → Cámara de Diputados | Art. 74 fr. IV CPEUM (a más tardar el 8 de septiembre) | Hecho |
| 13 al 15 de octubre de 2026 | La Cámara de Diputados aprueba la Ley de Ingresos y las reformas fiscales | Cámara de Diputados | Art. 74 fr. IV CPEUM | Hecho |
| 27 de octubre de 2026 | El Senado aprueba la Ley de Ingresos sin cambios y la envía al Ejecutivo; aprueba la reforma a la LISR con un cambio al artículo 78-E y la devuelve a Diputados | Senado de la República | Art. 74 fr. IV y art. 72 fr. E CPEUM; oficio DGPL-1P3A.-3160 | Hecho |
| 3 de noviembre de 2026 | La Cámara de Diputados aprueba el cambio del Senado al artículo 78-E (349 votos a favor, 92 en contra) y el decreto de la LISR pasa al Ejecutivo | Cámara de Diputados (Comisión de Hacienda y pleno) | Art. 72 fr. E CPEUM; Gaceta Parlamentaria 7159-IV | Hecho |
| 9 de noviembre de 2026 | Diputados aprueba el Presupuesto de Egresos (fija, entre otras cosas, la Pensión Bienestar) | Cámara de Diputados (facultad exclusiva) | Art. 74 fr. IV CPEUM; Gaceta Parlamentaria 7163-IV (372 votos a favor, 102 en contra) | Hecho |
| 13 de noviembre de 2026 (edición matutina) | Publicación en el DOF de la LIF 2027 y del decreto de reformas a la LISR | Ejecutivo Federal | DOF 13-nov-2026, notas 5803757 (LIF) y 5803758 (LISR) | Hecho |
| finales de diciembre de 2026 | Resolución Miscelánea Fiscal 2027 y Anexo 8 (tarifas del ISR) en el DOF; decreto del subsidio al empleo | SAT / SHCP | Art. 33 fr. I inciso g) CFF | Pendiente |
| 1 de enero de 2027 | Entran en vigor la LIF 2027, las reformas a la LISR y el salario mínimo 2027; la UMA 2027 rige desde el 1 de febrero | Todos los contribuyentes | Artículo Primero transitorio de la LIF; art. 5 de la Ley de la UMA | Pendiente |
Cómo seguimos esta página
Regla de actualización: en cada votación —comisiones y pleno de Diputados, pleno del Senado, publicación en el DOF— cambiamos el estado del paso en el rastreador y de las propuestas afectadas, corregimos la cifra si el Congreso la movió, y actualizamos la fecha de revisión, que es la que viaja como dateModified en el artículo, en el conjunto de datos y en el mapa del sitio. Las tres cifras que ya viven en el registro anual de Calcu.mx (retención sobre intereses, recargos y tope del RESICO) se voltean a oficiales con el decreto del DOF y la tabla muestra entonces la línea de actualización oficial con su fecha y, plegado, lo que decía la iniciativa.
Las cuentas que hay en esta página, para que las rehagas
Retención sobre intereses en un pagaré de $100,000: hoy $100,000 × 0.90 % = $900 al año; con la LIF 2027 $100,000 × 0.68 % = $680.
Tope de deducciones (Cap. X): ingresos $80,000,000 × 0.9667 = $77,336,000 deducibles como máximo; pérdidas aplicables $2,664,000 × 0.5000 = $1,332,000.
Límite de intereses: utilidad ajustada $10,000,000 × 20 % = $2,000,000 (antes × 30 % = $3,000,000).
Opción del IVA al 7 % en el RESICO: $200,000 cobrados × 7 % = $14,000 de pago definitivo, contra $32,000 − $10,000 = $22,000 con la mecánica ordinaria.
Punto de equilibrio de esa opción: $200,000 × 9 % = $18,000 de IVA acreditable.
Aguinaldo exento 2027: 30 × $121.86 = $3,655.80 (UMA estimada).
Recargos por mora: 1.38 % × 1.5 = 2.07 % mensual (art. 21 CFF).
Qué se verificó y dónde: cada propuesta se buscó en el texto de los anexos A y E de la Gaceta 7121 del 8 de septiembre de 2026, artículo por artículo, y la columna de verificación de la tabla lo dice; luego se recotejó contra los dictámenes de Diputados (Gaceta 7145-IV-1 y IV-2), la reserva aprobada (7145-RC-1) y la minuta que devolvió el Senado (7156-I-2), y al final contra los decretos publicados en el DOF el 13 de noviembre de 2026 (notas 5803757 y 5803758). Votos: el Senado aprobó la LIF 76-34 y la LISR 78-34 el 27 de octubre; Diputados aprobó el cambio al 78-E 349-92 el 3 de noviembre. Lo que no encontramos —el IEPS— no se afirma. Las cifras de nómina de 2027 salen del mismo registro que alimenta UMA 2027 y salario mínimo 2027.
Qué falta y qué todavía puede moverse
La Ley de Ingresos y la reforma a la Ley del ISR ya no se pueden mover: el DOF las publicó el 13 de noviembre de 2026. Lo que falta son las reglas del SAT y las cifras que no fija el Congreso. Cuatro cosas a vigilar:
El artículo 78-E, ya resuelto
Diputados aprobó el 3 de noviembre de 2026 el cambio del Senado al artículo 78-E (349 votos a favor, 92 en contra) y el decreto de la LISR pasó al Ejecutivo. El texto publicado en el DOF el 13 de noviembre trae las nueve fracciones de excluidos, con la de gasolineras. El tope del 96.67 %, sus factores y el umbral de $50 millones quedaron como los aprobaron las dos Cámaras.
Las reglas del SAT y la Miscelánea
La LIF 2027 (nota 5803757) y el decreto de la LISR (nota 5803758) se publicaron en el DOF el 13 de noviembre de 2026 y rigen desde el 1 de enero de 2027. Lo que falta es la Resolución Miscelánea Fiscal 2027 con su Anexo 8, a finales de diciembre, y las reglas de carácter general que el artículo 78-F faculta al SAT a emitir para el nuevo Capítulo X.
Las cifras que no fija el Congreso
La UMA (INEGI, en enero), el salario mínimo (CONASAMI, en diciembre), el subsidio al empleo (decreto de fin de año) y las tarifas del ISR (Anexo 8 de la RMF) no salen de la Ley de Ingresos. En esta página son estimaciones y se marcan así hasta su publicación.
El IEPS, que sigue sin iniciativa
No hubo iniciativa de reforma a la LIEPS en el Paquete Económico 2027 y Diputados no votó ningún dictamen de esa ley en este periodo. La tasa del 20 % a alimentos no básicos y el gravamen al sodio siguen siendo versiones de prensa: van en la fila ámbar y fuera del conteo.
Para periodistas e investigadores
La tabla de propuestas está en CSV con artículo, valor de 2026, valor propuesto, estado, verificación documental, a quién afecta y una columna tipo que distingue lo oficial (publicado) de lo que sigue siendo iniciativa o estimación. La gráfica de recaudación se sirve en PNG con su fuente dentro. Para otro corte, escribe a support@calcu.mx.
Cita sugerida: Calcu.mx (2026). Cambios fiscales 2027: seguimiento del Paquete Económico. https://calcu.mx/cambios-fiscales-2027. Fuentes primarias: Gaceta Parlamentaria, DOF.
Preguntas frecuentes
¿Qué impuestos cambian en 2027 en México?
Según la Ley de Ingresos y la reforma a la LISR publicadas en el DOF el 13 de noviembre de 2026, que rigen desde el 1 de enero de 2027, las tasas del ISR de personas físicas y del IVA no cambian. Lo que sí cambia son 9 cosas verificadas en el texto publicado: el tope del RESICO sube a 5 millones para personas físicas y a 50 para morales; la retención de ISR sobre intereses baja de 0.90 % a 0.68 %; las empresas grandes tendrán un tope a la deducción de intereses (20 %) y otro a las deducciones totales (96.67 % de los ingresos); quien tributa en el RESICO podrá optar por pagar el IVA aplicando el 7 % a lo efectivamente cobrado, sin que la tasa del IVA cambie; hay un programa de regularización con 100 % de condonación de multas y recargos, una tasa de 7.5 % para retornar capitales y una deducción inmediata para inversiones nuevas. Los recargos por prórroga siguen en 1.38 % mensual (los de mora, 2.07 %).
¿Sube el ISR o el IVA en 2027?
No. El decreto de reformas a la Ley del ISR no toca los artículos 96 y 152 (las tarifas de personas físicas, que llegan al 35 %) ni el artículo 9 (el 30 % de personas morales), y el Paquete no incluye una reforma a la tasa del IVA, que sigue en 16 % general; el 8 % de la frontera es un estímulo del decreto para la región fronteriza (con requisitos), vigente hasta el 31 de diciembre de 2026; su prórroga para 2027 no se ha publicado. Ojo con una confusión previsible: la Ley de Ingresos ofrece a quien tributa en el RESICO la opción de «pagar» el IVA aplicando el 7 % a lo que cobre (artículo 25, fracción XVIII), pero eso no baja la tasa del IVA ni la del consumidor: se sigue trasladando 16 %, y a cambio se pierde todo el acreditamiento. Tampoco se actualizan las tarifas por inflación: el artículo 152 sólo lo exige cuando la inflación acumulada desde la última actualización rebasa el 10 %, y desde la de 2026 no llega ni al 4 %. Lo que sí sube cada año son los pesos gravados: si tu sueldo crece con la inflación, pagas un poco más de ISR en proporción con la misma tarifa.
¿El IVA baja al 7 % en 2027?
No. La tasa del IVA no cambia: sigue en 16 % general, más los actos a la tasa del 0 % y los exentos; el 8 % de la frontera es un estímulo del decreto para la región fronteriza (con requisitos), vigente hasta el 31 de diciembre de 2026; su prórroga para 2027 no se ha publicado. El Paquete Económico no incluye ninguna reforma a la Ley del IVA. Lo que sí trae el artículo 25, fracción XVIII de la Ley de Ingresos 2027 publicada en el DOF el 13 de noviembre de 2026 es una opción de «pago» para quien tributa en el RESICO —personas físicas del Título IV, Capítulo II, Sección IV y personas morales del Título VII, Capítulo XII de la Ley del ISR—: pagar el IVA del mes aplicando el 7 % al total de las contraprestaciones gravadas efectivamente cobradas, en pagos mensuales definitivos, en lugar de la mecánica ordinaria de la LIVA. Quien la ejerza sigue trasladando a su cliente la tasa que corresponda al acto, así que el consumidor paga el mismo IVA que hoy. El 7 % es la tasa con la que se paga al SAT, no la que se cobra. Y no es gratis: se pierde todo el derecho al acreditamiento. La ley ya está publicada y la opción se puede usar desde el 1 de enero de 2027.
¿Conviene pagar el IVA al 7 % o con la mecánica normal?
Depende de un solo número: cuánto IVA acreditable tienes. Con la mecánica ordinaria el IVA es neutral —cobras 16 %, acreditas el que te trasladaron y pagas la diferencia—. Con la opción del artículo 25, fracción XVIII cobras igual, pagas el 7 % de lo cobrado y te quedas los 9 puntos de diferencia, que además no son ingreso para el ISR; pero no puedes acreditar nada, así que el IVA de tus compras se vuelve un costo. Ejemplo con $200,000 cobrados en el mes: trasladas $32,000. Si tu IVA acreditable es $10,000, la mecánica ordinaria te cuesta $22,000 y la opción $14,000: ganas $8,000. Si es $25,000, la ordinaria te cuesta $7,000 y la opción sigue costando $14,000: pierdes $7,000. El punto de equilibrio es exacto: las dos se igualan cuando el IVA acreditable es el 9 % de lo cobrado gravado ($200,000 × 9 % = $18,000, que equivale a compras gravadas de $112,500). Por debajo gana la opción; por encima, la mecánica ordinaria. Decídelo con el IVA acreditable de todo el año: la opción sólo se ejerce por meses completos y no puede cambiarse durante el ejercicio.
¿Cuál es el nuevo tope del RESICO en 2027?
$5,000,000 anuales para personas físicas, frente a los $3,500,000 anuales de hoy (artículo 113-E de la LISR). La tabla de pagos mensuales conserva sus tasas del 1 % al 2.5 %; lo que cambia es que el 2.5 % ahora llega hasta 5 millones. Además, quien salga del régimen por rebasar el tope conserva como definitivos los pagos de los meses que estuvo dentro, y quien lo perdió por incumplir podrá volver si se pone al corriente. Para personas morales el tope pasa de 35 a 50 millones y el régimen deja de ser obligatorio. El decreto se publicó en el DOF el 13 de noviembre de 2026 y rige desde el 1 de enero de 2027.
¿Ya se aprobó la Ley de Ingresos 2027?
Sí, y ya es ley. Diputados la aprobó del 13 al 15 de octubre de 2026 con un solo cambio —el del programa de regularización— y el Senado la aprobó en sus términos el 27 de octubre de 2026. El DOF la publicó el 13 de noviembre de 2026, junto con la reforma a la Ley del ISR, cuyo cambio del Senado al artículo 78-E aprobó Diputados el 3 de noviembre. Diputados aprobó el Presupuesto de Egresos el 9 de noviembre, que aún no sale en el DOF; la Resolución Miscelánea y el Anexo 8 salen a finales de diciembre, y todo entra en vigor el 1 de enero de 2027.
¿Qué es el límite de deducciones del 96.67 % para empresas?
Un tope nuevo, en un capítulo nuevo de la Ley del ISR (artículos 78-A a 78-F), para personas morales con ingresos acumulables superiores a 50 millones de pesos que determinen utilidad. Son dos ramas del artículo 78-B: si el total de sus deducciones autorizadas es menor o igual a sus ingresos multiplicados por 0.9667, el límite es el 99 % de esas deducciones (factor 0.9900); si es mayor, el límite es ese mismo resultado, es decir los ingresos por 0.9667. Lo que no se deduzca no se pierde: se aplica en los veinte ejercicios siguientes, actualizado, y no cuenta como pérdida fiscal del artículo 57. Las pérdidas de ejercicios anteriores se limitan además al factor 0.5000 de la utilidad fiscal ya topada (artículo 78-C, y el mismo factor en pagos provisionales por el 78-D). La exposición de motivos lo justifica con datos del SAT: cuando las deducciones rebasan el 96.67 % de los ingresos, el 10 % de los gastos en promedio viene de empresas con características de factureras. Dos cosas que se pasan por alto: el segundo párrafo del artículo 78-A ordena determinar la renta gravable de la PTU sin considerar estos límites, así que el tope no puede reducir el reparto de utilidades de los trabajadores; y el artículo 78-E, con nueve fracciones, deja fuera a el régimen de coordinados (Título II, Capítulo VII); el régimen de actividades agrícolas, ganaderas, silvícolas y pesqueras (Título II, Capítulo VIII); la maquila del artículo 182, salvo por sus ventas en territorio nacional; las empresas declaradas en quiebra; quien aplique la deducción inmediata de inversiones o la deducción adicional de capacitación, certificaciones, modelos de utilidad y patentes, sólo respecto de ese beneficio y mientras dure; las empresas con menos de cinco ejercicios de inscritas en el RFC, salvo que hereden activos, clientes o socios de otra persona moral; las sociedades que surjan o subsistan de una fusión o escisión dentro de esos cinco ejercicios, por el plazo que le restaba a la de origen; las instituciones de seguros en las operaciones propias de su objeto; quien ensamble y fabrique vehículos con autorización de depósito fiscal del artículo 121, fracción IV, de la Ley Aduanera, salvo por sus ventas en territorio nacional; quien venda al público, distribuya o comercialice gasolinas y diésel con permiso del artículo 76, fracción II, inciso b), de la Ley del Sector Hidrocarburos. Esas dos últimas las añadió el Senado el 27 de octubre de 2026; Diputados aprobó el cambio el 3 de noviembre y el decreto se publicó en el DOF el 13 de noviembre de 2026, para regir desde el ejercicio 2027.
¿Qué cambia para quien vende en plataformas digitales en 2027?
Nada nuevo para nadie: la LIF 2027, publicada en el DOF el 13 de noviembre de 2026, repite el artículo 25, fracción VI, de la LIF 2026, que ya está en vigor. Las plataformas aplican el 2.5 % en lugar de la tasa del artículo 113-A, fracción III, de la LISR, y retienen a las personas morales que venden bienes o servicios por su conducto el 2.5 % del ingreso sin deducción, o el 20 % si no les dan su RFC; esa retención se acredita contra los pagos provisionales o la anual. Rige desde el 1 de enero de 2026 y vive en una ley anual, por eso cada Ley de Ingresos la renueva. La misma ley (fracción VIII) obliga a las instituciones de financiamiento colectivo a retener ISR e IVA de las operaciones en las que intermedian. La renovación rige del 1 de enero al 31 de diciembre de 2027.
¿En qué consiste la regularización fiscal 2027 con 100 % de condonación de multas?
Es el artículo Vigésimo Primero transitorio de la LIF 2027 (DOF 13 de noviembre de 2026), que aprobó la Cámara de Diputados el 15 de octubre de 2026 y el Senado en sus términos el 27 de octubre de 2026, y es el único punto que cambió respecto de la iniciativa: una reserva de Ricardo Monreal quitó el tope de ingresos de 300 millones de pesos y la exclusión de los grandes contribuyentes. Personas físicas y morales con créditos fiscales podrán pagar adeudos de 2025 o anteriores sin multas, recargos ni gastos de ejecución (el 100 % de los accesorios), en tres supuestos: pago en una sola exhibición, autocorrección durante una auditoría, o créditos firmes no impugnados. La solicitud se presenta al SAT antes del 31 de octubre de 2027 y el pago se hace dentro de los 15 días siguientes al formulario, sin pasar del 31 de diciembre de 2027. Ojo: el impuesto se paga actualizado; lo que se perdona es lo accesorio. Ya no excluye a quien usó los programas de 2025 y 2026.
¿Qué es la tasa del 7.5 % por retorno de capitales?
Un estímulo del artículo Vigésimo Tercero transitorio de la LIF 2027: quien haya mantenido recursos de procedencia lícita en el extranjero hasta el 8 de septiembre de 2026 y los traiga a México antes del 31 de diciembre de 2027 podrá pagar el ISR aplicando 7.5 % sin deducción alguna sobre el monto retornado, en lugar de la tarifa ordinaria, a condición de invertirlo en actividades productivas durante al menos tres años. Puede usar el tipo de cambio del día del retorno o del día del pago. Quedan fuera los recursos ya deducidos y los ingresos del Capítulo II, Sección IV del Título IV. Es la primera vez desde 2017 que se ofrece una tasa preferente de repatriación.
¿Cuál será la tasa de recargos del SAT en 2027?
La misma de 2026: 1.38 % mensual; plazos 1.42 / 1.63 / 1.97 % (sin cambio). El artículo 11 de la LIF 2027 mantiene 1.38 % mensual sobre saldos insolutos en prórroga y 1.42, 1.63 y 1.97 % para pagos a plazos de hasta 12 meses, de 12 a 24 y de más de 24. La tasa por mora, que es la que cobra el SAT cuando pagas tarde sin autorización, sigue siendo 1.5 veces la de prórroga: 2.07 % mensual (artículo 21 del CFF). La exposición de motivos lo justifica en que las condiciones del mercado de dinero no cambiaron lo suficiente.
¿Cambia la retención de ISR sobre intereses bancarios en 2027?
Sí: baja de 0.90 % a 0.68 % sobre el capital (artículo 24 de la LIF 2027, para los artículos 54 y 135 de la LISR). La retención se aplica sobre el capital invertido, no sobre el interés: en un pagaré de $100,000 el banco retendrá $680 al año en lugar de $900. No es el impuesto final —en la declaración anual se acredita contra el ISR del interés real— pero sí es dinero que deja de salir de tu cuenta cada mes. La LIF incorpora por primera vez la fórmula en la ley: Cetes a 28 días menos inflación, por la tasa efectiva del ISR.
¿Los cambios fiscales 2027 ya están aprobados?
Sí, y ya son ley: la Ley de Ingresos y el decreto de reformas a la LISR se publicaron en el DOF el 13 de noviembre de 2026 (edición matutina) y rigen desde el 1 de enero de 2027. Diputados aprobó el 3 de noviembre el cambio del Senado al artículo 78-E —que sumó a gasolineras y al ensamble de vehículos en depósito fiscal a los excluidos del tope de deducciones— y el decreto de la LISR pasó al Ejecutivo. Faltan la Resolución Miscelánea y el Anexo 8, a finales de diciembre. En ediciones anteriores el Congreso ha cambiado cifras concretas de la iniciativa (en la LIF 2026 se movió el precepto de los recargos del artículo 8o. al 11 y se subió la tasa). Por eso cada fila de la tabla de esta página lleva su estado, cotejado contra el texto publicado, y la fecha de la última revisión.
¿Cuánto espera recaudar el gobierno en 2027 por cada impuesto?
El artículo 1o. de la LIF 2027 estima ingresos totales por 10,636,488.1 mdp, de los cuales 6,263,886.8 mdp son impuestos: 3,288,975.3 mdp de ISR, 1,768,017.3 mdp de IVA y 828,256.0 mdp de IEPS. El ISR solo es más de la mitad de la recaudación tributaria, y por eso las medidas contra las empresas factureras —el tope a deducciones y el límite a intereses— pesan más en la exposición de motivos que cualquier cambio de tasa. Las cifras se leen tal cual del artículo; la de UMA y salario mínimo para nómina de 2027 son estimaciones ($121.86 y $352.84 diarios).
Herramientas relacionadas
Impuestos en México
La guía completa de ISR, IVA y RESICO con las tasas vigentes.
Calculadora de RESICO
Tu pago mensual del 1 % al 2.5 % con la tabla vigente.
Tablas del ISR 2027
Por qué serían las de 2026 y qué pasa si la RMF dice otra cosa.
Subsidio al empleo 2027
La cuota mensual estimada con la UMA nueva.
Cuotas patronales del IMSS
La tabla completa de CEAV 2023–2030 y el resto de las ramas.
Tasa de recargos
Cómo se calcula el 1.38 % y la mora del 2.07 %.
ISR de los Cetes
La retención sobre el capital y lo que se acredita en la anual.
UMA 2027
La cifra que mueve topes, multas y exenciones desde febrero.
Quién firma este análisis
Lo mantiene Deepak Middha (Fundador y autor de Calcu.mx), contador calificado, chartered accountant, series 65 y autor, con 18 años de experiencia en contabilidad e impuestos. Cada propuesta se leyó en el texto de la Gaceta Parlamentaria y lleva su artículo; lo que no se encontró se dice que no se encontró. Cada medida lleva su estado legislativo en la tabla, en el CSV y en la tarjeta, y ninguna se marca como vigente antes de que el DOF la publique y llegue su fecha de entrada en vigor. Si detectas un error, escríbenos a support@calcu.mx y lo corregimos citando la corrección.
Fuentes oficiales y referencias
- Gaceta Parlamentaria 7121-A (iniciativa de Ley de Ingresos 2027) — Iniciativa de LIF 2027 (8-sep-2026): art. 1o. (ingresos estimados), art. 11 (recargos), art. 24 (retención sobre intereses 0.68 %), art. 25 fr. VI (retención a plataformas), art. 25 fr. XVIII (opción de pagar el IVA con el 7 % en el RESICO), transitorios Vigésimo Primero (regularización) y Vigésimo Tercero (retorno de capitales).
- Gaceta Parlamentaria 7121-E (iniciativa de reformas a la Ley del ISR) — Iniciativa de reformas a la LISR: art. 113-E (RESICO PF a 5 mdp), art. 206 (RESICO PM a 50 mdp, opcional), art. 28 fr. XXXII (intereses al 20 %), nuevo Capítulo X arts. 78-A a 78-F (tope de deducciones 96.67 %, pérdidas al factor 0.5000 y PTU sin los límites), transitorios de deducción inmediata (Plan México).
- Gaceta Parlamentaria 7145-IV-1 (dictamen de reformas a la Ley del ISR) — Dictamen de la Comisión de Hacienda aprobado por el pleno el 13 y 14 de octubre de 2026 (349-118 en lo general; 322-115 en lo particular, en sus términos). Las cifras de la tabla coinciden con la iniciativa.
- Gaceta Parlamentaria 7145-IV-2 (dictamen de la Ley de Ingresos 2027) — Dictamen aprobado el 14 y 15 de octubre de 2026 (331-118 en lo general; 340-109 en lo particular) con una sola modificación: la reserva de Ricardo Monreal al artículo Vigésimo Primero transitorio (regularización).
- Gaceta Parlamentaria — registro de votaciones del 13 de octubre de 2026 — Las cuatro votaciones y la única reserva aceptada (tabla 3or1-18). El texto de la reserva, firmada el 14 de octubre, está en el anexo 7145-RC-1 de la Gaceta (reservas de Morena).
- Gaceta Parlamentaria 7156-I-2 (minuta de la LISR devuelta por el Senado) — Oficio DGPL-1P3A.-3160 del Senado, 27 de octubre de 2026, y el proyecto de decreto que aprobó: artículo 78-E con la fracción III ampliada (ensamble de vehículos en depósito fiscal) y la nueva fracción IX (gasolinas y diésel). Los artículos 78-A a 78-D, 113-E y 206 coinciden con el texto de Diputados. Consultado el 30 de octubre de 2026.
- Canal del Congreso — «Senado aprueba Ley de Ingresos 2027 por 10.6 billones de pesos» — Nota del 28 de octubre de 2026: la LIF «quedó en sus términos y fue enviada al Ejecutivo Federal». Votos del pleno del Senado el 27 de octubre: LIF 76 a favor y 34 en contra; LISR 78 a favor y 34 en contra.
- Gaceta Parlamentaria 7159-IV y 7163-IV (Cámara de Diputados) — 3 de noviembre de 2026: Diputados aprueba el cambio del Senado al artículo 78-E (349 a favor, 92 en contra) y el decreto de la LISR pasa al Ejecutivo. 9 de noviembre de 2026: Diputados aprueba el Presupuesto de Egresos 2027 (372 a favor, 102 en contra), que al 13 de noviembre aún no se publica en el DOF.
- DOF 13-nov-2026 — Ley de Ingresos de la Federación para el Ejercicio Fiscal de 2027 (nota 5803757) — Edición matutina. Texto publicado de los arts. 1o., 11 (recargos 1.38 % y 1.42 / 1.63 / 1.97 %), 24 (retención sobre intereses 0.68 %) y 25 fr. VI y XVIII, y de los transitorios Vigésimo Primero, Vigésimo Tercero y Vigésimo Octavo. Entra en vigor el 1 de enero de 2027 (salvo el art. 25 fr. XIX, el 1 de julio de 2027).
- DOF 13-nov-2026 — Decreto de reformas a la Ley del ISR (nota 5803758) — Edición matutina. Arts. 28 fr. XXXII (20 %), 113-E (cinco millones de pesos), 206 y el nuevo Capítulo X (arts. 78-A a 78-F, con la fracción IX del 78-E que añadió el Senado). El artículo Primero no menciona los artículos 9, 96 ni 152. «Entrará en vigor el 1 de enero de 2027».
- Constitución Política de los Estados Unidos Mexicanos, arts. 72 fr. E y 74 fr. IV — Plazos: Ley de Ingresos en Diputados a más tardar el 20 de octubre y en el Senado el 31 de octubre; Presupuesto de Egresos a más tardar el 15 de noviembre. Art. 72 fr. E: lo que la Cámara revisora modifica vuelve a la de origen, que sólo discute lo modificado «sin poder alterarse en manera alguna los artículos aprobados».
- DOF 16-dic-2020 — Reforma a la Ley del Seguro Social, artículo Segundo transitorio — La tabla 2023–2030 de la cuota patronal de cesantía en edad avanzada y vejez, de la que salen las cuotas de 2027.
- Ley del ISR, art. 152 último párrafo — Las tarifas se actualizan cuando la inflación acumulada desde la última actualización excede el 10 %.
- Reglamento de la LSS en materia de Afiliación, art. 32 fr. V — La prima de riesgo se presenta en febrero; en 2027 el plazo vence el lunes 1 de marzo porque el 28 de febrero cae en domingo.
Cifras verificadas el 14 de noviembre de 2026 contra los documentos citados. Datos actualizados al 14 de noviembre de 2026; comprobado el 14 de noviembre de 2026.
⚠️ Aviso importante. La Ley de Ingresos 2027 y la reforma a la Ley del ISR se publicaron en el DOF el 13 de noviembre de 2026 y rigen desde el 1 de enero de 2027. Las cifras de UMA, salario mínimo y subsidio de 2027 son estimaciones de Calcu.mx hasta que las publiquen el INEGI, la CONASAMI y la SHCP.