Análisis Calcu.mx · Estimación
Tablas ISR 2027: ¿cambian las tarifas o siguen las de 2026?

Por Deepak Middha, Chartered Accountant
Publicado: 27 de septiembre de 2026 · Actualizado: 27 de septiembre de 2026
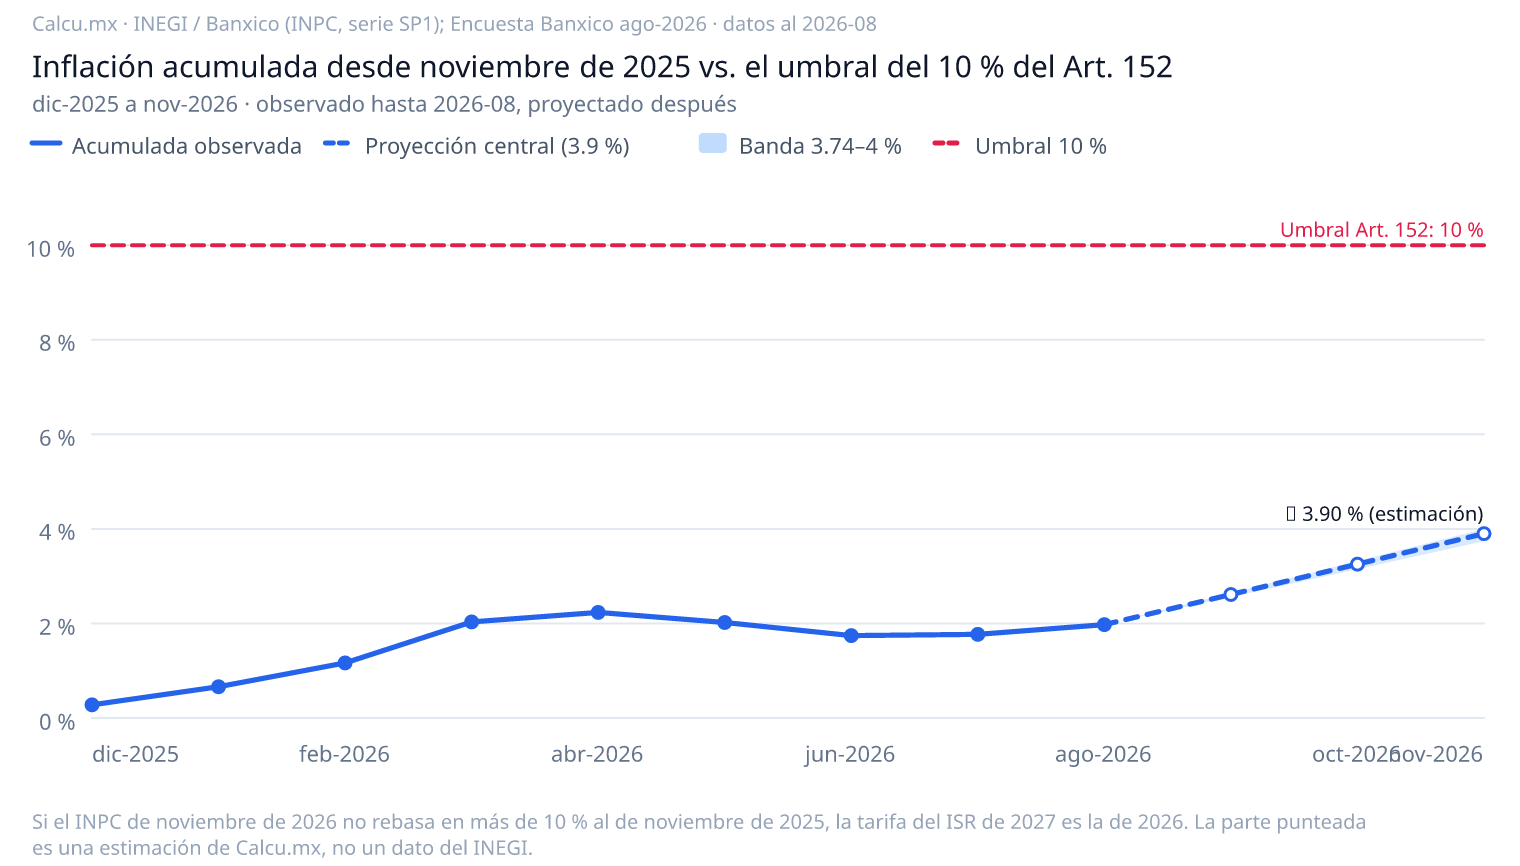
Todo indica que no. Las tarifas del ISR sólo se actualizan cuando la inflación acumulada desde la última actualización rebasa el 10 % (Art. 152 LISR, último párrafo). La última fue la de 2026; desde noviembre de 2025 el INPC acumula 1.97 % a agosto de 2026 y llegaría a ≈ 3.90 % en noviembre de 2026. Las tablas de 2027 serían las de 2026, con el primer límite mensual en $844.59.
Estimación. Estimación de Calcu.mx calculada el 27 de septiembre de 2026; no es una cifra oficial. La fuente oficial la publica hacia el 28 de diciembre de 2026.
¿Cambian las tablas del ISR en 2027?
Escenario central · mediana de la Encuesta Banxico · Estimación, no cifra oficial
Fuente: INEGI (INPC), Banxico (Encuesta ago-2026), DOF (Anexo 8 RMF 2026) · Cálculo Calcu.mx al 27 de septiembre de 2026
Contenido de este análisis(10 secciones)
Lo que necesitas saber
- La regla no es anual, es por umbral. El último párrafo del artículo 152 sólo obliga a actualizar cuando la inflación acumulada desde el último mes usado en la actualización anterior rebasa el 10 %. Entre 2022 y 2026 eso pasó dos veces: en 2023 y en 2026.
- El contador arrancó en noviembre de 2025. La actualización de 2026 usó el INPC de noviembre de 2022 a noviembre de 2025 (13.21 %). Para 2027 la división que importa es INPC de noviembre de 2026 entre INPC de noviembre de 2025.
- Va muy lejos del umbral. Observado a agosto de 2026: 1.97 %. Para rebasar el 10 % en noviembre de 2026 los precios tendrían que subir 7.87 % en 3 meses. Los analistas esperan entre 3.74 % y 4 % en el año completo.
- El Paquete Económico 2027 no toca estas tarifas. La iniciativa de reformas a la LISR del 8 de septiembre de 2026 no modifica los artículos 96 ni 152; lo que propone en personas físicas es subir el tope del RESICO a 5 millones. Las tarifas progresivas sólo se mueven por inflación.
- Quién lo confirma y cuándo. El SAT, con el Anexo 8 de la RMF 2027 en el DOF, previsiblemente alrededor del 28 de diciembre de 2026. Esta URL no cambia: el día de la publicación la etiqueta «estimación» se sustituye por la cifra oficial.
El rastreador del umbral: 1.97 % de 10 %
Conviene empezar por lo que la ley manda medir, porque casi todo lo que circula sobre «la nueva tabla del ISR 2027» se salta este paso. El artículo 152 no pregunta cuánta inflación hubo en el año: pregunta cuánta se ha acumulado desde el último mes que se usó en la actualización anterior. Ese mes es noviembre de 2025, cuyo INPC fue 142.645 puntos. El mes que cerrará la cuenta es noviembre de 2026 —el «inmediato anterior al más reciente» del ejercicio—, y su índice no existe todavía. Todo lo demás de esta página es rellenar la distancia entre esos dos números.
Con el INPC de agosto de 2026, el último publicado por el INEGI (145.462), la inflación acumulada es de 1.97 %. Faltan 3 meses de dato. Para que la tabla cambiara en 2027, en esos 3 meses los precios tendrían que subir 7.87 %: más de lo que México acumuló en cualquier año completo desde 2000. Por eso la respuesta no depende del escenario que elijas arriba: el bajo, el central y el alto de la Encuesta Banxico terminan en 3.74 %, 3.90 % y 4.00 %, y los tres dejan más de 6.0 puntos sin cubrir.
Línea continua: INPC publicado por el INEGI (hasta ago-2026). Punteada y banda: proyección a noviembre de 2026 con los tres escenarios de la Encuesta Banxico (3.74 / 3.9 / 4 %).
Fuente: INEGI/Banxico (INPC, serie SP1), Encuesta Banxico ago-2026; cálculo Calcu.mx. Eje vertical: variación acumulada del INPC respecto a noviembre de 2025.
Ver los datos de la gráfica
| Mes | INPC (central) | Acumulada bajo | Acumulada central | Acumulada alto | Tipo |
|---|---|---|---|---|---|
| dic-2025 | 143.042 | 0.28 % | 0.28 % | 0.28 % | INEGI |
| ene-2026 | 143.588 | 0.66 % | 0.66 % | 0.66 % | INEGI |
| feb-2026 | 144.307 | 1.17 % | 1.17 % | 1.17 % | INEGI |
| mar-2026 | 145.544 | 2.03 % | 2.03 % | 2.03 % | INEGI |
| abr-2026 | 145.831 | 2.23 % | 2.23 % | 2.23 % | INEGI |
| may-2026 | 145.527 | 2.02 % | 2.02 % | 2.02 % | INEGI |
| jun-2026 | 145.131 | 1.74 % | 1.74 % | 1.74 % | INEGI |
| jul-2026 | 145.169 | 1.77 % | 1.77 % | 1.77 % | INEGI |
| ago-2026 | 145.462 | 1.97 % | 1.97 % | 1.97 % | INEGI |
| sep-2026 | 146.372 | 2.56 % | 2.61 % | 2.65 % | estimación |
| oct-2026 | 147.287 | 3.15 % | 3.25 % | 3.32 % | estimación |
| nov-2026 | 148.208 | 3.74 % | 3.90 % | 4.00 % | estimación |
La banda azul claro es lo único que la proyección afirma: el punto de llegada de noviembre de 2026 según cada cuartil de la encuesta. La trayectoria punteada de agosto de 2026 a noviembre es un relleno geométrico uniforme para que la gráfica no salte; la inflación real de septiembre a noviembre tendrá su propia forma, y la sustituiremos mes a mes conforme el INEGI publique. La serie completa del índice está en la página del INPC y la expectativa de cierre de 2026, con su contexto, en la proyección de inflación 2027.
Las tarifas del ISR 2027, por periodo
Éstas son las tablas con las que se calculará la retención de 2027 si, como todo indica, el Anexo 8 de la RMF 2027 no trae actualización. Son las de 2026, transcritas del PDF del Diario Oficial del 28 de diciembre de 2025, y por eso cada renglón lleva una última columna que dice explícitamente «sin cambio»: preferimos una tabla que diga su estado a una tabla nueva que parezca nueva. Las seis tarifas de 2022 a 2026, con sus PDF y la comprobación aritmética de cada una, están en el archivo de tablas del ISR; aquí sólo van los cuatro periodos que la gente busca para el año que entra.
Tarifa mensual 2027
La que usa casi toda la nómina de oficina y la que sale en cualquier búsqueda.
| # | Límite inferior | Límite superior | Cuota fija | % sobre excedente | 2027 (estimación: sin cambio) |
|---|---|---|---|---|---|
| 1 | $0.01 | $844.59 | $0.00 | 1.92 % | Sin cambio |
| 2 | $844.60 | $7,168.51 | $16.22 | 6.40 % | Sin cambio |
| 3 | $7,168.52 | $12,598.02 | $420.95 | 10.88 % | Sin cambio |
| 4 | $12,598.03 | $14,644.64 | $1,011.68 | 16.00 % | Sin cambio |
| 5 | $14,644.65 | $17,533.64 | $1,339.14 | 17.92 % | Sin cambio |
| 6 | $17,533.65 | $35,362.83 | $1,856.84 | 21.36 % | Sin cambio |
| 7 | $35,362.84 | $55,736.68 | $5,665.16 | 23.52 % | Sin cambio |
| 8 | $55,736.69 | $106,410.50 | $10,457.09 | 30.00 % | Sin cambio |
| 9 | $106,410.51 | $141,880.66 | $25,659.23 | 32.00 % | Sin cambio |
| 10 | $141,880.67 | $425,641.99 | $37,009.69 | 34.00 % | Sin cambio |
| 11 | $425,642.00 | En adelante | $133,488.54 | 35.00 % | Sin cambio |
Tarifa aplicable para el cálculo de los pagos provisionales mensuales (Art. 96 LISR y 175 RLISR). Juego 2026 transcrito del Anexo 8 de la RMF 2026 ↗. Comprobación aritmética de las cuotas fijas: cuadra.
Tarifa quincenal 2027
Si te pagan los días 15 y 30, tu recibo se calcula con ésta, no con la mensual.
| # | Límite inferior | Límite superior | Cuota fija | % sobre excedente | 2027 (estimación: sin cambio) |
|---|---|---|---|---|---|
| 1 | $0.01 | $416.70 | $0.00 | 1.92 % | Sin cambio |
| 2 | $416.71 | $3,537.15 | $7.95 | 6.40 % | Sin cambio |
| 3 | $3,537.16 | $6,216.15 | $207.75 | 10.88 % | Sin cambio |
| 4 | $6,216.16 | $7,225.95 | $499.20 | 16.00 % | Sin cambio |
| 5 | $7,225.96 | $8,651.40 | $660.75 | 17.92 % | Sin cambio |
| 6 | $8,651.41 | $17,448.75 | $916.20 | 21.36 % | Sin cambio |
| 7 | $17,448.76 | $27,501.60 | $2,795.25 | 23.52 % | Sin cambio |
| 8 | $27,501.61 | $52,505.25 | $5,159.70 | 30.00 % | Sin cambio |
| 9 | $52,505.26 | $70,006.95 | $12,660.75 | 32.00 % | Sin cambio |
| 10 | $70,006.96 | $210,020.70 | $18,261.30 | 34.00 % | Sin cambio |
| 11 | $210,020.71 | En adelante | $65,866.05 | 35.00 % | Sin cambio |
Tarifa aplicable cuando hagan pagos que correspondan a un periodo de 15 días (Art. 96 LISR y 175 RLISR). Juego 2026 transcrito del Anexo 8 de la RMF 2026 ↗. Comprobación aritmética de las cuotas fijas: cuadra.
Tarifa semanal 2027
Construcción, campo, comercio y toda la nómina que se paga cada viernes.
| # | Límite inferior | Límite superior | Cuota fija | % sobre excedente | 2027 (estimación: sin cambio) |
|---|---|---|---|---|---|
| 1 | $0.01 | $194.46 | $0.00 | 1.92 % | Sin cambio |
| 2 | $194.47 | $1,650.67 | $3.71 | 6.40 % | Sin cambio |
| 3 | $1,650.68 | $2,900.87 | $96.95 | 10.88 % | Sin cambio |
| 4 | $2,900.88 | $3,372.11 | $232.96 | 16.00 % | Sin cambio |
| 5 | $3,372.12 | $4,037.32 | $308.35 | 17.92 % | Sin cambio |
| 6 | $4,037.33 | $8,142.75 | $427.56 | 21.36 % | Sin cambio |
| 7 | $8,142.76 | $12,834.08 | $1,304.45 | 23.52 % | Sin cambio |
| 8 | $12,834.09 | $24,502.45 | $2,407.86 | 30.00 % | Sin cambio |
| 9 | $24,502.46 | $32,669.91 | $5,908.35 | 32.00 % | Sin cambio |
| 10 | $32,669.92 | $98,009.66 | $8,521.94 | 34.00 % | Sin cambio |
| 11 | $98,009.67 | En adelante | $30,737.49 | 35.00 % | Sin cambio |
Tarifa aplicable cuando hagan pagos que correspondan a un periodo de 7 días (Art. 96 LISR y 175 RLISR). Juego 2026 transcrito del Anexo 8 de la RMF 2026 ↗. Comprobación aritmética de las cuotas fijas: cuadra.
Tarifa anual 2027
La de la declaración anual. No es la mensual multiplicada por doce.
| # | Límite inferior | Límite superior | Cuota fija | % sobre excedente | 2027 (estimación: sin cambio) |
|---|---|---|---|---|---|
| 1 | $0.01 | $10,135.11 | $0.00 | 1.92 % | Sin cambio |
| 2 | $10,135.12 | $86,022.11 | $194.59 | 6.40 % | Sin cambio |
| 3 | $86,022.12 | $151,176.19 | $5,051.37 | 10.88 % | Sin cambio |
| 4 | $151,176.20 | $175,735.66 | $12,140.13 | 16.00 % | Sin cambio |
| 5 | $175,735.67 | $210,403.69 | $16,069.64 | 17.92 % | Sin cambio |
| 6 | $210,403.70 | $424,353.97 | $22,282.14 | 21.36 % | Sin cambio |
| 7 | $424,353.98 | $668,840.14 | $67,981.92 | 23.52 % | Sin cambio |
| 8 | $668,840.15 | $1,276,925.98 | $125,485.07 | 30.00 % | Sin cambio |
| 9 | $1,276,925.99 | $1,702,567.97 | $307,910.81 | 32.00 % | Sin cambio |
| 10 | $1,702,567.98 | $5,107,703.92 | $444,116.23 | 34.00 % | Sin cambio |
| 11 | $5,107,703.93 | En adelante | $1,601,862.46 | 35.00 % | Sin cambio |
Tarifa para el cálculo del impuesto correspondiente al ejercicio (Art. 97 y 152 LISR). Juego 2026 transcrito del Anexo 8 de la RMF 2026 ↗. Comprobación aritmética de las cuotas fijas: cuadra.
La tarifa que se aplica a una nómina de enero de 2027 es la de 2027, no la que estuvo vigente al firmar el contrato, y la retención sale de restarle el subsidio para el empleo, que sí cambia cada año aunque la tabla no lo haga: en el subsidio al empleo 2027 está la cuota estimada. Para el neto completo, con IMSS, usa la calculadora de nómina.
2025, 2026 y 2027: los dos primeros renglones, lado a lado
La comparación de tres años seguidos enseña la forma de la regla mejor que cualquier párrafo: un salto grande entre 2025 y 2026 —el 13.21 % acumulado en tres años— y ningún movimiento entre 2026 y 2027. Quien compare la tabla de 2025 con la de 2024 verá lo mismo que verá en 2027: nada.
| Renglón | Año | Límite inferior | Límite superior | Cuota fija | Tasa | Estado |
|---|---|---|---|---|---|---|
| 1 | 2025 | $0.01 | $746.04 | $0.00 | 1.92 % | Oficial (DOF) |
| 1 | 2026 | $0.01 | $844.59 | $0.00 | 1.92 % | Oficial (DOF) |
| 1 | 2027 | $0.01 | $844.59 | $0.00 | 1.92 % | Estimación |
| 2 | 2025 | $746.05 | $6,332.05 | $14.32 | 6.40 % | Oficial (DOF) |
| 2 | 2026 | $844.60 | $7,168.51 | $16.22 | 6.40 % | Oficial (DOF) |
| 2 | 2027 | $844.60 | $7,168.51 | $16.22 | 6.40 % | Estimación |
Las barras claras son lo que NO va a pasar: la tabla que resultaría si la ley actualizara cada año con la inflación del escenario central. La ley sólo actualiza al rebasar el 10 %, así que 2027 se queda con las oscuras.
Fuente: Anexo 8 RMF 2026 (DOF 28-dic-2025); factor hipotético del escenario central. Cálculo Calcu.mx.
| Renglón | Límite superior 2026 (y 2027) | Hipotético × 1.0390 | Diferencia |
|---|---|---|---|
| 1 | $844.59 | $877.53 | $32.94 |
| 2 | $7,168.51 | $7,448.08 | $279.57 |
| 3 | $12,598.02 | $13,089.34 | $491.32 |
| 4 | $14,644.64 | $15,215.78 | $571.14 |
| 5 | $17,533.64 | $18,217.45 | $683.81 |
| 6 | $35,362.83 | $36,741.98 | $1,379.15 |
Qué pasaría si el umbral SÍ se rebasara: la mecánica, con el ejemplo de 2026
La actualización no la decide nadie ni se negocia en el Congreso: es una multiplicación que el SAT publica. Cuando la inflación acumulada rebasa el 10 %, todas las cantidades en pesos de las tarifas de los artículos 96 y 152 —límites inferiores, límites superiores y cuotas fijas— se multiplican por un factor, y ese factor es el cociente de dos índices: el INPC del mes inmediato anterior al más reciente del periodo entre el INPC del último mes usado en la actualización previa. El artículo 17-A del Código Fiscal manda redondearlo al diezmilésimo. Los porcentajes de cada renglón (1.92 %, 6.40 %… 35 %) no se tocan.
Ejemplo 1 · la actualización real de 2026
Factor = INPC noviembre de 2025 ÷ INPC noviembre de 2022 = 142.645 ÷ 125.997 = 1.1321
Primer límite superior mensual: $746.04 × 1.1321 = $844.59 ✓ (es el $844.59 del Anexo 8 de 2026)
Factor implícito entre las dos tablas transcritas: 1.1321. Coincide con el de la serie del INPC, que es la comprobación de que el SAT aplicó la regla tal cual.
Ejemplo 2 · lo que NO pasa en 2027 (hipotético)
Si la regla actualizara cada año con la inflación del escenario central: $844.59 × 1.0390 = $877.53
Pero 3.90 % < 10 %, así que el primer límite de 2027 sigue en $844.59 y la diferencia de $32.94 se acumula para la próxima actualización.
El día que se rebase el 10 %, el factor recogerá TODO lo acumulado desde noviembre de 2025 de una vez.
Fuente: LISR Art. 152 último párrafo; CFF Art. 17-A; INPC del INEGI. Diagrama de Calcu.mx.
El costo silencioso de una tabla quieta
Que la tarifa no cambie no significa que tu impuesto no cambie. Si tu sueldo sube lo mismo que la inflación, en pesos reales ganas igual, pero la tabla te mide en pesos nominales: el aumento entero cae en tu tramo marginal y una parte puede cruzar al renglón siguiente. Con $25,000.00 mensuales gravables y un aumento del 3.90 %, el ISR de la tarifa pasa de $3,451.65 a $3,659.91: sube 6.03 % mientras el sueldo subió 3.90 %. Ese arrastre es el precio de que la ley actualice por umbral y no cada enero, y se corrige de golpe —hacia abajo— el año en que la tabla por fin se mueve.
Cuándo se ha actualizado la tarifa (lo que este archivo puede verificar)
Sólo listamos los ejercicios cuyas tablas están transcritas del DOF en este sitio, 2022 a 2026, más la estimación de 2027. Donde hubo cambio, el factor que se muestra es el implícito entre las dos tablas transcritas —el primer límite mensual nuevo entre el viejo—, no un dato copiado de ningún sitio. Las actualizaciones anteriores a 2022 existieron, pero no están en este archivo y no las afirmamos aquí.
| Ejercicio | Estado | Factor | Detalle |
|---|---|---|---|
| 2022 | Sin cambios | — | La inflación acumulada desde la última actualización seguía por debajo del 10 %. |
| 2023 | Tarifa nueva | 1.1574 | Rebasó el 10 % con la inflación de 2022; el factor implícito entre las dos tablas transcritas es 1.1574. |
| 2024 | Sin cambios | — | La inflación acumulada desde la última actualización seguía por debajo del 10 %. |
| 2025 | Sin cambios | — | La inflación acumulada desde la última actualización seguía por debajo del 10 %. |
| 2026 | Tarifa nueva | 1.1321 | INPC nov-2022 → nov-2025: 13.21 %. |
| 2027 | Sin cambio (estimación) | — | Con 3.9 % esperado de nov-2025 a nov-2026, el umbral queda lejos. |
El factor implícito de 2023 (1.1574) coincide, a cuatro decimales, con el cociente del INPC de noviembre de 2022 entre el de noviembre de 2020: es la señal de que la actualización de 2023 partió de noviembre de 2020, y la de 2026, de noviembre de 2022. Dos actualizaciones en tres años cada una no hacen una regla trienal: con inflación anual del 3.9 % sostenido, el 10 % se rebasaría en noviembre de 2028 (12.16 % acumulado) y la tarifa siguiente regiría desde 2029; con el 4 % del escenario alto, también desde 2029; con el 3.0 % de la meta de Banxico, desde 2030.
¿En qué renglón caigo en 2027?
Escribe tu ingreso gravable mensual. Te da el renglón, la cuota fija, el porcentaje y el ISR de la tarifa —el mismo que en 2026— y, con el escenario elegido en la tarjeta de arriba, lo que ese escenario significa para el umbral y para tu propio recibo si te suben lo mismo que la inflación.
Renglón
6 de 11
Cuota fija
$1,856.84
% sobre excedente
21.36 %
ISR de la tarifa
$3,451.65
$25,000.00 está entre $17,533.65 y $35,362.83. La cuenta: $7,466.35 × 21.36 % = $1,594.81; más la cuota fija de $1,856.84 = $3,451.65, una tasa efectiva del 13.81 %. Es el mismo renglón que en 2026: la tarifa de 2027 sería idéntica.
Rastreador del umbral · escenario central: inflación acumulada de noviembre de 2025 a noviembre de 2026 de 3.90 %, frente al 10 % del artículo 152. Faltan 6.10 puntos: la tarifa no se mueve. Cambia el escenario en la tarjeta de arriba.
Si te subieran el sueldo lo mismo que esa inflación (3.90 %), pasarías a $25,975.00 y tu ISR de tarifa iría de $3,451.65 a $3,659.91: sube 6.03 %, más que tu sueldo, porque la tabla no se mueve con él.
Lectura de la tarifa mensual del artículo 96 (juego 2026, que 2027 repetiría). No resta el subsidio para el empleo, el IMSS ni deducciones: para el neto usa la calculadora de ISR.
Para el neto con subsidio e IMSS: calculadora de ISR. Para la tarifa anual en la declaración de abril: la declaración anual 2027.
Cómo lo calculamos
Tres insumos, todos públicos. El primero es la ley: el último párrafo del artículo 152, que fija el umbral del 10 %, el mes de arranque (el último usado en la actualización anterior) y el mes de cierre (el inmediato anterior al más reciente del ejercicio). El segundo es la serie mensual del INPC del INEGI, la misma que usa el resto del sitio, de la que tomamos noviembre de 2025 y el último mes publicado. El tercero son los cuartiles de la inflación esperada al cierre de 2026 de la Encuesta sobre las Expectativas de los Especialistas de Banco de México (edición de agosto de 2026): 3.74 %, 3.9 % y 4 %. Suponemos que la variación de noviembre a noviembre iguala la de diciembre a diciembre; el desfase de un mes no cambia la conclusión cuando la distancia al umbral es de seis puntos.
La cuenta, para que la rehagas:
Observado: 145.462 ÷ 142.645 − 1 = 1.97 % (noviembre de 2025 → agosto de 2026)
Proyectado central: 142.645 × (1 + 3.9 ÷ 100) = 148.208 en noviembre de 2026 → 3.90 % < 10 %
Necesario para el umbral: 142.645 × 1.10 ÷ 145.462 − 1 = 7.87 % en 3 meses
Conclusión: tarifa 2027 = tarifa 2026. Datos actualizados al 2026-08 (INPC) · Comprobado el 27 de septiembre de 2026.
Qué podría cambiar la estimación
Los tres INPC que faltan (septiembre, octubre y noviembre de 2026)
El INEGI publica cada uno en la primera quincena del mes siguiente; el de noviembre, a principios de diciembre. Sólo un choque de precios de 7.87 % en tres meses movería la tarifa. Actualizamos el rastreador con cada dato.
Una lectura distinta del mes de arranque
Tomamos noviembre de 2025 porque el factor de 2026 se calculó con ese índice (13.21 % desde noviembre de 2022). Si el SAT hubiera usado otro mes de cierre, el arranque cambiaría; la aritmética de las tablas publicadas dice que no.
El Anexo 8 de la RMF 2027, hacia el 28 de diciembre de 2026
Es el documento que confirma. Si trajera tarifas distintas, esta cifra pasa a oficial con el porcentaje real, las tablas se transcriben del DOF y esta página lo dice arriba del todo.
Una reforma legal que cambie la regla o las tasas
La iniciativa de LISR 2027 no lo hace, pero el Congreso puede modificarla hasta el 31 de octubre de 2026. Un cambio de tasas o de renglones sería otra tabla por otra vía; lo diríamos como lo que es, no como una actualización por inflación.
Para periodistas e investigadores
El CSV trae las cuatro tarifas de 2027 en formato largo y, debajo, el rastreador del umbral mes por mes en los tres escenarios, con una columna «tipo» que separa lo publicado por el INEGI y el DOF de nuestra estimación. La gráfica en PNG lleva dentro su fuente y su fecha. Si necesitas otro corte, escribe a support@calcu.mx.
Preguntas frecuentes
¿Cambian las tablas del ISR en 2027?
Todo indica que no. El último párrafo del artículo 152 de la LISR sólo actualiza las tarifas cuando la inflación acumulada desde la última actualización rebasa el 10 %. La última fue la de 2026 (noviembre de 2022 a noviembre de 2025). De noviembre de 2025 a agosto de 2026 el INPC acumula 1.97 %, y a noviembre de 2026 los analistas esperan alrededor de 3.90 %: la tarifa de 2027 sería la misma de 2026, con el primer límite mensual en $844.59.
¿Qué tabla de ISR se usa para la nómina de enero de 2027?
La misma que en 2026, salvo que el Anexo 8 de la RMF 2027 —que el SAT publica en el DOF a finales de diciembre— traiga una actualización, y con la inflación observada no la traería. Para un pago mensual, el primer renglón llega a $844.59 con 1.92 % y el último arranca en $425,642.00 con 35 %. Las tarifas quincenal, semanal y anual están completas en esta página, con la misma advertencia de estado en la columna de 2027.
¿Cuánta inflación falta para que se actualice la tarifa del ISR?
Con el INPC de agosto de 2026, la inflación acumulada desde noviembre de 2025 es de 1.97 %. Para rebasar el 10 % en noviembre de 2026 haría falta que los precios subieran 7.87 % en 3 meses, un ritmo que México no ha visto desde los años noventa. Incluso el escenario alto de la Encuesta Banxico (4.00 %) queda a 6.00 puntos del umbral.
¿Cómo se calcula el factor de actualización de las tarifas del ISR?
Se divide el INPC del mes inmediato anterior al más reciente del periodo —noviembre del año en que se rebasa el umbral— entre el INPC del último mes que se usó en la actualización anterior, y se redondea al diezmilésimo como manda el artículo 17-A del CFF. En 2026 fue INPC de noviembre de 2025 entre INPC de noviembre de 2022: 1.1321. Cada límite y cada cuota fija se multiplica por ese factor: $746.04 × 1.1321 = $844.59.
¿La actualización de la tarifa del ISR es cada tres años?
No: es por umbral, no por calendario. Que haya tocado en 2023 y en 2026 es consecuencia de que la inflación tardó unos tres años en acumular 10 % en cada tramo, no de una regla trienal. Con inflación anual del 3.90 % sostenido, el 10 % se rebasaría en noviembre de 2028 y la tarifa nueva regiría desde 2029; con inflación del 3.0 % —la meta de Banxico— se correría a 2030.
¿Qué pasa con mi ISR si me suben el sueldo y la tabla no cambia en 2027?
Pagas una tasa efectiva un poco mayor, aunque tu aumento sólo reponga la inflación. Con la tabla quieta, el aumento entero cae en tu tramo marginal, y una parte puede empujarte al renglón siguiente. Es el efecto que en inglés llaman *bracket creep*, y el umbral del 10 % existe precisamente para corregirlo de golpe cada varios años en vez de cada enero. La herramienta de esta página lo calcula con tu sueldo y el escenario de inflación que elijas.
¿Sube el ISR de las personas físicas en 2027 con el Paquete Económico?
La iniciativa de reformas a la LISR 2027 que el Ejecutivo entregó el 8 de septiembre de 2026 (Gaceta Parlamentaria 7121-E) no toca las tarifas de los artículos 96 y 152 ni las tasas de personas físicas. Lo que propone en ISR de personas físicas es otra cosa: subir el tope del RESICO de 3.5 a 5 millones de pesos. Las tarifas progresivas sólo se mueven por la regla de inflación del artículo 152, no por el Paquete Económico.
¿Cuándo publica el SAT el Anexo 8 de la RMF 2027?
Históricamente en los últimos días de diciembre: el de 2026 salió en el DOF el 28 de diciembre de 2025, el de 2025 el 30 de diciembre de 2024 y el de 2023 el 27 de diciembre de 2022. Es el documento que confirma o descarta la actualización. En cuanto se publique, esta página sustituye la etiqueta «estimación» por la cifra oficial y enlaza el PDF del DOF; la URL no cambia.
¿Por qué los escenarios de esta página van de 3.74 % a 4.00 %?
Porque son el primer cuartil, la mediana y el tercer cuartil de la inflación general esperada al cierre de 2026 por los especialistas que encuesta Banco de México (encuesta de agosto de 2026): 3.74 %, 3.90 % y 4.00 %. Suponemos que la variación de noviembre a noviembre iguala la de diciembre a diciembre. No importa cuál elijas: los tres quedan a más de 6.0 puntos del umbral.
Herramientas relacionadas
Tablas ISR 2022–2026
Las diecisiete tarifas del Anexo 8, con su PDF y su comprobación aritmética.
Calculadora de ISR
El neto de un sueldo con subsidio al empleo e IMSS.
Calculadora de nómina
El recibo completo y el costo patronal de una plaza.
Subsidio al empleo 2027
La cuota que sí cambia cada año: 15.02 % de la UMA 2027 estimada.
Declaración anual 2027
Fechas de abril de 2027, topes de deducciones y la tarifa anual del ejercicio 2026.
Inflación 2027: proyección
Los escenarios de inflación que alimentan este rastreador.
UMA 2027: proyección
La otra cifra de enero que sí se mueve con la inflación de diciembre.
Quién firma este análisis
Lo mantiene Deepak Middha (Fundador y autor de Calcu.mx), contador calificado, chartered accountant, series 65 y autor, con más de 15 años de experiencia en administración de fondos y reportes financieros. La regla se transcribió del texto vigente del artículo 152; el factor de 2026 se recalculó desde la serie del INPC y se comprobó contra las dos tablas del DOF; la parte que es estimación está marcada como estimación en la tarjeta, en cada tabla, en el CSV y en el PNG. Si detectas un error, escribe a support@calcu.mx y lo corregimos citando la corrección.
Fuentes oficiales y referencias
- Ley del Impuesto sobre la Renta — Art. 152, último párrafo (y Art. 96) — la regla del 10 % acumulado, el factor con el INPC y la vigencia desde el 1 de enero siguiente
- Código Fiscal de la Federación — Art. 17-A — el factor de actualización se calcula hasta el diezmilésimo
- SAT — Anexo 8 de la RMF 2026 (DOF 28-12-2025) — las tarifas vigentes de 2026, que son las que se repiten para 2027 mientras no se rebase el umbral
- INEGI — Índice Nacional de Precios al Consumidor (serie SP1 vía Banxico SIE) — serie mensual con la que se mide la inflación acumulada desde noviembre de 2025; datos al 2026-08
- Banco de México — Encuesta sobre las Expectativas de los Especialistas, agosto de 2026 — cuartiles de la inflación esperada al cierre de 2026 (3.74 / 3.90 / 4.00 %), los tres escenarios de esta página
- Iniciativa de reformas a la LISR 2027 (Gaceta Parlamentaria 7121-E, 8-sep-2026) — no propone cambios a las tarifas de personas físicas de los artículos 96 y 152
Cifras verificadas el 27 de septiembre de 2026 contra los documentos citados. INPC con datos al 2026-08.
⚠️ Aviso importante. Calcu.mx no es el SAT. La tarifa 2027 que aparece aquí es la de 2026 repetida porque, con los datos publicados, la inflación acumulada no alcanza el umbral del artículo 152; es una estimación hasta que el Anexo 8 de la RMF 2027 se publique en el Diario Oficial de la Federación. Para timbrar una nómina o presentar una declaración manda el DOF.