Análisis Calcu.mx · Datos verificados
Declaración anual 2027: fechas, topes de deducciones y qué cambia frente a 2026

Por Deepak Middha, Chartered Accountant
Publicado: 27 de septiembre de 2026 · Actualizado: 27 de septiembre de 2026
La declaración anual de 2027 es la del ejercicio 2026 y las personas físicas la presentan del 1 al 30 de abril de 2027, que cae en viernes (Art. 150 LISR). Sus deducciones personales topan en el menor entre el 15 % de los ingresos y 5 UMA de 2026: $213,973.20, cifra oficial. Se calcula con la tarifa anual de 2026, actualizada 13.21 %. La UMA 2027 sólo afecta la declaración de 2028.
Actualizado con la cifra oficial el 9 de enero de 2026
Tope global del ejercicio 2026: $213,973.20 = 5 × $42,794.64. Fuente: LISR artículo 151, último párrafo; INEGI — UMA 2026 anual ($42,794.64) ↗, 9 de enero de 2026.
Ejercicio 2027 (se declara en abril de 2028): estimación
Estimación de Calcu.mx calculada el 27 de septiembre de 2026; no es una cifra oficial. La fuente oficial la publica hacia el 7 de enero de 2027.
¿Cuál será el tope de deducciones del ejercicio 2027?
Ejercicio 2027 (abril 2028) · escenario central · Estimación, no cifra oficial
Fuente: LISR Art. 151, INEGI (UMA 2026), Banxico (expectativas de inflación) · Cálculo Calcu.mx al 27 de septiembre de 2026
Contenido de este análisis(9 secciones)
Lo que necesitas saber
- Qué año es. El SAT nombra la declaración por el ejercicio: la de abril de 2027 es la del ejercicio 2026. Todo lo de esta página —topes, tarifa, plazos— es de ese ejercicio salvo la fila marcada «2027», que es para abril de 2028.
- La fecha está en la ley, no en un comunicado. «En el mes de abril del año siguiente», Art. 150 LISR. El 30 de abril de 2027 es viernes: no hay recorrido al lunes.
- El tope usa la UMA del ejercicio. 5 × $42,794.64 = $213,973.20, o el 15 % de tus ingresos totales, lo menor. Lo único que el último párrafo del 151 deja fuera es la fracción V, la del retiro (10 % del ingreso, máximo 5 UMA); fuera van también los gastos por incapacidad o discapacidad de la fracción I y las colegiaturas, que son de otro decreto. Los gastos funerarios sí están dentro: llevan su sub-tope de 1 UMA ($42,794.64) y después compiten por el mismo techo.
- Qué cambió frente a la temporada pasada. El tope sube 3.69 % ($206,367.60 → $213,973.20) y la tarifa anual se actualizó 13.21 %: la misma base gravable paga algo menos.
- Lo del Paquete Económico 2027 no entra aquí. Retención de intereses de 0.68 %, RESICO hasta 5 millones: son reglas del ejercicio 2027 y se verán en abril de 2028.
El calendario de la temporada de abril de 2027
Hay dos clases de fechas y conviene no mezclarlas, porque una se puede afirmar hoy y la otra no. Las de la ley —abril para personas físicas, marzo para morales— están en los artículos 150 y 76 de la LISR y no dependen de ningún anuncio. Las de la Resolución Miscelánea —el 31 de julio para la devolución automática, las seis parcialidades hasta el 30 de septiembre— son facilidades administrativas: la regla que conocemos es la de la RMF vigente, que gobierna la declaración del ejercicio 2025, y para la de abril de 2027 hay que esperar la RMF 2027. Por eso van en ámbar.
Azul: fechas de la ley (no cambian). Ámbar: facilidades de la Resolución Miscelánea, pendientes de la RMF 2027.
Fuente: LISR Arts. 76, 99 y 150; RMF reglas 2.3.2. y 3.17.3. (vigentes para el ejercicio 2025). Diagrama de Calcu.mx.
| Fecha | Qué pasa | Fundamento | Estado |
|---|---|---|---|
| 31 de enero de 2027domingo | Patrones: constancias y CFDI de nómina del ejercicio 2026Tu constancia de percepciones y retenciones de 2026 es la que revisas contra lo precargado. Los intereses hipotecarios llegan al visor a partir de febrero. | LISR Art. 99 fr. III (CFDI de nómina) y Art. 76 fr. III | En la ley |
| 31 de marzo de 2027miércoles | Personas morales: cierre de su declaración anualTres meses después del cierre del ejercicio. Las empresas declaran un mes antes que las personas. | LISR Art. 76 fr. V | En la ley |
| 1 de abril de 2027jueves | Personas físicas: abre la ventana del ejercicio 2026El aplicativo suele estar disponible desde el primer día del mes, con la información precargada de CFDI. | LISR Art. 150, primer párrafo | En la ley |
| 30 de abril de 2027viernes | Personas físicas: cierreEs viernes, así que no hay recorrido al siguiente día hábil (CFF Art. 12). Presentar en abril es también condición para pagar a cargo en parcialidades. | LISR Art. 150, primer párrafo | En la ley |
| 31 de julio de 2027sábado | Último día para entrar a la devolución automáticaFecha de la Resolución Miscelánea, no de la ley: la RMF 2027 tiene que confirmarla. Después se sigue pudiendo pedir el saldo por FED. | RMF regla 2.3.2. (la vigente se refiere al ejercicio 2025) | RMF pendiente |
| 30 de septiembre de 2027jueves | Última parcialidad de un saldo a cargoHasta seis parcialidades mensuales, con la primera dentro de abril. Número y calendario pendientes de la RMF 2027. | RMF regla 3.17.3. (la vigente se refiere al ejercicio 2025) | RMF pendiente |
Sobre los depósitos: el plazo legal del artículo 22 del CFF es de 40 días, pero en la temporada de abril de 2026 el SAT reportó un promedio de 3.9 días para las devoluciones automáticas y una devolución media de $7,878 (Comunicado 37/2026). Para 2027 no hay cifra hasta que cierre la temporada. Cómo se rastrea un saldo y por qué a veces no llega está en estatus y devolución. Pendiente de confirmación en la RMF 2027.
Topes de deducciones personales: ejercicios 2025, 2026 y 2027
El artículo 151 no da una cifra en pesos: da una fórmula. El tope global del grupo —médicos, dentista, hospital, seguro de gastos médicos, intereses hipotecarios, donativos, gastos funerarios, transporte escolar e impuesto local sobre salarios— es el menor entre 5 UMA anuales y el 15 % del total de tus ingresos del ejercicio, incluidos los exentos. Como la UMA cambia cada febrero y el ejercicio que declaras es el anterior, cada temporada tiene su propio tope, y el de abril de 2027 se calcula con la UMA que estuvo vigente durante 2026. La aritmética, para que se pueda rehacer:
Ejercicio 2025 (abril 2026): $113.14 × 30.4 = $3,439.46; × 12 = $41,273.52; × 5 = $206,367.60
Ejercicio 2026 (abril 2027): $117.31 × 30.4 = $3,566.22; × 12 = $42,794.64; × 5 = $213,973.20
Ejercicio 2027 (abril 2028, estimación): $121.89 × 30.4 = $3,705.46; × 12 = $44,465.52; × 5 = $222,327.60
| Concepto | Fundamento | Ej. 2025abril 2026 | Ej. 2026abril 2027 | Ej. 2027abril 2028 · est. |
|---|---|---|---|---|
| UMA anual | Ley de la UMA, art. 4 | $41,273.52 | $42,794.64 | $44,465.52 |
| Tope global (5 UMA) | LISR 151, último párrafo | $206,367.60 | $213,973.20 | $222,327.60 |
| Retiro y PPR, máximo (FUERA del global) | LISR 151, fr. V | $206,367.60 | $213,973.20 | $222,327.60 |
| Gastos funerarios: sub-tope de 1 UMA, DENTRO del global | LISR 151, fr. II | $41,273.52 | $42,794.64 | $44,465.52 |
| Ingreso desde el que mandan las 5 UMA | 5 UMA ÷ 15 % | $1,375,784.00 | $1,426,488.00 | $1,482,184.00 |
| Ingreso desde el que el tope global alcanza el sub-tope funerario | 1 UMA ÷ 15 % | $275,156.80 | $285,297.60 | $296,436.80 |
| Colegiaturas (por alumno) | Decreto DOF 26-dic-2013, art. 1.8 | Topes fijos en pesos, iguales los tres ejercicios: de $12,900 (primaria) a $24,500 (bachillerato). Ver la herramienta. | ||
La fila de 2027 es una estimación: la UMA 2027 la publicará el INEGI hacia el 7 de enero de 2027 con la inflación de diciembre de 2026, y de ahí salen sus 5 UMA. Con los tres cuartiles de la Encuesta Banxico el tope del ejercicio 2027 iría de $221,980.80 a $222,528.00. La proyección completa está en la UMA 2027 estimada, y el detalle de cada categoría —qué entra, qué tumba una deducción— en deducciones personales.
Qué entra en el tope global y qué queda fuera
Aquí se equivocan casi todas las guías, y vale dinero. El último párrafo del artículo 151 termina con una sola excepción: «Lo dispuesto en este párrafo no será aplicable tratándose de la fracción V de este artículo». La fracción V es el retiro. Todo lo demás del artículo comparte el mismo techo, incluidos los gastos funerarios de la fracción II, que además llevan su propio sub-tope de una UMA anual. La otra exclusión la escribe el artículo por separado, en el segundo párrafo de su fracción I: los gastos derivados de una incapacidad del artículo 477 de la LFT o de una discapacidad de la Ley General para la Inclusión de las Personas con Discapacidad —con 50 % o más de disminución de la capacidad normal, el certificado de una institución pública del Sistema Nacional de Salud y un CFDI que diga que el gasto se relaciona directamente con ella— porque ese párrafo declara que «no estará sujeto al límite establecido en el último párrafo de este artículo». Y las colegiaturas quedan fuera porque no son del 151: son el estímulo del decreto del 26 de diciembre de 2013. Esas son todas. Un funeral no es ninguna de ellas.
| Concepto | Fundamento | ¿Consume el tope global? | Su regla propia |
|---|---|---|---|
| Gastos médicos, dentales y hospitalarios | Art. 151, fr. I | Sí, dentro | Incluye psicología y nutrición. Pago con medios electrónicos (no efectivo) y CFDI. |
| Gastos médicos por incapacidad o discapacidad | Art. 151, fr. I, 2.º párrafo | No, fuera | El segundo párrafo de la fr. I dice que «no estará sujeto al límite establecido en el último párrafo de este artículo», con incapacidad del Art. 477 de la LFT o discapacidad de la Ley General para la Inclusión de las Personas con Discapacidad, ≥ 50 % de disminución de la capacidad normal y CFDI que lo especifique. |
| Primas de seguro de gastos médicos | Art. 151, fr. VI | Sí, dentro | Para ti, cónyuge, ascendientes o descendientes. |
| Intereses reales de crédito hipotecario | Art. 151, fr. IV | Sí, dentro | Casa habitación; crédito ≤ 750,000 UDIs. |
| Donativos | Art. 151, fr. III | Sí, dentro | Sub-tope propio del 7 % de los ingresos acumulables del ejercicio ANTERIOR (4 % para donativos al sector público), aplicado primero; el resultado sigue consumiendo el tope global. |
| Gastos funerarios | Art. 151, fr. II | Sí, dentro | Sub-tope propio de 1 UMA anual, que se aplica PRIMERO; lo que lo sobrevive sigue consumiendo el tope global, así que lo que cabe de verdad es el menor de los dos. |
| Aportaciones complementarias de retiro / PPR | Art. 151, fr. V | No, fuera | El último párrafo del Art. 151 termina «Lo dispuesto en este párrafo no será aplicable tratándose de la fracción V de este artículo». Es la única fracción que el tope global excluye. |
| Transporte escolar obligatorio | Art. 151, fr. VII | Sí, dentro | Solo si es obligatorio y se separa en el CFDI. |
| Colegiaturas (Decreto) | Decreto DOF 26-dic-2013, art. 1.8 | No, fuera | No es una deducción del Art. 151: es el estímulo del Decreto DOF 26-dic-2013, con tope propio por alumno y por nivel. |
| Impuestos locales sobre salarios | Art. 151, fr. VIII | Sí, dentro | Sólo si la tasa de la entidad no excede del 5% (Art. 151 fr. VIII). |
7 de los 10 conceptos comparten el techo y 3 quedan fuera. El orden en que se aplican las dos reglas de un funeral importa: primero el sub-tope de la fracción II —una UMA anual, $42,794.64 en el ejercicio 2026— y después el tope global. Con un ingreso por debajo de $285,297.60 —que es $42,794.64 ÷ 0.15— el 15 % de tus ingresos ya es menor que ese sub-tope, así que manda el tope global y el sub-tope funerario nunca se alcanza.
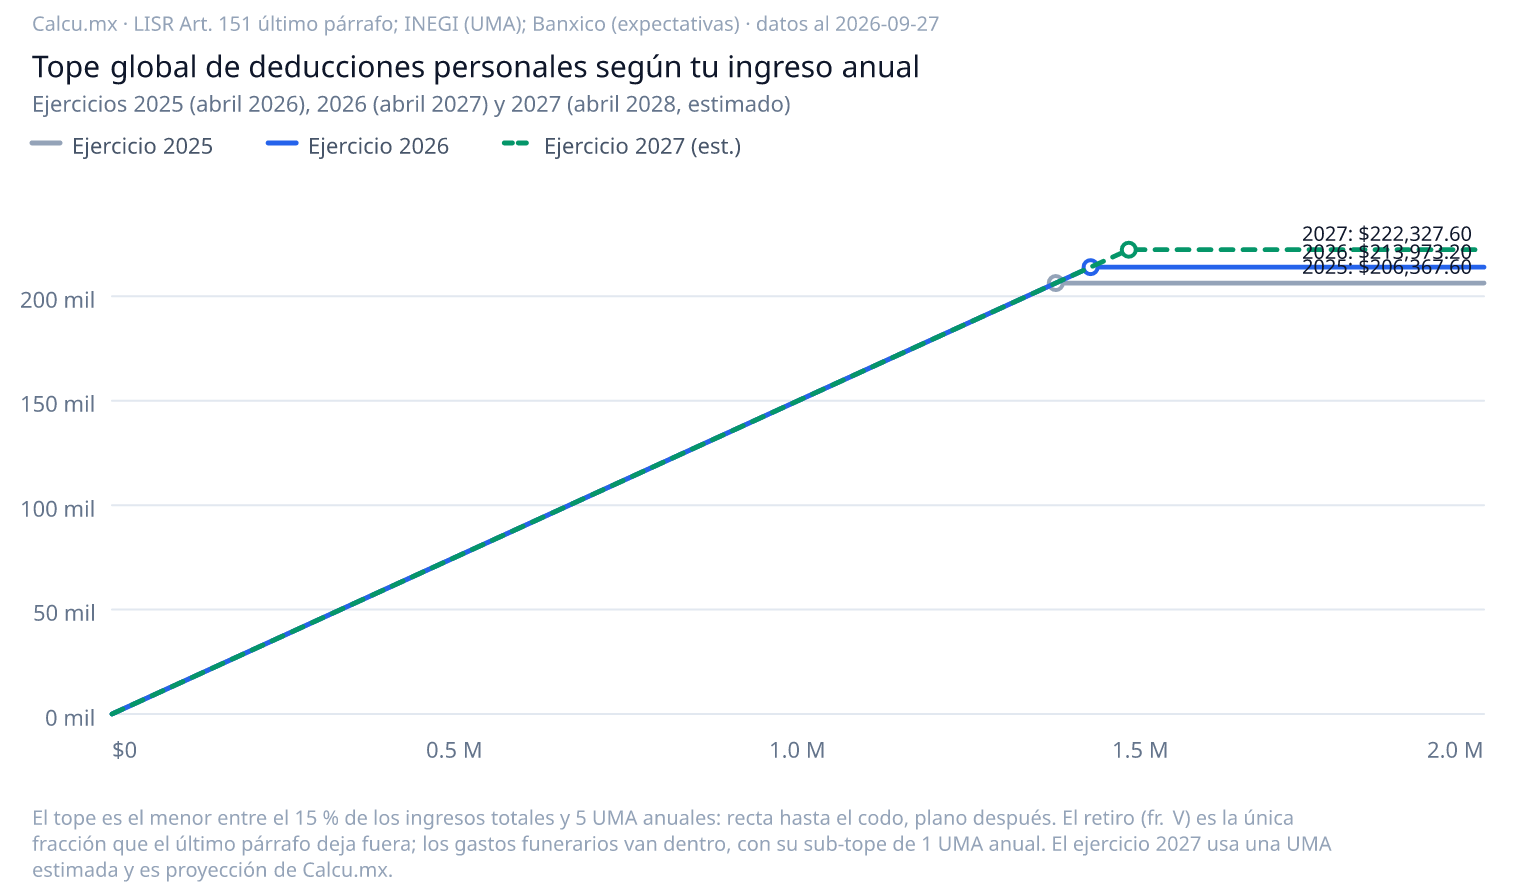
Recta del 15 % hasta el codo (donde 15 % del ingreso = 5 UMA), plano después. La línea punteada es el ejercicio 2027 con UMA estimada.
Fuente: LISR Art. 151 último párrafo; INEGI (UMA 2025 y 2026); UMA 2027 estimada con la Encuesta Banxico ago-2026. Cálculo Calcu.mx.
| Ejercicio | Se declara en | UMA anual | 5 UMA (tope) | Codo (5 UMA ÷ 15 %) | Estado |
|---|---|---|---|---|---|
| 2025 | abril de 2026 | $41,273.52 | $206,367.60 | $1,375,784.00 | Oficial |
| 2026 | abril de 2027 | $42,794.64 | $213,973.20 | $1,426,488.00 | Oficial |
| 2027 | abril de 2028 | $44,465.52 | $222,327.60 | $1,482,184.00 | Estimación |
Eje vertical recortado para que se vea la diferencia: son pasos de 3–4 % al año, no saltos.
Fuente: INEGI (UMA), LISR Art. 151, Encuesta Banxico ago-2026. Cálculo Calcu.mx.
¿Cuánto cabe en tus deducciones?
Escribe tus ingresos totales del año. Te da el tope global del ejercicio 2026 (el de abril de 2027), cuál de los dos brazos manda, cuánto cabe de funerales dentro de ese tope —su sub-tope de 1 UMA primero, el tope global después— y lo que le queda al resto del grupo, lo que se suma aparte por retiro, y la misma cuenta para el ejercicio 2027 con la UMA del escenario elegido arriba. No calcula el saldo: para saber si sales a favor o a cargo está el simulador de declaración anual.
Ejercicio 2026 · se declara en abril de 2027
$72,000.00
Tope global del grupo del Art. 151: manda el 15 % ($72,000.00 vs $213,973.20). Lo comparten médicos, seguro de gastos médicos, intereses hipotecarios, donativos, funerales, transporte escolar e impuesto local sobre salarios.
- Dentro de ese tope · funerales (fr. II), sub-tope de 1 UMA
- $42,794.64
- Funerales que caben de verdad
- $42,794.64
- Resto del tope para los demás conceptos
- $29,205.36
- Retiro (fr. V), fuera del tope
- $48,000.00
- Global + retiro
- $120,000.00
Primero el sub-tope de 1 UMA ($42,794.64), después el tope global: si lo agotas en funerales, a los demás conceptos del grupo les quedan $72,000.00 − $42,794.64 = $29,205.36.
Ejercicio 2027 · abril de 2028 · UMA $121.89 · estimación
$72,000.00
Tope global del grupo del Art. 151: manda el 15 % ($72,000.00 vs $222,327.60). Lo comparten médicos, seguro de gastos médicos, intereses hipotecarios, donativos, funerales, transporte escolar e impuesto local sobre salarios.
- Dentro de ese tope · funerales (fr. II), sub-tope de 1 UMA
- $44,465.52
- Funerales que caben de verdad
- $44,465.52
- Resto del tope para los demás conceptos
- $27,534.48
- Retiro (fr. V), fuera del tope
- $48,000.00
- Global + retiro
- $120,000.00
Primero el sub-tope de 1 UMA ($44,465.52), después el tope global: si lo agotas en funerales, a los demás conceptos del grupo les quedan $72,000.00 − $44,465.52 = $27,534.48.
| Colegiaturas (por alumno y año) | Tope |
|---|---|
| Preescolar | $14,200 |
| Primaria | $12,900 |
| Secundaria | $19,900 |
| Profesional técnico | $17,100 |
| Bachillerato o equivalente | $24,500 |
El tope se mide sobre el TOTAL de ingresos del ejercicio, incluidos los exentos (Art. 151, último párrafo). Los donativos tienen su 7 % propio y los funerales su sub-tope de 1 UMA anual, y los dos consumen además el tope global. La única fracción que el último párrafo deja fuera es la V, la del retiro; fuera van también los gastos por incapacidad o discapacidad de 50 % o más (fr. I, segundo párrafo) y las colegiaturas, que son de otro decreto. No calcula tu ISR ni tu saldo: para eso está el simulador de declaración anual.
Dos casos resueltos, operación por operación
El error más caro con los topes es aplicar el 15 % cuando mandan las 5 UMA, o al revés. Los dos casos están escogidos uno a cada lado del codo de $1,426,488.00 de ingreso, que es donde el 15 % iguala a las 5 UMA del ejercicio 2026.
Ejemplo 1 · $480,000 de ingresos totales en 2026
15 %: $480,000 × 0.15 = $72,000.00
5 UMA: 5 × $42,794.64 = $213,973.20
Tope global = el menor = $72,000.00 (manda el 15 %)
Funerales (fr. II), dentro del tope: sub-tope = 1 UMA anual = $42,794.64; cabe mín($42,794.64, $72,000.00) = $42,794.64
Si lo agotas, al resto del grupo le queda $72,000.00 − $42,794.64 = $29,205.36
Retiro (fr. V), fuera del tope: mín(10 % = $48,000.00, 5 UMA = $213,973.20) = $48,000.00
Máximo del ejercicio = $72,000.00 + $48,000.00 = $120,000.00
Ejercicio 2027 (abril 2028, estimación): tope global $72,000.00, funerales dentro hasta $44,465.52, retiro $48,000.00.
Ejemplo 2 · $1,800,000 de ingresos totales en 2026
15 %: $1,800,000 × 0.15 = $270,000.00
5 UMA: 5 × $42,794.64 = $213,973.20
Tope global = el menor = $213,973.20 (mandan las 5 UMA)
Funerales (fr. II), dentro del tope: sub-tope = 1 UMA anual = $42,794.64; cabe mín($42,794.64, $213,973.20) = $42,794.64
Si lo agotas, al resto del grupo le queda $213,973.20 − $42,794.64 = $171,178.56
Retiro (fr. V), fuera del tope: mín(10 % = $180,000.00, 5 UMA = $213,973.20) = $180,000.00
Máximo del ejercicio = $213,973.20 + $180,000.00 = $393,973.20
Ejercicio 2027 (abril 2028, estimación): tope global $222,327.60, funerales dentro hasta $44,465.52, retiro $180,000.00.
Lo que no cabe en el tope se pierde: no se guarda para el ejercicio siguiente. Y el tope se mide sobre los ingresos totales, con los exentos incluidos, así que la parte exenta del aguinaldo o de la prima vacacional sube tu techo aunque no pague impuesto. Los donativos entran en el grupo del tope global con su propio 7 % y los gastos funerarios entran igual, con su sub-tope de una UMA anual: en los dos casos la regla de la fracción se aplica primero y el sobrante sigue compitiendo por el mismo techo. El retiro es la única fracción que el último párrafo del 151 deja fuera. El estímulo del artículo 185 (cuentas especiales para el ahorro) es otra figura, con depósito antes de presentar, y esta página no lo calcula.
Qué cambia en la declaración de abril de 2027 frente a la de abril de 2026
Sólo lo que se puede verificar hoy en un documento oficial. Dos cosas mueven el resultado del ejercicio 2026: la UMA 2026, que sube los topes, y la tarifa anual actualizada 13.21 %, que baja el impuesto de la misma base. Lo que trae el Paquete Económico 2027 —si el Congreso lo aprueba en octubre— rige para el ejercicio 2027 y se verá en la declaración de abril de 2028, no en ésta.
| Concepto | Abril 2026 (ej. 2025) | Abril 2027 (ej. 2026) | Fuente |
|---|---|---|---|
| Ejercicio que se declara | 2025 | 2026 | LISR Art. 150 |
| UMA anual que fija los topes | $41,273.52 (UMA 2025) | $42,794.64 (UMA 2026) | INEGI, DOF ene-2025 y 9-ene-2026 |
| Tope global de deducciones (5 UMA anuales) | $206,367.60 | $213,973.20 (+3.69 %) | LISR Art. 151, último párrafo |
| Tarifa anual (primer límite superior) | $8,952.49 (juego 2023–2025) | $10,135.11 (juego 2026, +13.21 %) | Anexo 8 RMF 2026, DOF 28-dic-2025; LISR Art. 152 |
| Subsidio para el empleo que aparece en tus CFDI del ejercicio | 13.8 % de la UMA ($474.65/mes) con tope $10,171.00 | 15.02 % de la UMA ($535.65/mes) con tope $11,492.66 | Decretos DOF 31-dic-2024 y 31-dic-2025 |
| Paquete Económico 2027 (retención de intereses 0.68 %, RESICO hasta $5 M) | No aplica | No aplica: rige para el ejercicio 2027, que se declara en abril de 2028 | Iniciativas LIF y LISR 2027, Gaceta 8-sep-2026 |
La tarifa anual del ejercicio 2026 tiene once renglones, de $0.01 a $5,107,703.93 en adelante; el primer límite superior pasó de $8,952.49 a $10,135.11. La tabla completa está en la guía de la declaración anual y la explicación de por qué no habrá otra actualización para el ejercicio 2027 en las tablas del ISR 2027.
Cómo lo calculamos
Las cifras del ejercicio 2026 no se estiman: la UMA 2026 la publicó el INEGI el 9 de enero de 2026 y la fórmula es la del artículo 151. La única estimación de esta página es la fila del ejercicio 2027, que depende de la UMA 2027: la de 2026 multiplicada por uno más la inflación anual de diciembre de 2026 (artículo 4 de la Ley de la UMA), para la que usamos la mediana de la Encuesta Banxico de agosto de 2026 y sus cuartiles como escenarios. Ni el INEGI ni Banxico proyectan la UMA; la multiplicación es nuestra.
La cuenta, para que la rehagas:
Oficial: 5 × $42,794.64 = $213,973.20 (ejercicio 2026, abril 2027)
Estimado: $117.31 × (1 + 3.9 ÷ 100) = $121.89; × 30.4 = $3,705.46; × 12 = $44,465.52; × 5 = $222,327.60 (ejercicio 2027, abril 2028)
Datos actualizados al 27 de septiembre de 2026 · Comprobado el 27 de septiembre de 2026 contra la LISR, el INEGI y la encuesta citada.
Qué podría cambiar la estimación
La inflación de diciembre de 2026, que fija la UMA 2027
El INEGI la publica en la primera quincena de enero de 2027. Cada décima de inflación mueve el tope del ejercicio 2027 unos $214; el rango entre cuartiles ya está en la tabla.
La RMF 2027: devolución automática y parcialidades
El 31 de julio y las seis parcialidades son facilidades de la Resolución Miscelánea vigente, que habla del ejercicio 2025. La RMF 2027 puede confirmarlas o moverlas; lo que no se mueve es abril.
Una reforma a la LISR que toque el artículo 151
La iniciativa 2027 no lo hace. Si el Congreso cambiara el tope, la fórmula o las fracciones antes del 31 de octubre de 2026, regiría para el ejercicio 2027 (abril 2028) salvo disposición expresa; la declaración de abril de 2027 seguiría con las reglas de 2026.
Los topes de colegiaturas
Son cifras fijas de un decreto de 2013 que no se indexan. Un decreto nuevo podría moverlas; mientras tanto siguen de $12,900 (primaria) a $24,500 (bachillerato) por alumno.
Para periodistas e investigadores
El CSV trae los topes de los tres ejercicios con su fundamento, una columna «tipo» que separa lo oficial de la estimación y una columna «dentro_del_tope_global» que dice, concepto por concepto, si consume el techo de 5 UMA o 15 %; la gráfica en PNG lleva dentro su fuente y su fecha. Otros cortes: support@calcu.mx.
Preguntas frecuentes
¿La declaración anual de abril de 2027 es del ejercicio 2026 o del 2027?
Del ejercicio 2026: lo que ganaste, te retuvieron y gastaste entre el 1 de enero y el 31 de diciembre de 2026. El artículo 150 de la LISR manda presentarla «en el mes de abril del año siguiente». Por eso sus topes usan la UMA de 2026 y su tarifa es la anual de 2026. El ejercicio 2027 —lo que ganes durante 2027— se declara en abril de 2028.
¿Qué UMA se usa para las deducciones personales de la declaración anual 2027?
La UMA de 2026: $117.31 diarios, $42,794.64 anuales, publicada por el INEGI el 9 de enero de 2026. Es la UMA del ejercicio que declaras, no la que esté vigente el día que envías. La UMA 2027, que el INEGI publicará hacia el 7 de enero de 2027, sólo entra en la declaración del ejercicio 2027, en abril de 2028.
¿Cuánto son 5 UMA anuales en la declaración de abril de 2027?
$213,973.20: 5 × $42,794.64 (UMA anual 2026). Es el brazo fijo del tope global del artículo 151, que además se compara con el 15 % de tus ingresos totales y se queda con el menor. Con menos de $1,426,488 de ingresos manda el 15 %; con más, mandan las 5 UMA. En la temporada anterior (ejercicio 2025) eran $206,367.60.
¿El 30 de abril de 2027 cae en fin de semana?
No: es viernes, así que el plazo cierra ese mismo día y no se recorre al siguiente hábil como ocurre cuando el 30 cae en sábado o domingo (artículo 12 del CFF). El aplicativo suele abrir el 1 de abril, que en 2027 es jueves. Presentar dentro de abril también es condición para pagar un saldo a cargo en parcialidades.
¿Los cambios del Paquete Económico 2027 afectan la declaración de abril de 2027?
No. Las iniciativas de Ley de Ingresos y de reformas a la LISR 2027 (Gaceta Parlamentaria, 8 de septiembre de 2026) —retención sobre intereses de 0.68 %, tope del RESICO de 5 millones— entrarían en vigor el 1 de enero de 2027 y rigen para el ejercicio 2027, el que se declara en abril de 2028. La declaración de abril de 2027 se calcula con las reglas que estuvieron vigentes durante 2026, y en la iniciativa no hay cambios a las tarifas ni a las deducciones personales.
¿Cambió la tarifa anual del ISR para la declaración de abril de 2027?
Sí, frente a la temporada pasada: el ejercicio 2026 se calcula con la tarifa anual del Anexo 8 de la RMF 2026, actualizada 13.21 % por la inflación acumulada de noviembre de 2022 a noviembre de 2025. El primer límite superior pasó de $8,952.49 a $10,135.11 y todos los renglones se movieron en la misma proporción, así que la misma base gravable paga un poco menos que en el ejercicio 2025. Para el ejercicio 2027 no se espera otra actualización.
¿Cuánto será el tope de deducciones del ejercicio 2027 que se declara en 2028?
Todavía es una estimación, porque depende de la UMA 2027 que el INEGI publicará en enero. Con la mediana de inflación esperada (3.9 %), la UMA diaria sería $121.89, la anual $44,465.52 y el tope de 5 UMA $222,327.60; entre el primer y el tercer cuartil el rango va de $221,980.80 a $222,528.00. Se aplicará en abril de 2028, no en abril de 2027.
¿Hasta cuándo cuentan los gastos deducibles para la declaración de abril de 2027?
Las deducciones personales del artículo 151 son las pagadas dentro del ejercicio que declaras: para la declaración de abril de 2027, lo pagado del 1 de enero al 31 de diciembre de 2026, con CFDI a tu RFC y pago electrónico. Un gasto médico o una aportación al PPR hechos en enero de 2027 van al ejercicio 2027. La excepción con regla propia es el estímulo del artículo 185 (cuentas especiales para el ahorro), que admite depósitos antes de presentar; esta página no lo calcula.
¿Cuánto tardó el SAT en devolver en la temporada de 2026 y qué esperar en 2027?
En la temporada de abril de 2026 (ejercicio 2025) el SAT reportó un tiempo promedio de depósito de 3.9 días y una devolución media de $7,878 (Comunicado 37/2026). El plazo legal sigue siendo de 40 días del artículo 22 del CFF. Para 2027 no hay cifra hasta que cierre la temporada; lo que sí se sabe es que el sistema automático exige CLABE a tu nombre y, por encima de $10,000, e.firma o una CLABE precargada.
¿Cuánto cabe en deducciones con un ingreso de 480 mil o de 1.8 millones en la declaración 2027?
Con $480,000 anuales el 15 % son $72,000.00, menos que las 5 UMA ($213,973.20): manda el porcentaje y ése es tu techo del grupo del 151. Con $1,800,000 el 15 % serían $270,000.00, pero el techo se queda en $213,973.20. En los dos casos el retiro se suma fuera de ese techo: 10 % del ingreso con máximo de 5 UMA, es decir $48,000.00 y $180,000.00 respectivamente, así que el máximo total es $120,000.00 y $393,973.20. Todo lo demás —médicos, seguro de gastos médicos, intereses hipotecarios, donativos, funerales, transporte escolar e impuesto local sobre salarios— sale del mismo techo.
¿Los gastos funerarios van fuera del tope global de deducciones personales?
No: van dentro. El último párrafo del artículo 151 excluye del tope una sola fracción y lo dice con nombre: «Lo dispuesto en este párrafo no será aplicable tratándose de la fracción V de este artículo», que es la del retiro. Los gastos funerarios son la fracción II y tienen dos reglas, en este orden. Primero su sub-tope propio —la fracción los admite «en la parte en que no excedan del salario mínimo general del área geográfica del contribuyente elevado al año», que tras la desindexación de 2016 se lee como una UMA anual: $42,794.64 para el ejercicio 2026—. Después, lo que sobrevive a ese sub-tope sigue compitiendo por el mismo techo de 5 UMA o 15 % que los honorarios médicos, las primas de seguro de gastos médicos, los intereses hipotecarios, los donativos, el transporte escolar y el impuesto local sobre salarios. Con $480,000 de ingresos tu techo es $72,000.00: si gastas más de una UMA en un funeral deduces $42,794.64 y a los demás conceptos les quedan $72,000.00 − $42,794.64 = $29,205.36. Y por debajo de $285,297.60 de ingresos ($42,794.64 ÷ 0.15) ni el sub-tope se alcanza, porque el tope global es más chico. Fuera del tope, además del retiro, sólo quedan los gastos por una incapacidad del artículo 477 de la LFT o por una discapacidad de la Ley General para la Inclusión de las Personas con Discapacidad —de 50 % o más, con certificado y con un CFDI que lo especifique— y las colegiaturas, que son un estímulo del decreto del 26 de diciembre de 2013 y no del artículo 151.
Herramientas relacionadas
Guía de la declaración anual
Quién debe declarar, cómo se presenta, cuándo deposita el SAT y la tarifa anual completa.
Simulador de declaración anual
Ingreso, retenciones y deducciones por categoría: a favor o a cargo, y cuánto se pierde en los topes.
Deducciones personales
Qué entra, qué tumba una deducción y los topes por categoría.
UMA 2027: proyección
La cifra de la que cuelga el tope del ejercicio 2027.
Tablas ISR 2027
Por qué la tarifa no se actualiza para el ejercicio 2027.
Estatus y devolución
Cuándo deposita el SAT y las diez causas de que no llegue.
Quién firma este análisis
Lo mantiene Deepak Middha (Fundador y autor de Calcu.mx), contador calificado, chartered accountant, series 65 y autor, con más de 15 años de experiencia en administración de fondos y reportes financieros. Los topes de 2025 y 2026 se recalcularon desde la UMA diaria del INEGI con la fórmula de la Ley de la UMA y coinciden con el registro de cifras del sitio; la fila de 2027 está marcada como estimación en la tarjeta, en las tablas, en el CSV y en el PNG. Si detectas un error, escribe a support@calcu.mx y lo corregimos citando la corrección.
Fuentes oficiales y referencias
- Ley del Impuesto sobre la Renta — Arts. 150, 151 y 152 — el plazo de abril, los topes de deducciones personales (último párrafo y fracciones I, II y V) y la tarifa anual
- INEGI — Unidad de Medida y Actualización 2026 (DOF 9-ene-2026) — UMA diaria $117.31, mensual $3,566.22, anual $42,794.64: la que fija los topes del ejercicio 2026
- INEGI — Unidad de Medida y Actualización 2025 — UMA diaria $113.14, anual $41,273.52: los topes del ejercicio 2025 declarado en abril de 2026
- SAT — Anexo 8 de la RMF 2026 (DOF 28-12-2025) — la tarifa anual del ejercicio 2026 (Art. 152), la que aplica en abril de 2027
- Código Fiscal de la Federación — Arts. 12, 22 y 73 — cómputo de plazos, devoluciones y cumplimiento espontáneo
- Banco de México — Encuesta sobre las Expectativas de los Especialistas, agosto de 2026 — cuartiles de inflación dic-2026 (3.74 / 3.90 / 4.00 %) con los que se estima la UMA 2027 y los topes del ejercicio 2027
- Gaceta Parlamentaria 7121-A y 7121-E (8-sep-2026) — iniciativas LIF y LISR 2027 — sus cambios rigen para el ejercicio 2027 (declaración de abril de 2028), no para la de abril de 2027
Cifras verificadas el 27 de septiembre de 2026 contra los documentos citados.
⚠️ Aviso importante. Información educativa, no asesoría fiscal. Los topes del ejercicio 2026 son oficiales (UMA 2026); los del ejercicio 2027 son una estimación de Calcu.mx que depende de la UMA que el INEGI publique en enero de 2027. El cálculo que cuenta es el del aplicativo del SAT. Calcu.mx no es el SAT y nunca te pedirá tu Contraseña ni tu e.firma.