Calculadora Calcu.mx · Datos verificados
Buen Fin 2026: ¿meses sin intereses o descuento? Calculadora

Por Deepak Middha, Chartered Accountant
Publicado: 27 de septiembre de 2026 · Actualizado: 27 de septiembre de 2026
El Buen Fin 2026 va del viernes 13 al martes 17 de noviembre de 2026 (5 días). La regla que esta calculadora demuestra: con CETES a 6.15 %, 12 meses sin intereses valen alrededor de 3.3 % de descuento; si te ofrecen más por pagar de contado, paga de contado. Con sobreprecio «a meses» o sin pagar el total cada mes, el plan pierde siempre.
Lo que necesitas saber
- Fechas. 5 días, del viernes 13 al martes 17 de noviembre de 2026. Los comercios se registran en elbuenfin.org del 8 de septiembre de 2026 al 12 de noviembre de 2026; sólo los registrados entran al sorteo del SAT.
- Los MSI tienen precio. Vale lo que rinde el dinero que no pagas hoy. Con CETES a 6.15 %: 12 MSI ≈ 3.3 %, 18 MSI ≈ 4.7 %, 24 MSI ≈ 6.1 % de descuento equivalente.
- La trampa. Si no cubres el pago del mes, el saldo cobra la tasa ordinaria: según Banco de México, 36.7 % en promedio para quien paga intereses y 51.2 % sin promociones (datos a diciembre de 2025).
- El sobreprecio es interés. Un «precio a meses» mayor que el de contado es un crédito con otro nombre; la calculadora lo traduce a un CAT implícito estimado para compararlo con tu tarjeta.
- El aguinaldo llega después. La ley manda pagarlo antes del 20 de diciembre (artículo 87 de la LFT), así que el último día del plazo en 2026 es el sábado 19 de diciembre de 2026; como cae en fin de semana, una transferencia de nómina llega en la práctica el viernes 18 de diciembre de 2026, 31 días después de que cierra El Buen Fin. Si eso alcanza tu primera mensualidad depende de tu fecha de corte y de tu fecha límite de pago. Ver aguinaldo 2026.
Contenido de esta calculadora(10 secciones)
Calculadora: MSI o descuento en pesos de hoy
Captura el precio, el descuento que te ofrecen por pagar de contado y el plazo. La calculadora trae cada mensualidad a pesos de hoy con la tasa de rendimiento alternativa —por defecto, la colocación vigente de CETES a 28 días— y la compara con el precio de contado. Los tres botones cargan casos típicos; cambia cualquier número y el resultado se recalcula.
Lo que el comercio rebaja si pagas hoy en una sola exhibición (0 si no ofrece nada).
Sólo si el comercio cobra más por financiar. Vacío = mismo precio.
Lo que pagas hoy dentro del plan a meses.
Por defecto, CETES a 28 días: 6.15 % anual (subasta del 22 de septiembre de 2026, colocación del 24 de septiembre de 2026). Cámbiala por la de tu inversión o pon 0 si el dinero no rinde nada.
Está en tu estado de cuenta. El valor inicial (36.7 %) es el promedio de Banxico de quien paga intereses, no tu tasa.
Supuesto para el escenario de la trampa. Tu banco publica el suyo.
Veredicto
Paga de contado: te ahorras $1,012.04 en pesos de hoy. El plan a 12 MSI sólo empataría con un descuento de 3.3 %, y te ofrecen más. Elegir los MSI equivale a financiarte a un CAT implícito de 21.8 %.
Pagar hoy con descuento
$13,500.00
12 MSI en pesos de hoy
$14,512.04
$1,250.00 × 12 = $15,000.00
Descuento de equilibrio
3.25 %
CAT implícito del plan (estimado)
21.8 %
Sobreprecio por pagar a MSI
Ninguno
Regla rápida
3.3 %
Supuesto de calendario: la primera mensualidad se paga 1 mes después de la compra y las demás cada mes. La fecha real es la fecha límite de pago del estado de cuenta que cierre después de tu compra —depende de tu fecha de corte, que está en tu estado de cuenta—; si cae un mes más tarde, el plan vale algo menos en pesos de hoy y el descuento de equilibrio sube unas décimas.
La trampa: si no pagas el total y el saldo de $15,000.00 genera intereses
Pagando un mínimo fijo de 5 % del saldo inicial (piso $200), sin compras nuevas. Misma mecánica que la calculadora de pago de tarjeta. Las dos tasas de referencia son promedios ponderados de Banco de México, no la de tu tarjeta.
| Escenario | Tasa anual | Pago mensual | Meses para liquidar | Intereses | Total pagado |
|---|---|---|---|---|---|
| Pagas el total cada mes | — | $1,250.00 | 12 | $0.00 | $15,000.00 |
| Tu tarjeta | 36.7 % | $750.00 | 32 | $8,551.88 | $23,551.88 |
| Promedio de quien paga intereses (Banxico, 36.7 %) | 36.7 % | $750.00 | 32 | $8,551.88 | $23,551.88 |
| Promedio sin promociones (Banxico, 51.2 %) | 51.2 % | $750.00 | 46 | $19,458.51 | $34,458.51 |
Datos utilizados en este cálculo
Estimación educativa- Tasa de oportunidad por defecto
- CETES 28 días 6.15 % (2026-09-24)
- Valor presente del plan
- Mensualidad × Σ 1/(1 + tasa/12)^k
- Primera mensualidad
- 1 mes después de la compra (supuesto); la real es la fecha límite de pago de tu estado de cuenta
- CAT implícito
- TIR mensual anualizada; no es el CAT oficial
- Tasa de quien paga intereses (Banxico)
- 36.7 % · sin promociones 51.2 %
- Pago mínimo simulado
- 5 % del saldo, piso $200 (supuesto)
Fuentes: Secretaría de Economía / elbuenfin.org · Banxico — Indicadores Básicos de Tarjetas de Crédito (datos a diciembre de 2025) · Banxico — subasta de CETES (SIE) · PROFECO · CONDUSEF · Última verificación: 2026-09-27. Estimación educativa: compara pesos de hoy con una tasa de oportunidad que tú eliges. El CAT oficial de una promoción lo calcula el banco con la metodología de Banxico; confírmalo en tu contrato.
La regla, plazo por plazo
La pregunta «¿meses sin intereses o descuento?» tiene mala fama de depender del caso, y en parte es cierto: depende del plazo y de la tasa a la que podrías invertir. Pero una vez fijadas esas dos cosas, la respuesta es aritmética. La tabla toma la televisión de $15,000 con 10 % de descuento de contado y recorre los seis plazos habituales con la tasa de CETES de esta semana (6.15 %).
| Plazo | Mensualidad | Plan en pesos de hoy | Contado con 10 % | Descuento de equilibrio | Gana |
|---|---|---|---|---|---|
| 3 MSI | $5,000.00 | $14,847.55 | $13,500.00 | 1.02 % | Contado |
| 6 MSI | $2,500.00 | $14,734.57 | $13,500.00 | 1.77 % | Contado |
| 9 MSI | $1,666.67 | $14,622.74 | $13,500.00 | 2.52 % | Contado |
| 12 MSI | $1,250.00 | $14,512.04 | $13,500.00 | 3.25 % | Contado |
| 18 MSI | $833.33 | $14,293.98 | $13,500.00 | 4.71 % | Contado |
| 24 MSI | $625.00 | $14,080.31 | $13,500.00 | 6.13 % | Contado |
Precio a MSI igual al de lista, sin enganche, pago puntual del total. La columna «plan en pesos de hoy» es el valor presente de las mensualidades a 6.15 % anual (÷ 12 mensual). Cálculo de Calcu.mx.
Ejemplo 1: la televisión, con la aritmética a la vista
Mensualidad: $15,000 ÷ 12 = $1,250.00.
Tasa mensual: 6.15 % ÷ 12 = 0.5125 %. Factor de anualidad a 12 meses: Σ 1 ÷ (1 + 0.005125)k = 11.6096.
Plan en pesos de hoy: $1,250.00 × 11.6096 = $14,512.04.
Contado: $15,000 × (1 − 0.1) = $13,500.00.
Diferencia: $14,512.04 − $13,500.00 = $1,012.04 a favor del contado. Descuento de equilibrio: 1 − 11.6096 ÷ 12 = 3.25 %; te ofrecen 10 %, así que el contado gana.
Regla rápida: 6.15 % × (12 + 1) ÷ 24 = 3.33 %, a una décima de la cifra exacta: sirve para decidir en la tienda.
Fíjate en lo que dice y en lo que no dice el ejemplo. No dice que los MSI sean malos: con 0 % de descuento de contado, el plan a 12 meses te deja $487.96 de ventaja en pesos de hoy, que es exactamente lo que rinden $15,000 en CETES durante el plazo promedio de las mensualidades. Dice algo más útil: que un descuento de un dígito ya le gana a un plan de un año, y que los plazos largos —18 y 24 meses— son los únicos donde el plan compite con rebajas de 6 % o más.
Descuento de equilibrio por tasa y plazo
La tasa de oportunidad es el único supuesto que la persona elige, así que conviene ver cómo mueve la respuesta. La fila de 6.15 % es la colocación vigente de CETES a 28 días; las demás son tasas redondas de sensibilidad. Cada celda es el descuento de contado que empata exactamente con ese plazo: si te ofrecen más, contado; si menos, MSI.
| Tasa anual | 3 MSI | 6 MSI | 9 MSI | 12 MSI | 18 MSI | 24 MSI |
|---|---|---|---|---|---|---|
| 4.00 % | 0.66 % | 1.16 % | 1.65 % | 2.13 % | 3.10 % | 4.05 % |
| 6.00 % | 0.99 % | 1.73 % | 2.45 % | 3.18 % | 4.60 % | 5.99 % |
| 6.15 %(CETES 28 d) | 1.02 % | 1.77 % | 2.52 % | 3.25 % | 4.71 % | 6.13 % |
| 8.00 % | 1.32 % | 2.29 % | 3.25 % | 4.20 % | 6.06 % | 7.87 % |
| 10.00 % | 1.64 % | 2.85 % | 4.04 % | 5.21 % | 7.50 % | 9.70 % |
| 12.00 % | 1.97 % | 3.41 % | 4.82 % | 6.21 % | 8.90 % | 11.49 % |
Fórmula exacta: (1 − factor de anualidad ÷ plazo) × 100. Todas las celdas son estimaciones de Calcu.mx; descarga la rejilla en CSV.
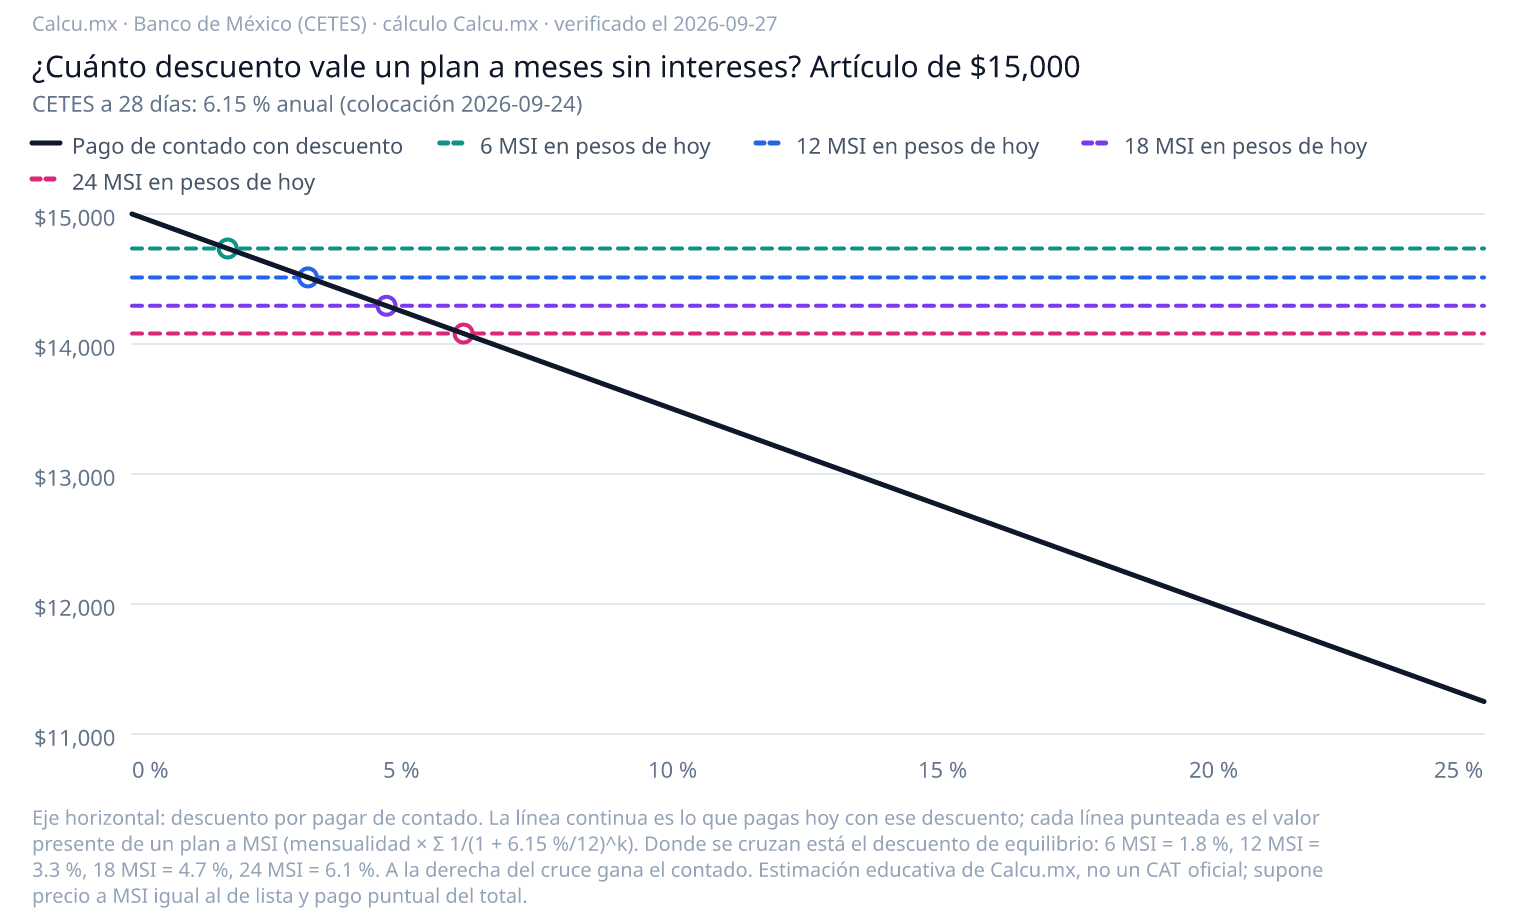
A la izquierda de cada cruce gana el plan; a la derecha, el contado. Supone precio a MSI igual al de lista y pago puntual del total. Fuente: Banco de México (CETES a 28 días) y cálculo de Calcu.mx, verificado el 27 de septiembre de 2026. Estimación educativa, no un CAT oficial.
La gráfica cuenta la misma historia con una recta y cuatro horizontales. La recta es lo que pagas hoy según el descuento; cada horizontal es lo que vale un plan en pesos de hoy, y no se mueve con el descuento porque el descuento no aplica a los MSI. El cruce es el punto de indiferencia. Lo que salta a la vista es lo cerca que están las cuatro horizontales del precio de lista: ni siquiera 24 meses bajan el valor del plan más de 6.1 %. Ese es el techo de lo que un plan a meses puede valerte cuando el dinero rinde 6.15 %.
La trampa: no pagar el total
Todo lo anterior supone que cada mes pagas el «pago para no generar intereses» completo. Es el supuesto que más falla en diciembre. Banco de México reporta que, de las tarjetas de quien paga intereses, 89.8 % pagó más que el mínimo en diciembre de 2025, lo que deja a una de cada diez pagando exactamente el mínimo; y la tasa efectiva promedio de esa clientela fue 36.7 %, con 27.7 % del saldo a tasas de 50 % o más. Cuando el saldo de una compra a MSI se vuelve revolvente —porque no cubriste el total o porque el contrato cancela la promoción al primer atraso—, la cuenta cambia de escala.
| Escenario sobre $15,000 | Tasa anual | Pago mensual | Meses | Intereses | Total pagado |
|---|---|---|---|---|---|
| Pagas el total del plan cada mes | 0 % | $1,250.00 | 12 | $0.00 | $15,000.00 |
| Sólo el mínimo · promedio de quien paga intereses (Banxico) | 36.7 % | $750.00 | 32 | $8,551.88 | $23,551.88 |
| Sólo el mínimo · promedio sin promociones (Banxico) | 51.2 % | $750.00 | 46 | $19,458.51 | $34,458.51 |
| Sólo el mínimo · tu tarjeta | Captura tu tasa en la calculadora: la fila «Tu tarjeta» aparece arriba con tu cifra. | ||||
Pago mínimo simulado: 5 % del saldo inicial (piso $200), fijo, sin compras nuevas; es un supuesto de Calcu.mx, no la fórmula de tu banco. Tasas: Banco de México, Indicadores Básicos de Tarjetas de Crédito, datos a diciembre de 2025 (publicado el 31 de agosto de 2026); son promedios ponderados por saldo, ilustrativos.
Ejemplo 2: el primer mes de la trampa, número por número
Saldo que perdió la promoción: $15,000. Tasa: 36.7 % anual ÷ 12 = 3.0583 % mensual.
Interés del primer mes: $15,000 × 0.030583 = $458.75.
Pago mínimo: $15,000 × 5 % = $750.00. Saldo tras el pago: $15,000 + $458.75 − $750.00 = $14,708.75.
Repetido hasta liquidar: 32 meses y $8,551.88 de intereses; a 51.2 % serían 46 meses y $19,458.51. El descuento de 10 % que despreciaste valía $1,500.00.
Interés mensual = tasa anual ÷ 12 sobre el saldo; pago fijo; sin compras nuevas. Las tasas de referencia son promedios ponderados por saldo de Banco de México (Indicadores Básicos de Tarjetas de Crédito, datos a diciembre de 2025); el pago mínimo es un supuesto de Calcu.mx. Verificado el 27 de septiembre de 2026.
Hay una segunda versión de la trampa, más silenciosa: el sobreprecio. Cuando el comercio publica un precio «de contado» y otro «a meses», o retira el descuento si eliges MSI, la diferencia es un interés que nadie llama interés. Tomemos el celular de $25,000 con 15 % de descuento de contado ($21,250.00) y un precio a 18 MSI 6 % más alto ($26,500.00). Elegir el plan equivale a pedir prestados $21,250.00 hoy y devolver $1,472.22 durante 18 meses: un CAT implícito de 33.5 %, por encima del 28.7 % que Banxico registra como tasa preferencial promedio. Para ver qué significa un CAT y cómo se compara entre créditos está la calculadora de CAT; para lo que cuesta arrastrar un saldo pagando el mínimo, la calculadora de pago de tarjeta de crédito.
¿MSI o descuento? El árbol de decisión
Cuatro preguntas, en este orden. Las dos primeras eliminan las trampas; sólo la última necesita un número, y ese número es la regla rápida que ya conoces.
La regla del paso final es la aproximación que enseña esta página; la calculadora usa la fórmula exacta del valor presente. Elaboración de Calcu.mx.
Una nota sobre el enganche, que el árbol no dibuja para no complicarlo: si el precio a meses es el mismo con o sin enganche, dar enganche sólo adelanta dinero que podría estar rindiendo, así que reduce el valor del plan. Sube el enganche en la calculadora y verás bajar el descuento de equilibrio. Dar enganche tiene sentido cuando compra algo —un precio menor, un plazo que de otro modo no te ofrecen— o cuando la mensualidad sin enganche no cabe en el presupuesto, que es una razón de flujo y no de rentabilidad.
Calendario del Buen Fin 2026 y comparación de ediciones
| Hito | Fechas | Quién lo fija | Estado |
|---|---|---|---|
| Registro de comercios | 8 de septiembre de 2026 – 12 de noviembre de 2026 | Secretaría de Economía (elbuenfin.org) | Publicado |
| El Buen Fin 2026 | viernes 13 de noviembre de 2026 – martes 17 de noviembre de 2026 (5 días) | Secretaría de Economía | Oficial |
| Sorteo El Buen Fin (SAT) | Bases 2026 sin publicar al 27 de septiembre de 2026. En 2025: compras del 13 al 17 de noviembre, sorteo el 5 de diciembre de 2025 | SAT | Pendiente |
| Aguinaldo (plazo legal) | Antes del 20 de diciembre de 2026: último día del plazo, sábado 19 de diciembre de 2026 | Artículo 87 de la Ley Federal del Trabajo | Ley vigente |
| Aguinaldo (en la práctica) | viernes 18 de diciembre de 2026: el 19 cae en fin de semana y la dispersión de nómina se adelanta al día hábil anterior | Calendario y práctica bancaria | Observación, no ley |
| Primera mensualidad de un plan a MSI | La fecha límite de pago del estado de cuenta que cierra después de la compra. Diciembre de 2026 o enero de 2027, según tu corte: la página no puede saber cuál | Tu banco (contrato) | Depende de tu corte y de tu fecha límite |
Sobre el sorteo conviene ser preciso. El SAT lo ha organizado en las ediciones anteriores y sus bases de 2025 establecían compras con tarjeta de crédito o débito desde $250 en comercios registrados, 326,249 premios por $500,000,000 y sorteo el 5 de diciembre de 2025. Las bases de 2026 no estaban publicadas en sat.gob.mx cuando verificamos esta página; no des por hecho ni el monto mínimo ni la fecha hasta que aparezcan. Dos cosas sí se pueden decir sin esperar: el sorteo nunca ha exigido comprar a meses sin intereses —una compra de contado con tarjeta participa igual— y la probabilidad de ganar no debería mover una decisión de compra.
Cuándo se paga la primera mensualidad, y por qué esta página no puede decirte la fecha
La regla, que sí es general: una compra a meses sin intereses entra en el estado de cuenta que cierra después de la compra, y la primera mensualidad se paga en la fecha límite de pago de ese estado de cuenta. De ahí que la fecha dependa de dos datos que sólo están en tu contrato —tu fecha de corte y los días que tu banco te da para pagar— y que dos personas que compren lo mismo el mismo día paguen su primera mensualidad en meses distintos. Una compra hecha del viernes 13 al martes 17 de noviembre de 2026 suele pagarse por primera vez en diciembre de 2026, pero si el corte de noviembre ya pasó cuando compraste, la compra cae en el estado de cuenta de diciembre y la primera mensualidad se paga en enero de 2027.
Ejemplo con supuestos declarados — no son tus fechas
Supuestos: compra el 17 de noviembre de 2026 (último día del Buen Fin) y 20 días entre la fecha de corte y la fecha límite de pago. Los dos son supuestos nuestros: tu banco fija el plazo en el contrato y tu corte está impreso en tu estado de cuenta.
Corte el día 20 de cada mes. El corte del 20 de noviembre de 2026 alcanza la compra, así que la primera mensualidad se paga el 10 de diciembre de 2026.
Corte el día 15 de cada mes. El corte de noviembre ya había pasado, así que la compra entra en el que cierra el 15 de diciembre de 2026 y la primera mensualidad se paga hasta el 4 de enero de 2027: un mes entero de diferencia con la misma compra.
Qué cambia en el cálculo. El valor presente de esta página supone que la primera mensualidad se paga 1 mes después de la compra y las demás cada mes. Si cae un mes más tarde, el plan vale menos en pesos de hoy y el descuento de equilibrio de 12 MSI sube de 3.25 % a 3.75 % con CETES a 6.15 %. La diferencia es de 0.49 %: mueve la cifra, no la conclusión.
Ediciones 2024, 2025 y 2026
| Edición | Fechas | Días | Nota |
|---|---|---|---|
| 2024 (14ª) | 15 de noviembre de 2024 – 18 de noviembre de 2024 | 4 | Viernes a lunes; incluyó el puente del 20 de noviembre. |
| 2025 (15ª) | 13 de noviembre de 2025 – 17 de noviembre de 2025 | 5 | Primera edición de cinco días; arrancó en jueves. Ventas reportadas: 219.2 mil millones de pesos; 77 % de las operaciones se pagó con tarjeta. |
| 2026 (16ª) | 13 de noviembre de 2026 – 17 de noviembre de 2026 | 5 | Registro de comercios del 8 de septiembre de 2026 al 12 de noviembre de 2026 en elbuenfin.org. |
| 2027 | Sin anunciar al 27 de septiembre de 2026. Actualizaremos esta fila cuando la Secretaría de Economía publique la convocatoria. | ||
Cada fila se verificó contra el comunicado de la Secretaría de Economía citado en las fuentes; la de 2026, contra la convocatoria publicada el 8 de septiembre de 2026.
Lo que PROFECO y CONDUSEF piden revisar antes de pagar
La aritmética decide entre MSI y descuento; estas reglas evitan que la oferta sea falsa de origen. Vienen de la guía de PROFECO «Lo que debes saber sobre El Buen Fin» (10 de noviembre de 2021) y del artículo «Compra con cuidado» de la revista Proteja su Dinero de CONDUSEF (1 de noviembre de 2025).
- Compara el precio antes del Buen Fin. PROFECO recomienda consultar «Quién es Quién en los Precios» y los portales en línea para no pagar de más; una foto del precio de octubre es la mejor prueba de que la «oferta» lo es.
- Revisa la forma de pago completa: meses sin intereses, bonificaciones por pago en efectivo y el precio de contado. Si hay dos precios, el mayor no es «sin intereses».
- Garantías y cambios. Verifica que los términos de la garantía y la política de cambios o devoluciones se ajusten a la Ley Federal de Protección al Consumidor antes de pagar, no después.
- Conserva los comprobantes de pago y la publicidad de la promoción: son lo que PROFECO pide para cualquier aclaración.
- Publicidad engañosa: se reporta al Teléfono del Consumidor (55 5568 8722 y 800 962 8000) o al correo publicidadenganosa@profeco.gob.mx; las quejas contra el banco por la tarjeta van a CONDUSEF.
- Capacidad de pago. CONDUSEF advierte que las compras del Buen Fin suelen ser emocionales —plazos, colores y «última oportunidad»— y que cada plan a meses compromete el presupuesto de todo el año siguiente; suma las mensualidades de todo lo que ya pagas a meses antes de añadir otra.
Cómo lo calculamos
Valor presente del plan. Mensualidad = (precio a MSI − enganche) ÷ plazo. Cada mensualidad se divide entre (1 + tasa anual ÷ 12)k, con k el número del mes, y se suman; el enganche entra completo porque se paga hoy. Con 6.15 % y 12 meses, el factor es 11.6096: el plan vale 96.75 % del total nominal.
El supuesto de calendario, declarado. Que k empiece en 1 significa que suponemos la primera mensualidad 1 mes después de la compra y una cada mes a partir de ahí (anualidad ordinaria). Es un supuesto, no un dato: la fecha real es la fecha límite de pago del estado de cuenta que cierra después de tu compra, y puede caer un mes más tarde. En ese caso el plan vale menos en pesos de hoy y el equilibrio de 12 MSI pasa de 3.25 % a 3.75 %. El supuesto es visible donde se lee la cifra y no está escondido en el código.
Descuento de equilibrio. precio × (1 − d) = valor presente → d = 1 − valor presente ÷ precio. Sin sobreprecio ni enganche se reduce a 1 − factor ÷ plazo, que es lo que hay en la rejilla y en el CSV.
Regla rápida. tasa anual × (plazo + 1) ÷ 24. Sale de que la mensualidad «promedio» se paga a (plazo + 1) ÷ 2 meses y de que el dinero rinde tasa ÷ 12 al mes; ignora la capitalización, por eso sobreestima unas décimas en plazos largos y tasas altas. La prueba automatizada del sitio comprueba que la diferencia con la fórmula exacta no pasa del 10 % del valor en ninguna celda de la rejilla, y que con la tasa de CETES actual queda por debajo de tres décimas de punto en los seis plazos.
CAT implícito. Elegir el plan en vez del contado equivale a recibir hoy el precio de contado menos el enganche y devolver la mensualidad durante el plazo. La tasa interna de retorno mensual se halla por bisección (la misma rutina de la calculadora de CAT) y se anualiza con (1 + i)12 − 1. No incluye comisiones ni seguros porque en un plan a MSI no los hay; no es el CAT que exige el artículo 8 de la Ley para la Transparencia y Ordenamiento de los Servicios Financieros, que calcula la institución con la metodología de Banco de México.
La trampa. Interés mensual = saldo × tasa anual ÷ 12; pago fijo igual al 5 % del saldo inicial con piso de $200; sin compras nuevas; se itera hasta que el saldo llega a cero. Es la mecánica de la calculadora de pago de tarjeta del sitio. Las tasas de referencia son promedios ponderados por saldo del reporte de Banco de México con datos a diciembre de 2025; tu tasa está en tu estado de cuenta y es la que debes capturar.
Lo que no modelamos. El IVA sobre intereses (se cobra sobre el interés de la tarjeta, no sobre el plan a MSI), la retención de ISR sobre el rendimiento de CETES (que reduce ligeramente la tasa de oportunidad neta; ver CETES) y las bonificaciones que algunos bancos dan por compras a MSI. Todos empujan levemente a favor del contado, no en contra.
Qué podría cambiar la estimación
- La tasa de CETES. Se subasta cada semana; el valor por defecto de la calculadora es la colocación del 24 de septiembre de 2026 y se actualiza con el módulo de CETES del sitio. Un punto menos de tasa recorta el descuento de equilibrio de 12 MSI en cerca de medio punto.
- Las bases del sorteo del SAT. Cuando se publiquen, la fila del calendario y la pregunta frecuente cambian de «pendiente» a las condiciones reales de 2026.
- El siguiente reporte de Banxico. Los Indicadores Básicos de Tarjetas de Crédito con datos a junio de 2026 sustituirán las tasas de referencia de la trampa (36.7 % y 51.2 %).
- Los plazos que ofrezcan los bancos. La rejilla llega a 24 meses porque es el plazo largo habitual; si una emisora ofrece 36 o 48, la fórmula es la misma —la regla rápida da 9.5 % para 36 meses— y añadiremos el plazo al selector cuando sea una oferta habitual del Buen Fin.
Preguntas frecuentes
¿Cuándo es El Buen Fin 2026 y cuántos días dura?
El Buen Fin 2026 va del viernes 13 al martes 17 de noviembre de 2026: 5 días, igual que la edición de 2025 y uno más que la de 2024. La fecha la fija la Secretaría de Economía y la publica elbuenfin.org; los comercios se registran del 8 de septiembre de 2026 al 12 de noviembre de 2026.
¿Qué conviene más en El Buen Fin: meses sin intereses o descuento en efectivo?
Depende de cuánto descuento te den y de a cuánto podrías invertir el dinero que no pagas hoy. Con CETES a 6.15 %, doce meses sin intereses valen alrededor de 3.3 % de descuento: si el comercio rebaja más que eso por pagar de contado, el contado gana; si rebaja menos —o nada—, los MSI ganan, siempre que pagues el total cada mes y el precio a MSI sea el mismo que el de lista.
¿Cuánto descuento equivale a 12 meses sin intereses?
Con la tasa de CETES a 28 días vigente (6.15 %), 12 MSI equivalen a 3.3 % de descuento, 18 MSI a 4.7 % y 24 MSI a 6.1 %. La regla rápida es tasa anual × (plazo + 1) ÷ 24. Cualquier descuento de contado mayor que esa cifra vale más que el plan; uno menor, no.
¿Los meses sin intereses son realmente gratis?
No cobran intereses, pero no son gratis: cuestan el descuento de contado al que renuncias y el rendimiento que dejaría el dinero en CETES. En el ejemplo de la televisión de $15,000 a 12 MSI, el plan vale $14,512 en pesos de hoy; si te ofrecen 10 % de descuento ($13,500), pagar de contado es más barato. Además, si el precio «a meses» es mayor que el de lista, ese sobreprecio es interés con otro nombre.
¿Qué pasa si no pago el total de mi tarjeta con una compra a meses sin intereses?
El saldo que no cubras se vuelve saldo revolvente y genera intereses a la tasa ordinaria de tu tarjeta; según el contrato, la promoción puede cancelarse y el resto del plan cobrarse con intereses. Según Banco de México, la tasa efectiva promedio de quien paga intereses es 36.7 % y sin promociones 51.2 %. Pagando sólo el mínimo sobre $15,000 al 36.7 %, los intereses suman $8,552 en 32 meses.
¿Qué es el «precio MSI» o sobreprecio y cómo lo detecto?
Es cuando el comercio publica un precio para pago de contado y otro más alto para pagar a meses, o quita el descuento si eliges MSI. Detectarlo es sencillo: pregunta el precio de contado con descuento y compáralo con la suma de las mensualidades. La calculadora convierte esa diferencia en un CAT implícito estimado; si supera la tasa de tu tarjeta, el plan es más caro que financiarte con ella.
¿Conviene dar enganche en una compra a meses sin intereses?
Sólo si el enganche te consigue algo a cambio: un precio menor, un plazo más largo o una mensualidad que sí cabe en tu presupuesto. Si el precio a MSI es el mismo con o sin enganche, adelantar dinero reduce el valor del plan, porque cada peso que pagas hoy deja de rendir en CETES. La calculadora lo muestra: al subir el enganche baja el descuento de equilibrio.
¿Habrá Sorteo El Buen Fin 2026 del SAT?
El SAT lo ha organizado en las ediciones anteriores: en 2025 participaron las compras con tarjeta de al menos $250 en comercios registrados entre el 13 y el 17 de noviembre, con 326,249 premios por $500 millones y sorteo el 5 de diciembre de 2025. Al 27 de septiembre de 2026 las bases de 2026 no estaban publicadas en sat.gob.mx; consúltalas antes de contar con el sorteo.
¿Puedo pagar con el aguinaldo lo que compre en El Buen Fin?
Cuida la fecha exacta. El artículo 87 de la Ley Federal del Trabajo dice que el aguinaldo «deberá pagarse antes del día veinte de diciembre»: antes del 20, no el 20, así que el último día natural del plazo en 2026 es el sábado 19 de diciembre de 2026. Ese día cae en fin de semana, de modo que en la práctica una transferencia de nómina llega el viernes 18 de diciembre de 2026 —observación del calendario, no del texto de la ley—, 31 días después de que cierra El Buen Fin (martes 17 de noviembre de 2026). Si alcanza o no tu primera mensualidad a MSI depende de tu fecha de corte y de tu fecha límite de pago, que esta página no puede conocer: con un corte de mediados de diciembre la primera mensualidad puede vencer ya en enero y el aguinaldo sí llega antes; con un corte de finales de noviembre vence en la primera mitad de diciembre y no. Revisa las dos fechas en tu estado de cuenta antes de contar con él.
¿Cuándo se paga la primera mensualidad de una compra a meses sin intereses?
No hay una fecha fija, y quien te prometa una está adivinando. La regla es esta: el plan aparece en el estado de cuenta que CIERRA después de la compra, y la primera mensualidad se paga en la fecha límite de pago de ese estado de cuenta. Dos tarjetas con la misma compra pueden pagar en meses distintos. Ejemplo con supuestos —corte el día 20 de cada mes y 20 días para pagar—: el corte del 20 de noviembre de 2026 alcanza la compra del 17 de noviembre de 2026 y la primera mensualidad se paga el 10 de diciembre de 2026. Con corte el día 15, la compra llega tarde al corte de noviembre, entra en el que cierra el 15 de diciembre de 2026 y la primera mensualidad se paga hasta el 4 de enero de 2027. Tu corte y tu fecha límite están en tu estado de cuenta.
¿Cuál es la tasa promedio de las tarjetas de crédito en México según Banxico?
En los Indicadores Básicos de Tarjetas de Crédito con datos a diciembre de 2025, la tasa efectiva promedio ponderada por saldo fue 23 % para toda la clientela, 36.7 % para quien paga intereses y 51.2 % para el saldo sin promociones; 27.7 % del saldo de quien paga intereses estaba a tasas de 50 % o más. Tu tasa concreta está en tu estado de cuenta.
¿Dónde me quejo si una oferta del Buen Fin era engañosa?
En PROFECO: Teléfono del Consumidor 55 5568 8722 o 800 962 8000, o al correo publicidadenganosa@profeco.gob.mx para publicidad engañosa. Conserva el comprobante, la foto del anuncio y los términos de la promoción; PROFECO recomienda verificar precios antes de comprar y revisar garantías y políticas de cambio. Si la queja es contra el banco por la tarjeta, la vía es CONDUSEF.
Herramientas relacionadas
Calculadora de descuentos
Descuentos sucesivos, IVA y descuento efectivo de una oferta.
Pago de tarjeta de crédito
Cuánto tardas y cuánto pagas de intereses si sólo cubres el mínimo.
Calculadora de CAT
El Costo Anual Total aproximado de un crédito con comisiones y seguros.
CETES
La tasa que usamos como rendimiento alternativo, con la subasta de cada semana.
Aguinaldo 2026
Cuánto te toca y cuándo se paga: la ley lo manda antes del 20 de diciembre, 31 días después del Buen Fin.
Créditos y deudas
El hub del clúster: hipoteca, préstamo personal, automotriz y tarjetas.
Quién firma este análisis
Lo mantiene Deepak Middha (Fundador y autor de Calcu.mx), contador calificado, chartered accountant, series 65 y autor, con más de 15 años de experiencia en administración de fondos y reportes financieros. Las fechas se verificaron contra la convocatoria de la Secretaría de Economía y los comunicados de cada edición; las tasas, contra el reporte de Banco de México citado y la subasta de CETES; la aritmética del valor presente y del CAT implícito está cubierta por pruebas automatizadas. Datos actualizados al 27 de septiembre de 2026 · Comprobado el 27 de septiembre de 2026. Si detectas un error, escríbenos a support@calcu.mx y lo corregimos citando la corrección.
Fuentes oficiales y referencias
- Secretaría de Economía / El Buen Fin — convocatoria de la edición 2026 — Fechas de la edición 2026 (del viernes 13 al martes 17 de noviembre de 2026) y registro de comercios del 8 de septiembre de 2026 al 12 de noviembre de 2026. Anunciadas el 8 de septiembre de 2026.
- Banco de México — Indicadores Básicos de Tarjetas de Crédito, datos a diciembre de 2025 — Publicado el 31 de agosto de 2026. Tasa efectiva promedio ponderada: 23 % toda la clientela, 36.7 % quien paga intereses, 51.2 % sin promociones.
- Banco de México — subasta primaria de CETES (SIE, serie SF43936) — CETES a 28 días: 6.15 % anual (subasta del 22 de septiembre de 2026, colocación del 24 de septiembre de 2026)
- SAT — Sorteo El Buen Fin 2025, bases del sorteo — Compras con tarjeta del 13 al 17 de noviembre de 2025 desde $250; 326,249 premios por $500 millones; sorteo el 5 de diciembre de 2025.
- Secretaría de Economía, comunicado «Inició registro para participar en El Buen Fin 2024» (2 de julio de 2024) — Edición 2024: del 15 de noviembre de 2024 al 18 de noviembre de 2024 (4 días).
- Secretaría de Economía, comunicado «Supera la meta la XV edición de El Buen Fin 2025» (14 de diciembre de 2025) — Edición 2025: del 13 de noviembre de 2025 al 17 de noviembre de 2025 (5 días).
- PROFECO — «Lo que debes saber sobre El Buen Fin» — Publicado el 10 de noviembre de 2021: comparar precios, revisar garantías, conservar comprobantes y reportar publicidad engañosa.
- CONDUSEF — Revista Proteja su Dinero, «Compra con cuidado» — Publicado el 1 de noviembre de 2025: el impacto de los MSI en el presupuesto familiar y las compras por impulso.
- Ley Federal del Trabajo, artículo 87 (aguinaldo) — Literal: «deberá pagarse antes del día veinte de diciembre». Antes del 20, no el 20: en 2026 el último día natural del plazo es el sábado 19 de diciembre de 2026.
- Ley para la Transparencia y Ordenamiento de los Servicios Financieros, artículos 4 Bis 2 y 8 — Obliga a Banxico a publicar indicadores de tasas y a los oferentes a expresar el CAT en toda publicidad de crédito.
Cifras verificadas el 27 de septiembre de 2026 contra los documentos citados. El CAT implícito y el descuento de equilibrio son estimaciones educativas de Calcu.mx, no cifras oficiales.
Para periodistas e investigadores
La rejilla de equilibrio y la gráfica se pueden reproducir citando «Calcu.mx, con datos de Banco de México»; la licencia es CC BY 4.0. La política completa está en /prensa.
Cita sugerida: Calcu.mx (2026), «Buen Fin 2026: ¿meses sin intereses o descuento?», https://calcu.mx/buen-fin-2026, consultado el 27 de septiembre de 2026.
⚠️ Aviso. Herramienta educativa. El valor presente, el descuento de equilibrio y el CAT implícito dependen de la tasa de oportunidad que elijas y no sustituyen el CAT que tu banco está obligado a informarte. Calcu.mx no tiene relación con la Secretaría de Economía, el SAT, Banco de México, PROFECO ni CONDUSEF.