CCalcu.mx
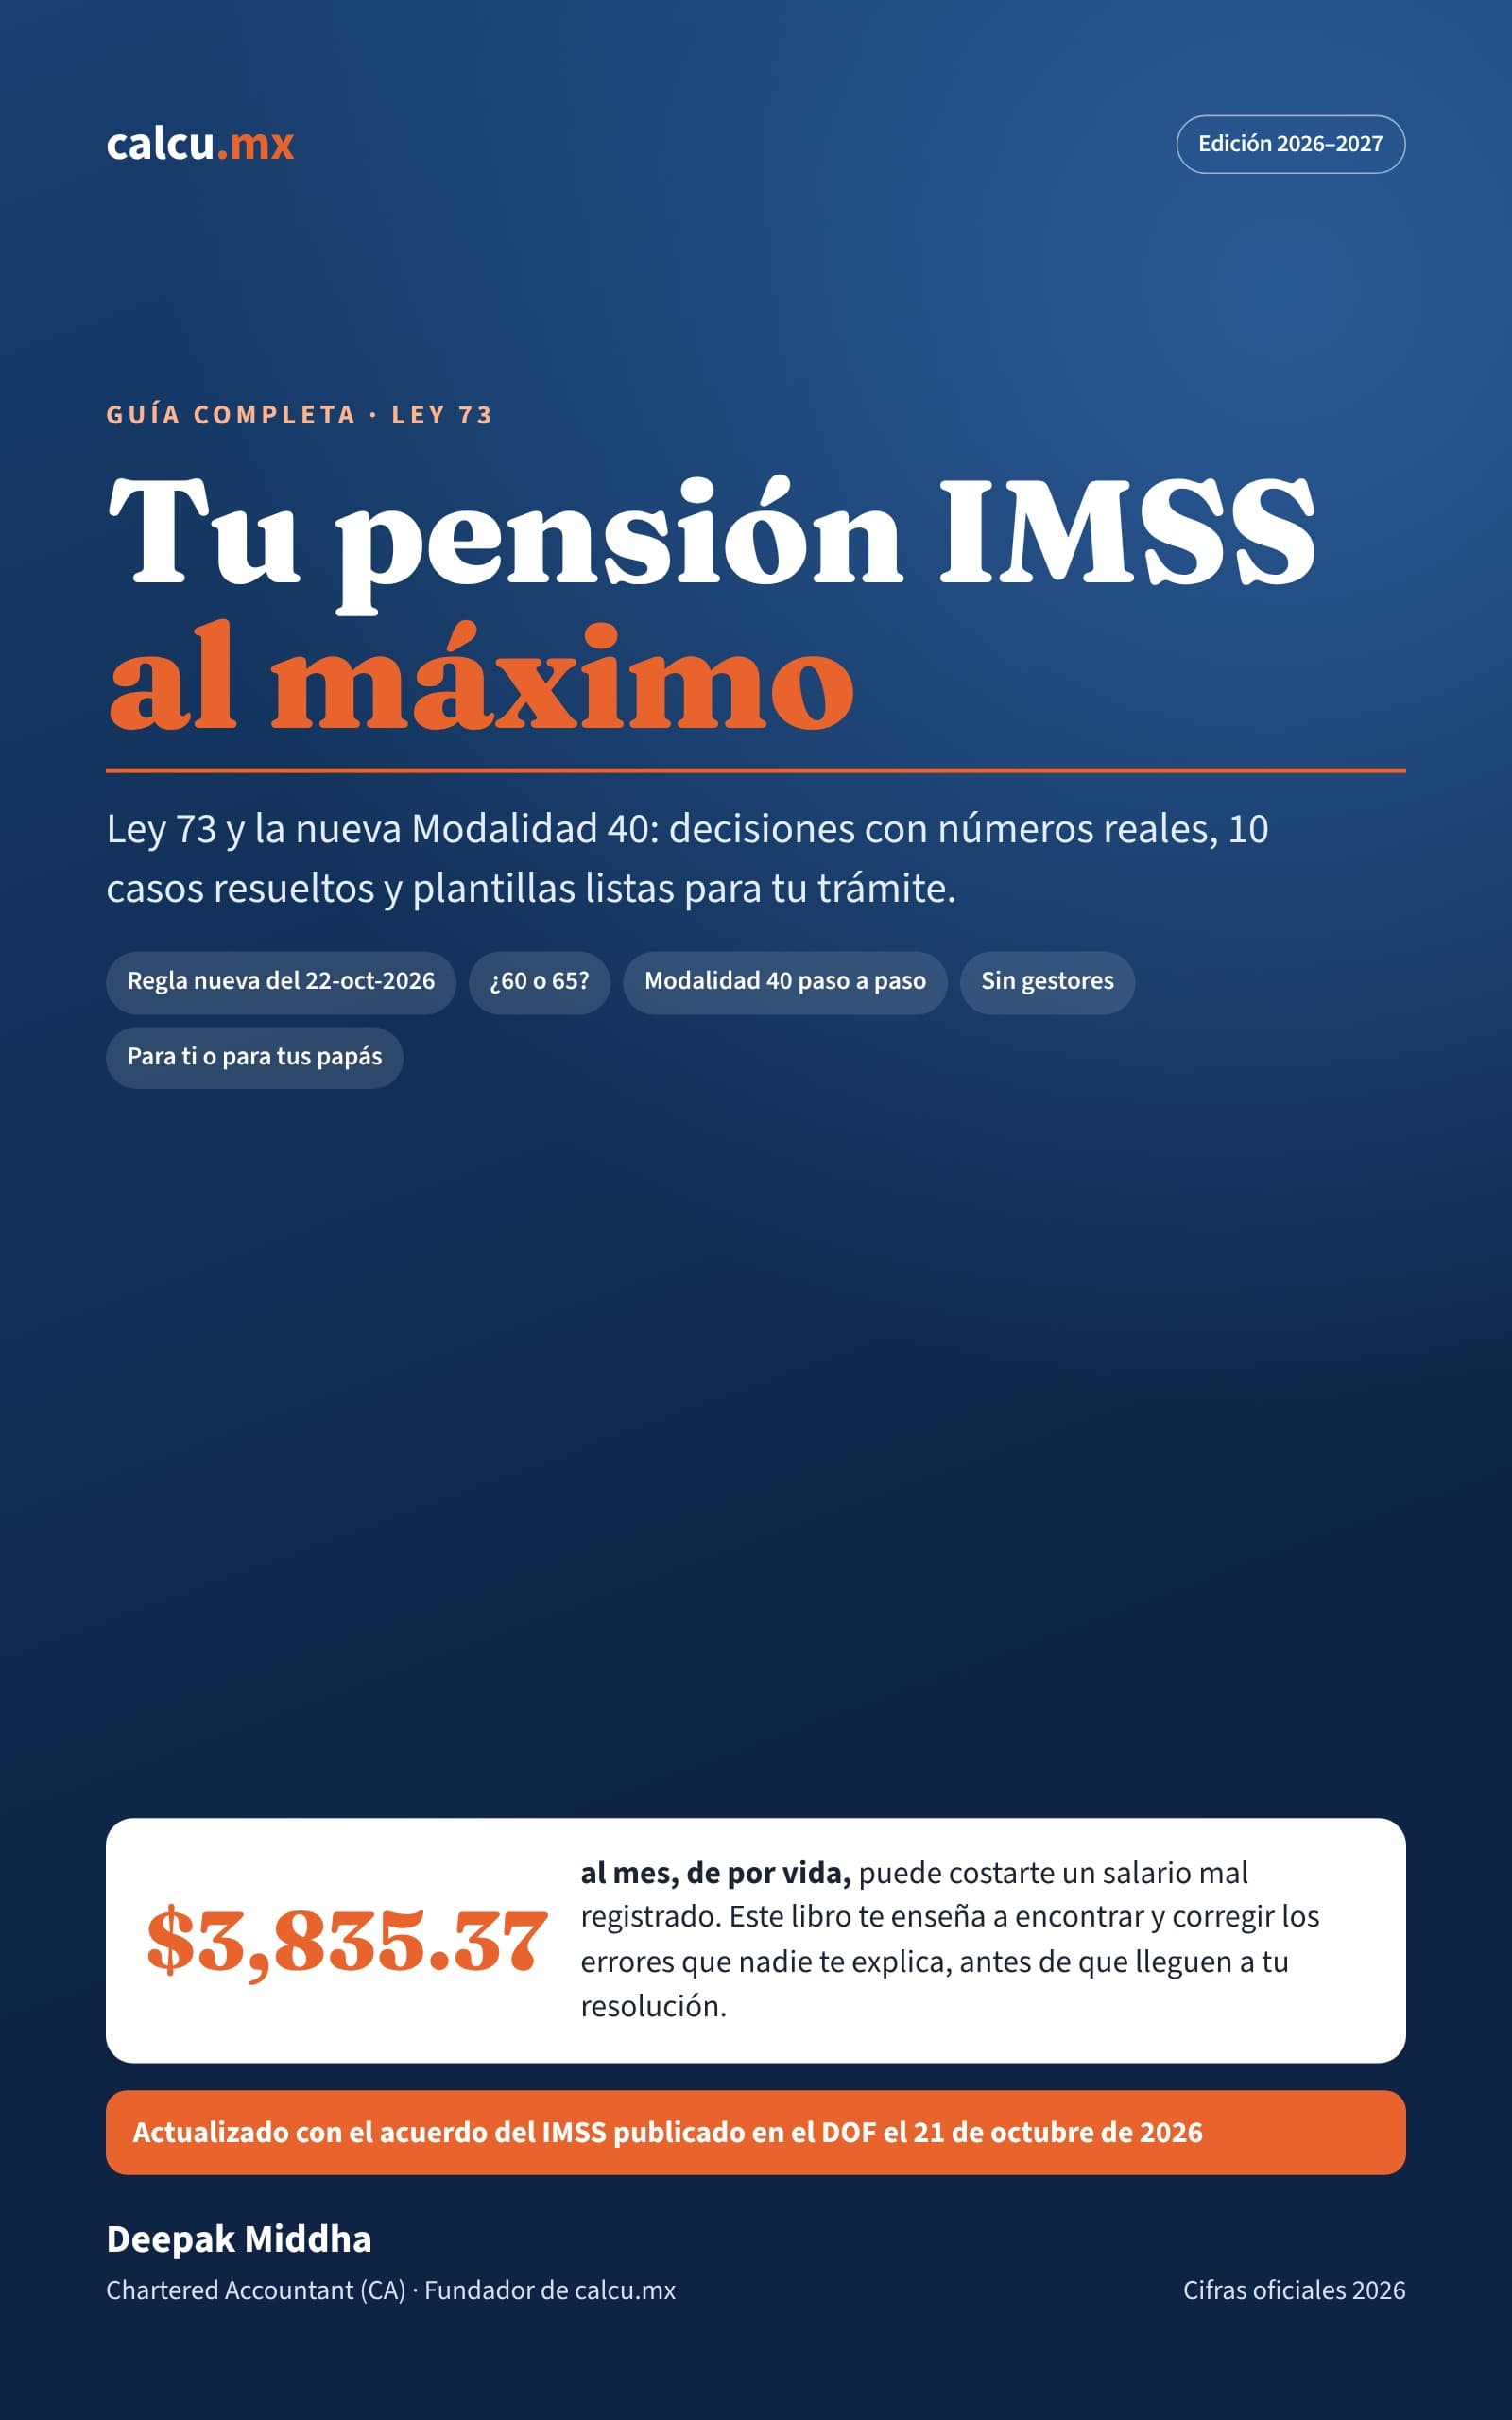
Portada del libro Tu pensión IMSS al máximo, edición 2026–2027

Libro · PDF · edición 2026–2027

Tu pensión IMSS al máximo

Actualizado con el acuerdo del IMSS del 21 de octubre de 2026 (DOF)

Ley 73 y la nueva Modalidad 40: decisiones con números reales, 10 casos resueltos y plantillas para tu trámite.

Respuesta rápida

Este libro de pensión IMSS es un PDF de 122 páginas para quien se pensiona por la Ley 73: explica la regla de la Modalidad 40 vigente desde el 22 de octubre de 2026, resuelve 10 casos con números y trae 5 escritos para tu trámite. Cuesta $249 pesos y puedes leer 15 páginas gratis antes.

¿Es para mí? Tres preguntas

Tu primera alta en el IMSS

Tu edad

Hoy

Sí: eres Ley 73 y estás en la ventana que define tu pensión.

Capítulos que más te sirven: 2, 12 y 15

Tus últimas 250 semanas fijan tu salario promedio. Antes de darte de baja, conoce la regla del 22 de octubre de 2026, qué salario te conviene registrar y a qué edad pedirla.

Por Deepak Middha, fundador y autor de Calcu.mx Página revisada el 4 de noviembre de 2026

MXN $249PDF · 122 páginas

$3,835.37 al mes, de por vida,pierde una trabajadora a la que su patrón registró con $12,000 cuando ganaba $18,000. Este libro te enseña a encontrar y corregir ese error antes de que llegue a tu resolución.

Lo que hay que saber del libro

  • Es para la Ley 73: tu primera alta en el IMSS fue antes del 1 de julio de 1997.
  • Ya incluye el acuerdo publicado en el DOF el 21 de octubre de 2026: en la Modalidad 40 registras de tu último salario a ese salario más una UMA.
  • Todas las cifras salen del mismo motor que las calculadoras gratuitas de Calcu.mx.
  • $249 pesos en PDF, con la edición 2027–2028 gratis y 14 días para pedir tu dinero de vuelta.
  • No sustituye la resolución del IMSS: los trámites son gratuitos y PROFEDET asesora sin costo.

¿Es para ti este libro de la pensión Ley 73?

Si ya contestaste las tres preguntas de arriba, tienes la respuesta corta. La larga es ésta: el libro está escrito para una generación concreta de trabajadores, la que empezó a cotizar en el IMSS antes de julio de 1997 y hoy está a pocos años de pensionarse, y para sus hijos, que muchas veces son quienes hacen las cuentas y los trámites con ellos.

Para quién SÍ

  • ✓ Trabajadores de la Ley 73, con primera alta antes del 1 de julio de 1997.
  • ✓ De 50 a 65 años: la etapa en la que tus decisiones fijan tu pensión de por vida.
  • ✓ Hijos que ayudan a sus papás a planear la pensión y a preparar el trámite.
  • ✓ Personas ya pensionadas que quieren cobrar todo lo que es suyo: aguinaldo, aumento, Afore, vivienda.

Para quién NO tanto

  • • Ley 97 (primera alta el 1 de julio de 1997 o después): sólo le sirven el capítulo 11 y los capítulos 20 a 26.
  • • Quien cotiza únicamente en el ISSSTE: el libro es del IMSS (el caso 10 combina los dos).
  • • Quien busca que alguien haga el trámite por él: el libro te enseña a hacerlo tú.

¿No sabes cuál es tu régimen? Lo decide la fecha de tu primera alta, que aparece en tu constancia de semanas. Compruébalo aquí: ¿soy Ley 73 o Ley 97?

Lo que vas a aprender para aumentar tu pensión IMSS

Cinco ejemplos, con las cifras exactas del libro. Cada uno lleva a la herramienta gratuita del sitio que hace la misma cuenta con tus datos, para que lo pruebes ahora.

a)La regla nueva de la Modalidad 40 (22 de octubre de 2026)

Quien salió de su empleo con $18,000 ya no puede registrar $89,156 como antes: su techo es de $21,566.22, su último salario más una UMA ($3,566.22 al mes). El libro te ayuda a ubicar tu banda y lo que cuesta cada peso dentro de ella.

Simula tu Modalidad 40 con la regla vigente →

b)Unos pesos de más pueden darte MENOS pensión

Javier registra $21,500 y cobra $14,433.07; si registra el techo ($21,566.22) cobra $13,875.71: $557.36 menos al mes, pagando más. La razón es una frontera de la tabla de la ley, y el libro trae la tabla completa.

Prueba distintos salarios en la calculadora →

c)¿60 o 65? Con tarjeta de decisión, no con corazonadas

Arturo cobra $15,410.39 si se pensiona a los 62 o $18,129.87 si espera a los 65; los dos caminos se cruzan a los 82 años. La tarjeta de decisión suma tu salud, tu ahorro y tu familia para decirte cuál te conviene.

Calcula tu pensión a cada edad →

d)Tus semanas y tu conservación de derechos

Con 1,100 semanas conservas derechos 275 semanas, unos 5.3 años. Lupita los perdería a los 57 sin saberlo, y con ellos la pensión completa a los 60.

Revisa tus semanas cotizadas →

e)Protege a tu familia

La viuda o el viudo recibe el 90 % de la pensión base. Teresa perdió $151,200 por pedirla dos años tarde, porque cada mensualidad no reclamada prescribe en un año.

Calcula la pensión por viudez →

Qué incluye el libro de Ley 73 y Modalidad 40

partes
7partes
capítulos
26capítulos
casos resueltos
10casos resueltos
escritos listos
5escritos listos
hoja de trabajo
1hoja de trabajo
páginas
122páginas

Los 10 casos resueltos

Personas ficticias con situaciones reales, resueltas con la fórmula de la ley, una recomendación y «el error que más le habría costado».

  1. 1. Rosa: Cuando esperar no conviene. Su hija quería que esperara a los 65, pero cinco años de espera le daban apenas $1,671.36 más al mes.
  2. 2. Javier: La Modalidad 40 bien hecha con la regla nueva. Registra $21,500 y no el techo: cobra $557.36 más al mes pagando menos.
  3. 3. Arturo: ¿62 o 65?. $15,410.39 a los 62 o $18,129.87 a los 65: la tarjeta de decisión lo resuelve.
  4. 4. Lupita: Sus derechos están por vencer. Con 1,100 semanas conserva derechos hasta los 57; si no hace nada, a los 60 no tiene pensión.
  5. 5. Don Ernesto: Perdió sus derechos y los recupera. Creía que ya no tenía pensión: un año de trabajo formal le devuelve el derecho.
  6. 6. Sergio: Su empleo es su mejor Modalidad 40. Cambiarse a los 57 a un empleo con menos salario registrado le habría bajado el promedio y la banda.
  7. 7. Carmen: La registraron con menos. Ganaba $18,000 y su patrón la registró con $12,000: $3,835.37 al mes en juego.
  8. 8. Hugo: Inscrito con la regla anterior. Ya estaba en la Modalidad 40 con la regla anterior: dejar de pagar dos meses podría costarle $9,985.78 al mes.
  9. 9. Teresa: La pensión de viudez que pidió tarde. Cada mensualidad prescribe en un año: pedirla dos años tarde le costó $151,200.
  10. 10. Maestra Alicia: ISSSTE e IMSS. Se jubila en el ISSSTE y sigue cotizando al IMSS hasta los 60 para cobrar también esa pensión.

5 escritos listos para usar

Los llenas con tus datos y los presentas tú, sin pagarle a nadie. Están en el Apéndice A:

  • Aclaración de semanas cotizadas
  • Recurso de inconformidad
  • Confirmación del periodo contratado en Modalidad 40
  • Reingreso a la Modalidad 40
  • Carta al patrón

Además: una hoja de trabajo para anotar tus datos y armar tu plan, un glosario para los términos del IMSS y la lista de fuentes oficiales (leyes, decretos y el acuerdo del DOF) de cada cifra.

Ver el índice completo

Antes de empezar: lo que está en juego · Carta del autor · Cómo usar este libro

Parte 1. Lo que está en juego

  1. 1Los diez errores que más dinero cuestan
  2. 2El cambio del 22 de octubre de 2026
  3. 3Tu diagnóstico en diez minutos

Parte 2. Las reglas, explicadas sin enredos

  1. 4¿Ley 73 o Ley 97?
  2. 5Las cifras de 2026 y de dónde salen
  3. 6Cómo calcula el IMSS tu pensión Ley 73
  4. 7Tu edad: de los 60 a los 65
  5. 8Semanas cotizadas y conservación de derechos
  6. 9Tu salario registrado: el dato que casi nadie revisa
  7. 10Retiro por desempleo: lo que de verdad cuesta
  8. 11Tu Afore

Parte 3. Las decisiones que mueven tu pensión

  1. 12La Modalidad 40 con la regla nueva
  2. 13El plan de pago de cinco años
  3. 14¿Vale la pena? Recuperación, costo real y la comparación honesta
  4. 15¿60 o 65? La tarjeta de decisión
  5. 16Cuándo darte de baja y cómo no perder nada en el camino

Parte 4. El trámite, sin gestores

  1. 17Tu calendario de 24 meses
  2. 18El día del trámite: tu carpeta y tu ventanilla
  3. 19Si te niegan la pensión o te dan menos

Parte 5. Ya pensionado: cobra todo lo que es tuyo

  1. 20Aumento anual, aguinaldo y Pensión Bienestar
  2. 21Tu Afore y tu Infonavit al pensionarte
  3. 22Impuestos: cuándo paga ISR tu pensión
  4. 23¿Puedo volver a trabajar?
  5. 24Tu presupuesto del primer año

Parte 6. Proteger a tu familia

  1. 25Viudez, orfandad y beneficiarios
  2. 26El expediente familiar

Parte 7. Diez casos resueltos con números

  1. Caso 1. Rosa: Cuando esperar no conviene
  2. Caso 2. Javier: La Modalidad 40 bien hecha con la regla nueva
  3. Caso 3. Arturo: ¿62 o 65?
  4. Caso 4. Lupita: Sus derechos están por vencer
  5. Caso 5. Don Ernesto: Perdió sus derechos y los recupera
  6. Caso 6. Sergio: Su empleo es su mejor Modalidad 40
  7. Caso 7. Carmen: La registraron con menos
  8. Caso 8. Hugo: Inscrito con la regla anterior
  9. Caso 9. Teresa: La pensión de viudez que pidió tarde
  10. Caso 10. Maestra Alicia: ISSSTE e IMSS

Apéndices

  • Apéndice A. Escritos listos para usar
  • Apéndice B. Tu hoja de trabajo y tu plan
  • Apéndice C. Glosario
  • Apéndice D. Fuentes
  • Sobre el autor

¿Libro, gestor o PROFEDET para tu pensión?

Ningún trámite del IMSS cuesta: ni la constancia de semanas, ni la aclaración, ni la solicitud de pensión, ni la Modalidad 40. Y nadie puede «garantizarte» un monto ni «acelerar» una resolución. Aun así, abundan los gestores que cobran miles de pesos por trámites que son gratuitos. Esto es lo que hace cada opción:

Comparación entre un gestor, la PROFEDET y el libro
Un gestorPROFEDETEste libro
CostoSuele cobrar miles de pesosGratis$249 una vez, con la siguiente edición gratis
Qué haceHace el trámite a tu nombreAsesora y te representa si te niegan la pensión o te la calculan de menosTe enseña a revisar tu caso, hacer tus cuentas y presentar tú los escritos
Lo que no haceNo puede garantizar un monto ni acelerar la resoluciónTe defiende ante el IMSS; cuánto registrar y a qué edad pedirla lo decides túNo hace trámites ni sustituye la resolución del IMSS

Aviso: el libro es educativo y no sustituye la resolución del IMSS, que se emite con tu historial completo. Si tu caso ya tiene un problema (una negativa, semanas que no aparecen, un monto que no cuadra), acude a la PROFEDET, que asesora sin costo. El libro te dice qué llevar y qué pedir, y en qué hacer si te niegan la pensión está el resumen.

Sobre el autor

Deepak Middha, Fundador y autor de Calcu.mx

Deepak Middha es contador con la certificación Chartered Accountant (CA) y trabajó cerca de 18 años en la industria de fondos de inversión. Es fundador de Calcu.mx, el sitio de calculadoras financieras gratuitas para México que funcionan sin registro.

No es gestor ni abogado, no trabaja para el IMSS y no hace trámites a nombre de nadie. Lo que hace es tomar las reglas, convertirlas en números y mostrar, peso por peso, qué cuesta cada decisión. Todas las cifras del libro salen del mismo motor de cálculo que usan las calculadoras del sitio, comprobadas contra la fórmula de la ley hasta el último centavo.

Cómo se revisan las cifras: metodología editorial de Calcu.mx.

Lee 15 páginas gratis

La muestra trae el índice completo, lo que está en juego, el capítulo 2 entero sobre el cambio del 22 de octubre de 2026 y el caso de Javier resuelto con números. Escribe tu correo y te damos el enlace al momento.

Tu pensión IMSS al máximo. Ley 73 y la nueva Modalidad 40

Edición 2026–2027 · PDF de 122 páginas · 10 casos resueltos · 5 escritos listos para usar.

  • ✓ Pago seguro con tarjeta o PayPal.
  • ✓ Recibes el PDF por correo en minutos.
  • ✓ Edición 2027–2028 gratis cuando se publique.
  • ✓ 14 días para pedir tu dinero de vuelta si no te sirvió.

MXN $249PDF · 122 páginas

Preguntas frecuentes sobre el libro de pensión IMSS

¿En qué formato viene el libro de pensión IMSS?

Es un PDF de 122 páginas tamaño carta, edición 2026–2027, que se abre en cualquier teléfono, tableta o computadora sin instalar nada. Las tablas y los escritos del apéndice están pensados para leerse en pantalla o imprimirse. No tiene candados: lo guardas una vez y es tuyo, sin depender de una cuenta ni de una aplicación.

¿Cómo recibo el libro después de pagar?

En cuanto se confirma el pago, con tarjeta o con PayPal, te llega un correo con el enlace de descarga, normalmente en uno o dos minutos, y en la página de gracias aparece además un botón para descargarlo ahí mismo. Si pagas con PayPal, el correo llega a la dirección de tu cuenta de PayPal. El enlace dura 30 días.

¿Puedo imprimir el libro?

Sí. El PDF es tamaño carta y se imprime completo o por capítulos, por ejemplo la hoja de trabajo o los escritos del Apéndice A para llevarlos al IMSS. La licencia es para tu uso personal y el de tu familia: puedes imprimirlo para tus papás, pero no revenderlo, publicarlo en internet ni compartir el archivo fuera de tu hogar.

¿El libro sirve si cotizo por Ley 97?

Sólo en parte, y preferimos decirlo antes de que compres. El libro está escrito para la Ley 73: la fórmula de pensión, la Modalidad 40 y la decisión entre los 60 y los 65 no funcionan igual en la Ley 97. A quien es Ley 97 le sirven el capítulo 11, sobre la Afore, y los capítulos 20 a 26, sobre pensionados y familia.

¿Sirve para una pensión del ISSSTE?

No como guía principal: el libro es del IMSS. Lo que sí trae es el caso 10, el de la maestra Alicia, que cotizó en el ISSSTE y en el IMSS y muestra cómo se combinan su jubilación y su pensión. Si sólo tienes años en el ISSSTE, usa nuestra calculadora del décimo transitorio, que resuelve las tres modalidades de jubilación del Estado.

¿Qué pasa si cambian las reglas de la Modalidad 40?

El acuerdo de octubre de 2026 es temporal y el IMSS lo revisará en 2027. Si cambia antes de la siguiente edición, publicaremos una nota de actualización y te llegará sin costo al correo con el que compraste. La edición 2027–2028 completa también te llega gratis cuando salga, con el salario mínimo, la UMA y el aumento a las pensiones del año.

¿Puedo pedir mi dinero de vuelta?

Sí. Si el libro no te sirvió, escríbenos a support@calcu.mx dentro de los 14 días siguientes a tu compra, desde el correo con el que pagaste, y te devolvemos los $249 pesos completos. No pedimos explicaciones largas: basta con que nos digas que no te sirvió. El reembolso vuelve por el mismo medio con el que pagaste: a tu tarjeta o a tu cuenta de PayPal.

¿Emiten factura (CFDI) por el libro?

No emitimos CFDI. Stripe o PayPal te mandan un recibo por correo con la fecha, el concepto y el monto, que sirve como comprobante de pago. Si necesitas factura para deducir el gasto, mejor no compres por aquí, porque esta compra no la genera. Si ya pagaste y resulta que la necesitas, escríbenos dentro de los 14 días y te devolvemos tu dinero.

¿El libro es asesoría legal?

No. Es material educativo y de análisis financiero escrito por un contador, no por un abogado ni por un gestor. No sustituye la resolución del IMSS, que se emite con tu historial completo, ni te representa ante nadie. Si te niegan la pensión o crees que te la calcularon de menos, la PROFEDET da asesoría y representación gratuitas, y el libro explica cómo acudir.
Herramientas gratuitas relacionadas

Deepak Middha, Fundador y autor de Calcu.mx

Autor y revisión editorial

Deepak Middha

Fundador y autor de Calcu.mx

Contador calificadoChartered AccountantSeries 65Autor de dos libros

Libro sobre la pensión del IMSS por Ley 73 con enfoque contable, verificado contra fuentes oficiales (DOF, IMSS, LSS 1973, LSS vigente, INEGI, CONASAMI). Conoce nuestra metodología editorial o escríbenos a support@calcu.mx.

Aviso: contenido informativo y educativo; no constituye asesoría fiscal, legal ni contable. Calcu.mx no está afiliado al IMSS ni a ninguna autoridad. El libro y esta página son material educativo; la pensión la resuelve el Instituto con tu historial completo.

Publicado: 4 de noviembre de 2026 Página revisada: 4 de noviembre de 2026

Aviso legal

Calcu.mx es una plataforma educativa independiente. Este libro es material informativo y de análisis financiero; no sustituye la resolución oficial del IMSS ni constituye asesoría legal. Los trámites ante el IMSS son gratuitos.