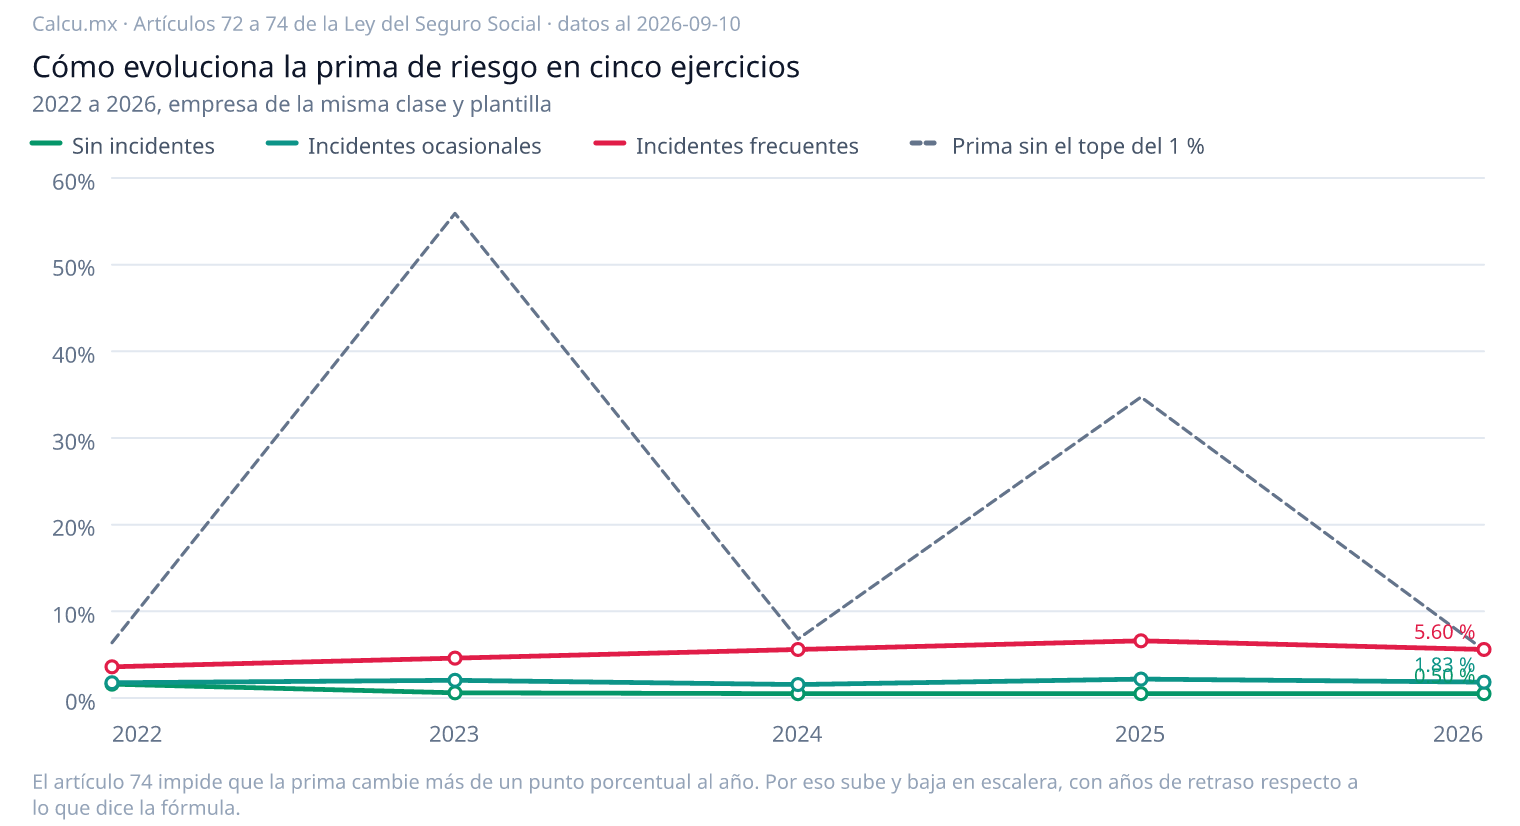
La fórmula no se ha tocado desde la reforma de 2001. Los artículos 72, 73 y 74 llevan más de veinte años con las mismas constantes, las mismas primas medias y el mismo tope. Es una de las pocas cifras del sistema fiscal y de seguridad social mexicano que no cambia cada enero, y eso hace que las guías del tema envejezcan bien —salvo por lo que sí cambia—. Lo que sí cambia cada año es el calendario: la determinación de 2027 vence el lunes 1 de marzo, porque el 28 de febrero cae en domingo.
Lo que cambia es lo que la fórmula multiplica. La prima es un porcentaje de los salarios base de cotización, y esa base sube cada año con el salario mínimo. En 2026 eso significa que la misma prima, sobre la misma plantilla, cuesta más pesos que en 2025. El cálculo del salario diario integrado es el punto de partida de esa cadena.
Un mito que conviene desmontar: las vacaciones no bajan N. Circula que la reforma de 2023, al subir los días de vacaciones, reduce los días trabajados y con ellos N, empujando la prima al alza. La cuenta no da: N es el promedio de trabajadores expuestos al riesgo y se obtiene de los días cotizados entre 365, y las vacaciones son días pagados en los que el trabajador sigue inscrito y se siguen cubriendo cuotas sobre su salario base de cotización. Los días cotizados no bajan, así que N tampoco. Donde la reforma sí se nota es en el otro lado del recibo: la prima vacacional integra el salario base de cotización, de modo que sube la BASE sobre la que se aplica tu prima de riesgo, no el porcentaje.